
وقتی برای دریافت وام به بانک مراجعه میکنید، ممکن است از شما خواسته شود یک دارایی را بهعنوان ضمانت بازپرداخت وام معرفی کنید. به این دارایی وثیقه وام یا در اصطلاح انگلیسی Collateral گفته میشود. بانک با دریافت وثیقه تلاش میکند ریسک بازپرداخت نشدن تسهیلات را کاهش دهد و مطمئن شود در صورت انجام نشدن تعهدات وامگیرنده، پشتوانهای برای وصول مطالبات خود دارد.
برای مثال، ممکن است فردی برای دریافت یک تسهیلات بانکی، سند یک ملک را در رهن بانک قرار دهد. در این حالت مالکیت ملک لزوماً به بانک منتقل نمیشود، اما تا زمانی که بدهی مطابق شرایط قرارداد تعیین تکلیف و وثیقه آزاد نشود، ملک در رهن بانک باقی میماند. در ادامه بررسی میکنیم وثیقه وام چیست، چه داراییهایی میتوانند بهعنوان وثیقه پذیرفته شوند و وثیقه چه تفاوتی با ضامن دارد.
فرایند وثیقهگذاری برای دریافت وام چگونه است؟
فرایند وثیقهگذاری برای دریافت وام معمولاً با درخواست تسهیلات شروع میشود. بعد از بررسی اولیه، بانک مشخص میکند که برای وام موردنظر چه نوع تضمین یا وثیقهای لازم است. در این مرحله، متقاضی دارایی موردنظر خود، مانند ملک یا سپرده، را معرفی میکند تا بانک ارزش و شرایط آن را بررسی کند.
اگر بانک دارایی شما را قبول کند، آن دارایی بهعنوان ضمانت وام ثبت میشود. بعد از انجام کارهای لازم، بانک مبلغ وام را پرداخت میکند. شما هم باید اقساط وام را طبق قرارداد پرداخت کنید. وقتی همه بدهیهای وام تسویه شد، دارایی از ضمانت بانک خارج میشود و دوباره آزاد خواهد شد.
انواع وثیقه برای وام چیست؟
بانکها برای همه وامها یک نوع وثیقه مشخص نمیخواهند. نوع وثیقه میتواند با توجه به مبلغ وام، نوع تسهیلات، شرایط متقاضی و قوانین داخلی هر بانک متفاوت باشد. برای مثال، ممکن است یک بانک برای یک وام، سند ملک را قبول کند و بانک دیگری برای همان نوع وام، سپرده یا ضمانت دیگری بخواهد. جدول زیر تفاوت کلی این موارد را نشان میدهد:
| نوع وثیقه یا ضمانت | نمونه | مزیت |
| ملک | خانه، دفتر، مغازه | مناسب برای وامهای با مبلغ بالاتر |
| سپرده | سپرده بانکی | بررسی و ارزیابی سادهتر |
| دارایی مالی | سهام یا اوراق قابل قبول | امکان استفاده از دارایی سرمایهگذاری |
| اموال منقول | خودرو، ماشینآلات و تجهیزات | مناسب برخی وامهای خاص و کسبوکاری |
| چک و سفته | چک یا سفته ضمانت | از روشهای رایج ضمانت وام |
۱- سند ملک
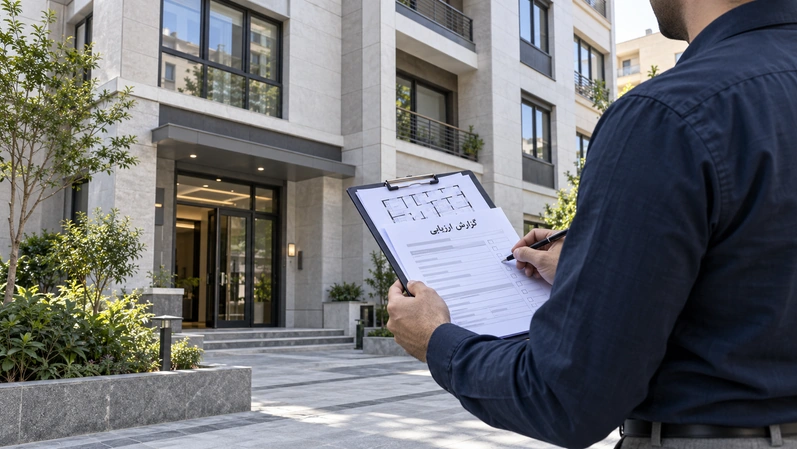
سند ملک یکی از رایجترین وثیقهها برای دریافت وامهای با مبلغ بالا است. این ملک میتواند مسکونی، اداری یا تجاری باشد؛ البته باید شرایط موردنظر بانک را داشته باشد. بانک معمولاً بررسی میکند که مالک ملک چه کسی است، ملک مشکل قانونی نداشته باشد و قبلاً در رهن نباشد یا وضعیت آن مشخص باشد. همچنین ارزش ملک توسط کارشناس بررسی میشود تا بانک بتواند درباره پذیرش آن تصمیم بگیرد.
۲- سپرده بانکی
در بعضی از وامها میتوان از سپرده بانکی بهعنوان ضمانت استفاده کرد. در این شرایط ممکن است همه یا بخشی از سپرده فرد تا زمان بازپرداخت وام مسدود شود. یعنی صاحب حساب همچنان مالک مبلغ است، اما تا زمانی که شرایط قرارداد وام انجام نشده باشد، امکان برداشت از بخش مسدودشده را ندارد.
۳- سهام و اوراق بهادار
برخی بانکها در شرایط مشخص، بعضی از سهام یا اوراق بهادار را نیز بهعنوان ضمانت میپذیرند. البته هر نوع سهام یا اوراقی قابل قبول نیست و شرایط آن به نوع دارایی، نوع وام و قوانین بانک بستگی دارد. همچنین مبلغ وامی که در برابر این داراییها پرداخت میشود در همه بانکها یکسان نیست.
۴- خودرو، ماشینآلات و تجهیزات
در بعضی از تسهیلات، بهخصوص وامهای مربوط به کسبوکارها، ممکن است سند خودرو، ماشینآلات یا تجهیزات نیز بهعنوان وثیقه پذیرفته شوند. برای مثال، یک شرکت ممکن است برای دریافت تسهیلات، برخی ماشینآلات خود را به بانک معرفی کند. البته پذیرش این داراییها به نوع وام و شرایط بانک بستگی دارد و همه بانکها چنین وثیقهای را قبول نمیکنند.
۵- چک و سفته
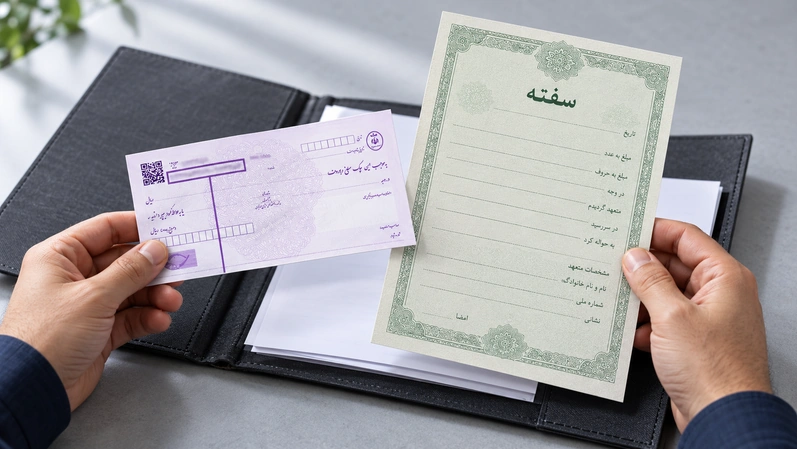
چک و سفته نیز در بسیاری از وامها برای ضمانت بازپرداخت استفاده میشوند. با این حال، بهتر است آنها را دقیقاً مشابه سند ملکی یا یک دارایی در رهن بانک در نظر نگیریم. چک و سفته بیشتر ابزاری برای تضمین پرداخت بدهی هستند. یعنی اگر وامگیرنده به تعهدات خود عمل نکند، بانک میتواند بر اساس شرایط قرارداد و قوانین مربوط، برای وصول طلب خود اقدام کند.
یک وثیقه مناسب برای بانک چه شرایطی دارد؟
برای اینکه یک دارایی بهعنوان وثیقه پذیرفته شود، باید ارزش آن مشخص و قابل بررسی باشد و مالکیت آن هم بهطور واضح مشخص باشد. بانک همچنین بررسی میکند که دارایی موردنظر مشکل قانونی نداشته باشد، قبلاً در رهن یا توقیف نباشد و در صورت نیاز بتوان از ارزش آن برای دریافت طلب استفاده کرد. ارزش وثیقه نیز معمولاً توسط بانک یا کارشناس مورد تأیید آن بررسی میشود.
البته داشتن یک دارایی باارزش به این معنی نیست که بانک حتماً آن را بهعنوان وثیقه قبول میکند. نوع وثیقه قابل قبول به شرایط و مبلغ وام و قوانین هر بانک بستگی دارد. به همین دلیل ممکن است یک دارایی برای دریافت یک نوع وام مناسب باشد، اما برای وام دیگر یا در بانک دیگری پذیرفته نشود.
تفاوت وثیقه، رهن و ترهین چیست؟
وثیقه، رهن، ترهین و فک رهن به هم مرتبط هستند، اما هر کدام معنی متفاوتی دارند.
- وثیقه: دارایی یا تضمینی است که برای اطمینان از بازپرداخت وام در نظر گرفته میشود.
- رهن: حالتی است که یک مال مشخص، مانند ملک، بهعنوان ضمانت بدهی در رهن بانک قرار میگیرد.
- ترهین: به عملِ در رهن گذاشتن یک دارایی گفته میشود.
- فک رهن: به آزاد شدن دارایی از رهن بانک پس از تسویه بدهی و انجام تعهدات گفته میشود.
مراحل وثیقه گذاشتن برای دریافت وام
مراحل وثیقه گذاشتن معمولاً از زمان درخواست وام شروع میشود و تا تأیید وثیقه و پرداخت تسهیلات ادامه دارد.
- انتخاب و درخواست وام: ابتدا باید نوع تسهیلات موردنظر خود را انتخاب و درخواست آن را ثبت کنید.
- مشخص شدن نوع ضمانت: بانک اعلام میکند برای وام موردنظر چه نوع وثیقه یا ضمانتی لازم است.
- معرفی وثیقه: متقاضی دارایی موردنظر، مانند ملک یا سپرده، را به بانک معرفی میکند.
- بررسی مدارک: بانک مدارک مربوط به دارایی و مالکیت آن را بررسی میکند.
- ارزیابی ارزش وثیقه: ارزش دارایی توسط بانک یا کارشناس مورد تأیید آن بررسی میشود.
- انجام استعلامها: در صورت نیاز، وضعیت قانونی و ثبتی دارایی بررسی میشود.
- ثبت وثیقه: اگر دارایی مورد تأیید باشد، مراحل لازم برای ثبت آن بهعنوان وثیقه یا قرار دادن آن در رهن انجام میشود.
- پرداخت وام: بعد از تکمیل مراحل و تأیید نهایی، مبلغ تسهیلات به متقاضی پرداخت میشود.
اگر اقساط وام پرداخت نشود چه اتفاقی برای وثیقه میافتد؟
پرداخت نکردن اقساط به این معنی نیست که وثیقه همان لحظه به بانک منتقل میشود. بانک معمولاً بر اساس قرارداد، نوع وثیقه و مقررات مربوط برای دریافت بدهی اقدام میکند و اگر بدهی همچنان پرداخت نشود، ممکن است در نهایت از وثیقه برای وصول طلب خود استفاده کند. به همین دلیل، اگر قرار است دارایی مهمی مثل خانه را وثیقه بگذارید، بهتر است قبل از دریافت وام توان بازپرداخت اقساط را واقعبینانه بررسی کنید.
آیا برای دریافت همه وامها وثیقه لازم است؟
وثیقه یکی از روشهایی است که بانکها برای اطمینان از بازپرداخت وام استفاده میکنند، اما همه وامها الزاماً به وثیقه ملکی نیاز ندارند. بسته به نوع تسهیلات، مبلغ وام و شرایط متقاضی، ممکن است از روشهایی مثل ضامن، چک، سفته، سپرده یا اعتبارسنجی استفاده شود. بنابراین بهتر است قبل از دریافت هر وام، شرایط ضمانت و تعهدات آن را بهدقت بررسی کنید.
اگر هدف شما از دریافت وام، خرید کالا است، همیشه لازم نیست ابتدا وام بگیرید و یک دارایی را وثیقه بانک کنید. در الوقسطی میتوانید کالاهای موردنیاز خود را بهصورت اقساطی تهیه کنید و در برخی طرحها حتی بدون پیش پرداخت خرید قسطی انجام دهید.