
امروزه بسیاری از کارهایی که تا چند سال قبل به مراجعه حضوری به بانک نیاز داشتند، با استفاده از تلفن همراه انجام میشوند. انتقال پول، پرداخت قبض، سرمایهگذاری، دریافت وام، خرید بیمه و حتی اعتبارسنجی مشتریان نمونههایی از خدماتی هستند که فناوری، شیوه انجام آنها را تغییر داده است. بخش مهمی از این تحول با مفهومی به نام «فینتک» یا فناوری مالی ارتباط دارد.
فینتک فقط به اپلیکیشنهای پرداخت یا موبایلبانک محدود نمیشود. این مفهوم طیف زیادی از خدمات مالی، از پرداخت الکترونیکی و بانکداری دیجیتال گرفته تا وام آنلاین، سرمایهگذاری هوشمند، بیمه دیجیتال، کیف پول الکترونیکی و فناوریهای نظارتی را در بر میگیرد. در ادامه بررسی میکنیم فین تک چیست، چگونه کار میکند، انواع فین تک کداماند، چه مزایا و معایبی دارد و فناوری مالی چگونه در حال تغییر صنعت بانکداری و خدمات مالی است.
فین تک چیست؟
فینتک یا FinTech از ترکیب دو واژه Financial به معنای «مالی» و Technology به معنای «فناوری» ساخته شده است. بنابراین FinTech را میتوان به فارسی «فناوری مالی» ترجمه کرد. به زبان ساده، فینتک به استفاده از فناوری برای ایجاد، بهبود یا سادهسازی خدمات مالی گفته میشود. Financial Stability Board یا FSB، فینتک را نوآوری مبتنی بر فناوری در خدمات مالی تعریف میکند که میتواند به ایجاد مدلهای کسبوکار، اپلیکیشنها، فرایندها یا محصولات جدید منجر شود و بر نحوه ارائه خدمات مالی اثر بگذارد.
بانک جهانی نیز فینتک را مفهومی گسترده میداند که از فناوریهای دیجیتال برای تحول فعالیتهای مالی استفاده میکند. بنابراین هر فناوری مالی را نمیتوان صرفاً یک اپلیکیشن بانکی دانست. یک سیستم اعتبارسنجی مبتنی بر هوش مصنوعی، پلتفرم وامدهی آنلاین، کیف پول دیجیتال، سامانه پرداخت اینترنتی یا سرویس سرمایهگذاری خودکار نیز میتواند بخشی از اکوسیستم فینتک باشد.
فین تک به زبان ساده یعنی چه؟
برای درک بهتر مفهوم فینتک، کافی است به کارهای مالی روزمره خود فکر کنید. وقتی بدون رفتن به بانک پول انتقال میدهید، از درگاه پرداخت اینترنتی خرید میکنید، موجودی کیف پول دیجیتال خود را افزایش میدهید، برای دریافت اعتبار بهصورت آنلاین درخواست میدهید یا وضعیت حساب خود را از طریق یک اپلیکیشن بررسی میکنید، در عمل از خدمات مبتنی بر فناوری مالی استفاده کردهاید.
در واقع هدف اصلی فینتک این است که فرایندهای مالی سریعتر، سادهتر، در دسترستر و در بسیاری از موارد کمهزینهتر شوند. هیئت ثبات مالی (FSB) نیز معتقد است نوآوریهای مالی مبتنی بر فناوری میتوانند دسترسی به خدمات مالی را آسانتر کنند، تنوع محصولات را افزایش دهند و در برخی موارد هزینه ارائه این خدمات را کاهش دهند.
فین تک چگونه کار میکند؟
شرکتهای فینتک معمولاً فناوری را میان کاربر و زیرساختهای مالی قرار میدهند. کاربر ممکن است تنها یک اپلیکیشن ساده ببیند، اما در پشت آن مجموعهای از سامانههای احراز هویت، بانک اطلاعاتی، API، الگوریتمهای اعتبارسنجی، سیستمهای امنیتی و زیرساختهای پرداخت فعالیت میکنند.
برای مثال، در یک پلتفرم وام آنلاین ممکن است اطلاعات هویتی کاربر بهصورت دیجیتال دریافت شود، اعتبار او با استفاده از دادههای موجود ارزیابی شود، نتیجه درخواست بهصورت خودکار مشخص شود و مراحل پرداخت و بازپرداخت نیز در همان پلتفرم انجام گیرد. به همین دلیل، فینتک فقط ظاهر دیجیتال خدمات مالی نیست؛ بخش مهمی از آن به اتوماسیون فرایندها، تحلیل داده و طراحی مدلهای مالی جدید مربوط میشود.
مهمترین فناوریهای مورد استفاده در فینتک
رشد فینتک به پیشرفت فناوریهایی وابسته است که خدمات مالی را سریعتر، دقیقتر و سادهتر میکنند. مهمترین این فناوریها عبارتاند از:
- هوش مصنوعی و یادگیری ماشین: به شرکتهای فینتک کمک میکند اعتبار مشتریان را بررسی کنند، تقلب را سریعتر تشخیص دهند، ریسکها را بسنجند و خدمات متناسب با نیاز هر کاربر ارائه دهند.
- کلانداده و تحلیل داده: با بررسی حجم زیادی از اطلاعات، امکان شناخت بهتر رفتار مشتریان، پیشبینی نیازهای آنها و ارزیابی دقیقتر ریسکهای مالی را فراهم میکند.
- رایانش ابری: به کسبوکارهای مالی اجازه میدهد بدون نیاز به زیرساختهای سختافزاری گسترده، خدمات خود را سریعتر توسعه دهند و با هزینه کمتر در اختیار کاربران بیشتری قرار دهند.
- API و بانکداری باز: امکان ارتباط امن میان بانکها، اپلیکیشنها و سایر سرویسهای مالی را فراهم میکند تا اطلاعات و خدمات مالی راحتتر بین آنها تبادل شود.
- بلاکچین و دفتر کل توزیعشده: روشی برای ثبت و بهاشتراکگذاری اطلاعات و تراکنشها در یک شبکه است که میتواند امنیت، شفافیت و قابلیت پیگیری اطلاعات را افزایش دهد.
انواع فین تک چیست؟
فناوری مالی حوزه بسیار گستردهای است و بسته به نوع خدمت میتوان آن را به شاخههای مختلف تقسیم کرد.
۱- فینتک پرداخت
پرداخت الکترونیکی یکی از شناختهشدهترین حوزههای فینتک است. درگاههای پرداخت اینترنتی، پرداخت موبایلی، کیف پول دیجیتال و ابزارهای انتقال پول در این گروه قرار میگیرند. هدف این خدمات، سادهتر و سریعتر کردن جابهجایی پول میان افراد و کسبوکارهاست.
۲- بانکداری دیجیتال و نئوبانک
بانکداری دیجیتال تلاش میکند بخش بزرگی از خدمات بانکی را از فضای شعبه به کانالهای آنلاین منتقل کند. نئوبانکها نیز نمونهای پیشرفتهتر از همین روند هستند که تجربه کاربری آنها از ابتدا حول کانالهای دیجیتال طراحی شده است. خدماتی مانند افتتاح حساب غیرحضوری، مدیریت حساب، انتقال پول و دریافت برخی خدمات اعتباری میتوانند در این دسته قرار گیرند.
۳- لندتک و وام آنلاین
لندتک (LendTech) یکی از مهمترین شاخههای فینتک است که بر فناوریهای مرتبط با وامدهی و اعتبار تمرکز دارد. در مدلهای قدیمی، درخواست اعتبار ممکن است شامل مراجعه حضوری، ارائه اسناد متعدد و فرایند طولانی بررسی باشد. لندتک تلاش میکند بخشهایی مانند ثبت درخواست، احراز هویت، اعتبارسنجی، تصمیمگیری اعتباری و بازپرداخت را دیجیتالی کند.
۴- ولثتک؛ فناوری مدیریت سرمایه
WealthTech یا ولثتک یعنی استفاده از فناوری برای سادهتر کردن سرمایهگذاری و مدیریت داراییها. برای مثال، اپلیکیشنهای سرمایهگذاری، ابزارهای بررسی و تحلیل بازار، سامانههای مدیریت سبد سرمایه و مشاوران سرمایهگذاری در این حوزه قرار میگیرند.
۵- اینشورتک؛ فناوری بیمه
InsurTech یا اینشورتک، فناوری را وارد صنعت بیمه میکند. مقایسه و خرید آنلاین بیمه، ارزیابی دیجیتال ریسک، پردازش هوشمند خسارت و شخصیسازی محصولات بیمهای از کاربردهای این حوزه محسوب میشوند.
۶- رگتک؛ فناوری مقررات
RegTech یا رگتک به استفاده از فناوری برای کمک به مؤسسات مالی در اجرای الزامات قانونی و نظارتی گفته میشود. احراز هویت مشتری، کنترل تراکنشها، گزارشدهی نظارتی و تشخیص برخی رفتارهای مشکوک میتوانند در این حوزه قرار بگیرند.
۷- مدیریت مالی شخصی
اپلیکیشنهایی که به کاربران در کنترل درآمد، هزینه، پسانداز و بودجه کمک میکنند نیز بخشی از اکوسیستم فناوری مالی هستند. چنین سرویسهایی معمولاً دادههای مالی را دستهبندی میکنند تا کاربر تصویر روشنتری از وضعیت مالی خود داشته باشد.
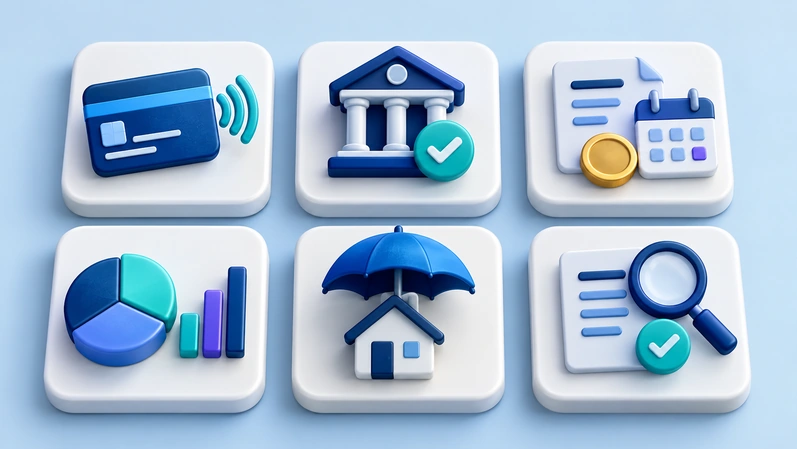
کاربرد فین تک در زندگی روزمره
بخش زیادی از کاربران بدون آنکه متوجه باشند هر روز با فناوری مالی سروکار دارند. پرداخت اینترنتی هزینه یک کالا، انتقال وجه با تلفن همراه، استفاده از کیف پول دیجیتال، دریافت اعتبار آنلاین، خرید بیمه بهصورت غیرحضوری یا مدیریت سرمایهگذاری از طریق یک پلتفرم دیجیتال، همگی میتوانند نمونههایی از کاربرد فینتک باشند.
دامنه خدمات مالی دیجیتال نیز بسیار گسترده است. بانک جهانی خدماتی مانند پرداخت، انتقال پول، پسانداز، اعتبار، بیمه و سرمایهگذاری را از جمله فعالیتهایی میداند که میتوانند از طریق فناوری دیجیتال ارائه شوند.
تفاوت فین تک و بانکداری دیجیتال چیست؟
فینتک و بانکداری دیجیتال ارتباط نزدیکی با یکدیگر دارند، اما یک مفهوم نیستند. بانکداری دیجیتال بیشتر به دیجیتالی کردن خدمات یک بانک و ارائه آنها از طریق کانالهایی مانند وبسایت یا اپلیکیشن مربوط میشود. اما فینتک مفهوم گستردهتری است. فناوری مالی علاوه بر بانکداری، حوزههای پرداخت، بیمه، سرمایهگذاری، وامدهی، مدیریت مالی، فناوری نظارتی و سایر خدمات مالی را نیز پوشش میدهد.
همچنین یک شرکت فینتک الزاماً بانک نیست. ممکن است تنها روی یک بخش مشخص از زنجیره خدمات مالی، مانند پرداخت یا اعتبارسنجی، فعالیت کند.
شرکت و استارتاپ فین تک چیست؟
شرکت یا استارتاپ فینتک کسبوکاری است که با استفاده از فناوری، خدمات مالی را سادهتر، سریعتر یا نوآورانهتر ارائه میکند. این کسبوکارها ممکن است مستقیماً به کاربران خدماتی مانند پرداخت، اعتبارسنجی، سرمایهگذاری یا مدیریت مالی ارائه دهند یا فناوری مورد نیاز بانکها، بیمهها و مؤسسات مالی را توسعه دهند. به همین دلیل، شرکتهای فینتک همیشه رقیب بانکها نیستند و بسیاری از آنها در همکاری با مؤسسات مالی، زیرساختها و تجربه دیجیتال خدمات بانکی و مالی را بهبود میدهند.
مزایا و معایب فین تک
فینتک با سادهتر کردن دسترسی به خدمات مالی، کاهش نیاز به مراجعه حضوری، افزایش سرعت انجام امور و خودکارسازی فرایندها، تجربه کاربری بهتری ایجاد میکند. همچنین میتواند هزینههای عملیاتی را کاهش دهد، رقابت را افزایش دهد و امکان ارائه خدمات مالی به افرادی را فراهم کند که دسترسی محدودی به خدمات سنتی دارند. فناوری مالی علاوه بر ایجاد خدمات و محصولات جدید، میتواند شفافیت در خدمات مالی را بیشتر کند و دسترسی افراد بیشتری را به این خدمات آسانتر سازد.
در مقابل، فینتک با چالشهایی مانند امنیت سایبری، حفظ حریم خصوصی و حفاظت از دادههای کاربران همراه است. جمعآوری گسترده اطلاعات کاربران، احتمال سوءاستفاده و تقلب، تصمیمگیری ناعادلانه توسط الگوریتمها، بدهکار شدن بیش از توان مالی و شکاف دیجیتال نیز از ریسکهای این حوزه هستند. به همین دلیل، کاربران باید پیش از استفاده از هر سرویس فینتک، اعتبار ارائهدهنده، هزینهها، شرایط استفاده و نحوه نگهداری و پردازش اطلاعات شخصی خود را بررسی کنند.
فین تک در ایران
فینتک در ایران نیز بیش از هر چیز در خدماتی مانند پرداخت آنلاین، انتقال پول، درگاه پرداخت، کیف پول، خدمات سرمایهگذاری، اعتباردهی دیجیتال و پلتفرمهای مالی قابل مشاهده است. در سالهای اخیر، حوزه لندتک و خدمات اعتباری نیز توجه بیشتری جلب کرده است؛ زیرا فناوری میتواند بخش قابل توجهی از فرایند درخواست اعتبار، بررسی اطلاعات و مدیریت بازپرداخت را دیجیتالی کند.
با این حال، رشد فناوری مالی در هر کشور به مجموعهای از عوامل شامل زیرساخت بانکی، قوانین، دسترسی به داده، امنیت، مدلهای اعتبارسنجی و اعتماد کاربران وابسته است. به همین دلیل، آینده فینتک در ایران نیز صرفاً به توسعه اپلیکیشنهای جدید وابسته نیست و همکاری میان کسبوکارهای فناوری، بانکها، مؤسسات مالی و نهادهای تنظیمگر نقش مهمی در توسعه این بازار دارد.
جمعبندی؛ فناوری مالی فین تک
هدف اصلی بسیاری از این فناوریها کاهش پیچیدگی، افزایش سرعت و ایجاد دسترسی آسانتر به خدمات مالی است. در مقابل، امنیت سایبری، حفاظت از اطلاعات کاربران، شفافیت و مدیریت ریسک نیز باید همزمان با توسعه این خدمات مورد توجه قرار گیرند.
برای مصرفکنندگان، ملموسترین نتیجه این تحول این است که بسیاری از خدماتی که زمانی نیازمند مراجعه حضوری و فرایندهای طولانی بودند، اکنون از طریق موبایل و اینترنت قابل انجام هستند. حتی مدلهایی مانند دریافت اعتبار و خرید قسطی نیز به کمک لندتک و سایر راهکارهای فینتک در حال تبدیل شدن به بخشی از تجربه دیجیتال خدمات مالی هستند.