
وام گرفتن دیگر لزوماً به معنی صف بانک، فرمهای طولانی و مدتها انتظار نیست. لندتک (LendTech) با استفاده از فناوری، فرایندهای وامدهی و اعتباردهی را دیجیتالی، سریعتر و سادهتر میکند. لندتک یکی از شاخههای فینتک (FinTech) است که تمرکز آن روی فناوریهای مرتبط با Lending و Credit؛ از ثبت درخواست و اعتبارسنجی تا پرداخت و مدیریت بازپرداخت است.
لندتک چگونه کار میکند؟
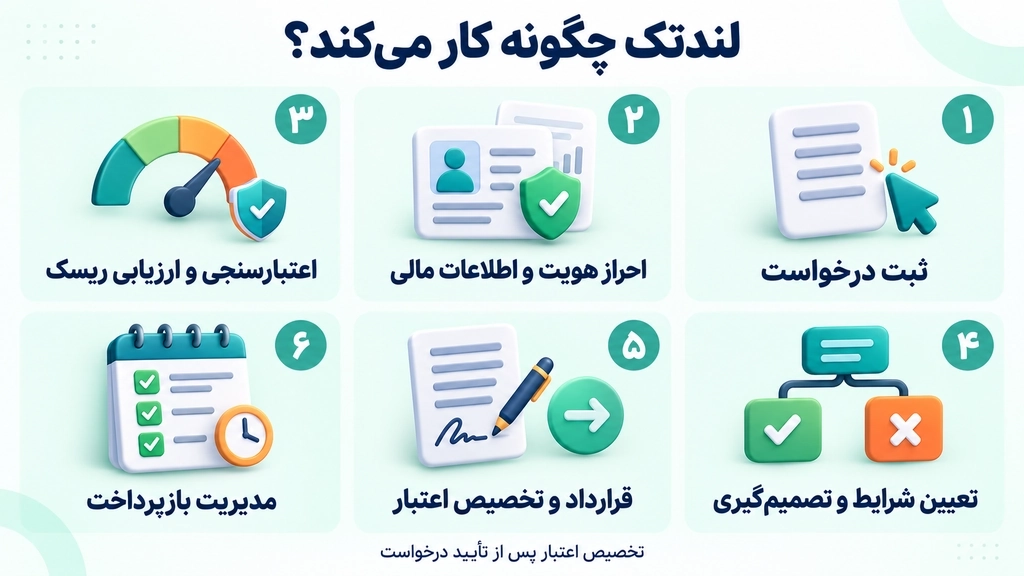
لندتک بخش زیادی از مسیر دریافت و مدیریت اعتبار را به یک فرایند دیجیتال تبدیل میکند. البته نحوه کار هر پلتفرم متفاوت است، اما مسیر معمول دریافت تسهیلات در یک سیستم لندتک عموما شامل مراحل زیر است:
- ثبت درخواست: کاربر اطلاعات اولیه خود و نوع اعتبار یا تسهیلات موردنیاز را در پلتفرم ثبت میکند.
- احراز هویت و KYC: هویت متقاضی از طریق اطلاعات هویتی، شماره تماس و در برخی موارد احراز هویت دیجیتال بررسی میشود.
- جمعآوری اطلاعات مالی و اعتباری: اطلاعاتی مانند سوابق تسهیلات، بدهیها، وضعیت بازپرداخت و سایر دادههای مرتبط با توان مالی متقاضی بررسی میشوند.
- اعتبارسنجی: پلتفرم با استفاده از مدلهای اعتبارسنجی، سابقه و رفتار اعتباری متقاضی را ارزیابی میکند.
- ارزیابی ریسک: احتمال بازپرداخت موفق یا عدم بازپرداخت اقساط بررسی میشود تا ریسک اعطای اعتبار مشخص شود.
- تعیین مبلغ و شرایط اعتبار: بر اساس نتیجه اعتبارسنجی، سقف اعتبار، مدت بازپرداخت، تعداد اقساط و سایر شرایط تعیین میشوند.
- تأیید یا رد درخواست: سیستم یا کارشناس اعتباری درباره درخواست تصمیمگیری میکند.
- قرارداد و امضای الکترونیکی: در صورت تأیید، قرارداد تسهیلات در اختیار کاربر قرار میگیرد و در پلتفرمهای کاملاً دیجیتال میتواند بهصورت الکترونیکی تأیید یا امضا شود.
- پرداخت یا تخصیص اعتبار: اعتبار ممکن است به حساب کاربر واریز شود یا برای خرید از فروشگاهها و پذیرندگان مشخص در اختیار او قرار گیرد.
- مدیریت بازپرداخت: پس از دریافت اعتبار، فرایندهایی مانند نمایش مانده بدهی، پرداخت اقساط، یادآوری سررسید و پیگیری بازپرداخت از طریق سیستم Loan Servicing مدیریت میشوند.
اجزای اصلی یک پلتفرم لندتک چیست؟
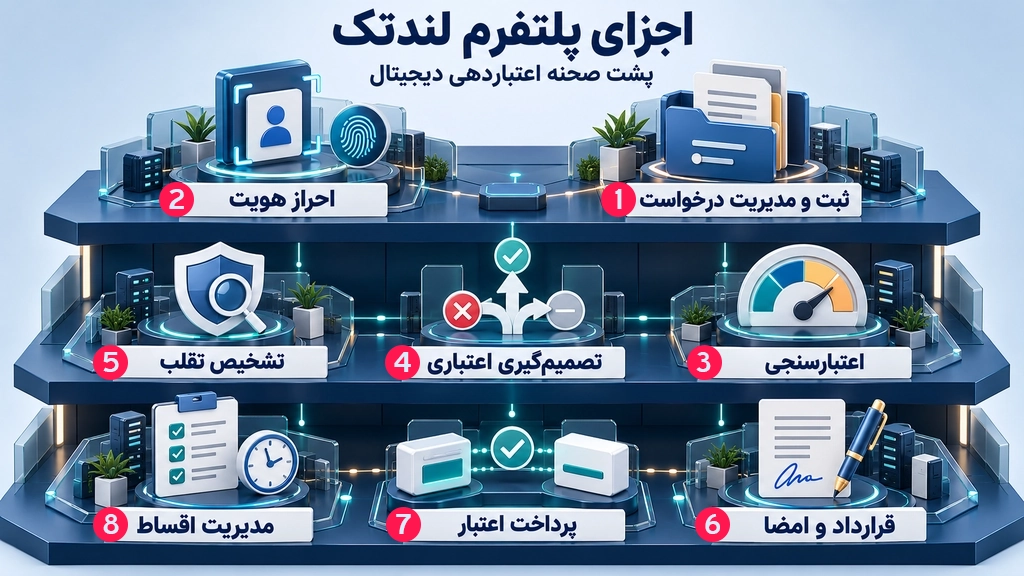
یک پلتفرم لندتک فقط یک فرم آنلاین برای درخواست وام نیست. پشت این پلتفرمها مجموعهای از سیستمها و زیرساختها قرار دارند که از زمان ثبت درخواست تا بازپرداخت اقساط، فرایند اعتباردهی را مدیریت میکنند. در ادامه، مهمترین بخشها و اجزای تشکیلدهنده یک پلتفرم لندتک را بررسی میکنیم.
۱- سیستم ثبت و مدیریت درخواست تسهیلات (Loan Origination System)
Loan Origination System یا LOS فرایند دریافت و بررسی درخواست تسهیلات را مدیریت میکند. اطلاعات متقاضی، مدارک، وضعیت درخواست، نتایج استعلامها و مراحل بررسی تا زمان تأیید یا رد درخواست در این سیستم ثبت و پیگیری میشوند.
۲- احراز هویت و e-KYC
پلتفرم باید مطمئن شود فردی که درخواست اعتبار ثبت کرده، همان شخصی است که ادعا میکند. در فرایند e-KYC یا احراز هویت دیجیتال، اطلاعات هویتی متقاضی با استفاده از روشها و استعلامهای مختلف بررسی میشود تا نیاز به مراجعه حضوری کاهش پیدا کند.
۳- موتور اعتبارسنجی (Credit Scoring)
موتور اعتبارسنجی اطلاعات مالی و اعتباری متقاضی را بررسی میکند و معمولاً یک امتیاز اعتباری یا شاخص ریسک به او اختصاص میدهد. سوابق بازپرداخت، بدهیهای قبلی و سایر دادههای مرتبط میتوانند در این ارزیابی نقش داشته باشند.
۴- موتور تصمیمگیری اعتباری (Decision Engine)
پس از جمعآوری اطلاعات و نتایج اعتبارسنجی، Decision Engine بر اساس قوانین و سیاستهای اعتباری مشخص میکند که درخواست پذیرفته یا رد شود و در صورت تأیید، چه میزان اعتبار و با چه شرایطی به متقاضی تعلق بگیرد.
۵- سیستم تشخیص تقلب (Fraud Detection)
یکی دیگر از بخشهای مهم لندتک، شناسایی رفتارها و درخواستهای مشکوک است. سیستمهای Fraud Detection میتوانند مواردی مانند اطلاعات ناسازگار، هویت جعلی، درخواستهای غیرعادی یا الگوهای مشکوک را شناسایی و برای بررسی بیشتر علامتگذاری کنند.
۶- قرارداد و امضای الکترونیکی
پس از تأیید درخواست، قرارداد تسهیلات در اختیار متقاضی قرار میگیرد. در پلتفرمهای دیجیتال، پذیرش شرایط قرارداد و در برخی موارد امضای آن میتواند بهصورت الکترونیکی انجام شود.
۷- پرداخت و مدیریت اقساط
پس از نهاییشدن قرارداد، اعتبار در اختیار کاربر قرار میگیرد. بسته به مدل کسبوکار، این اعتبار ممکن است به حساب متقاضی واریز شود یا فقط برای خرید از فروشگاهها و پذیرندگان مشخص قابل استفاده باشد.
۸- مدیریت وام پس از پرداخت (Loan Servicing)
فرایند اعتباردهی پس از پرداخت وام نیز ادامه دارد و نیازمند مدیریت مستمر است. سیستم Loan Servicing مسئول مدیریت تسهیلات از زمان پرداخت تا تسویه کامل است؛ از جمله:
- نمایش مبلغ و تعداد اقساط
- ثبت پرداختها
- نمایش مانده بدهی
- یادآوری سررسید اقساط
- مدیریت تأخیر در پرداخت
- پیگیری مطالبات
در عمل، همه پلتفرمهای لندتک تمام این زیرساختها را خودشان توسعه نمیدهند. بخشی از خدمات ممکن است توسط بانکها، شرکتهای اعتبارسنجی، سرویسهای احراز هویت، شرکتهای پرداخت یا سایر ارائهدهندگان فناوری مالی تأمین شود.
انواع لندتک چیست؟
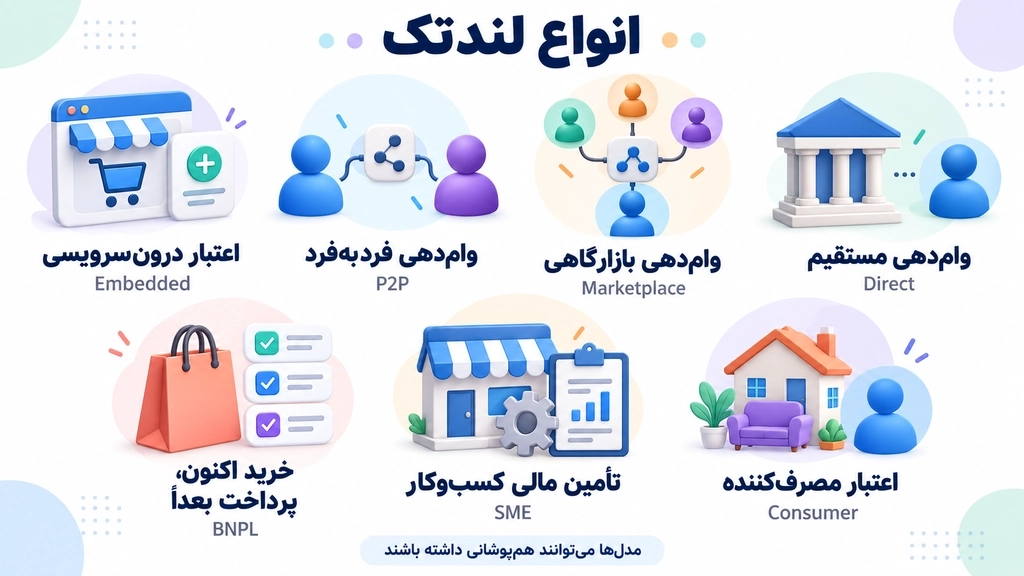
لندتک فقط یک مدل مشخص برای ارائه وام یا اعتبار ندارد. شرکتهای فعال در این حوزه بسته به اینکه منابع مالی از کجا تأمین میشود، اعتبار به چه کسی ارائه میشود و کاربر در چه بستری آن را دریافت میکند، میتوانند مدلهای متفاوتی داشته باشند. نکته مهم این است که این دستهبندیها همیشه کاملاً از یکدیگر جدا نیستند؛ یک پلتفرم ممکن است همزمان در چند گروه قرار بگیرد.
وامدهی مستقیم دیجیتال (Digital Direct Lending)
در مدل Digital Direct Lending، یک شرکت یا مؤسسه مالی از طریق یک بستر دیجیتال مستقیماً به متقاضی وام یا اعتبار ارائه میکند. ثبت درخواست، بررسی اطلاعات، اعتبارسنجی و مدیریت تسهیلات نیز میتواند تا حد زیادی بهصورت آنلاین انجام شود. در این مدل برخلاف P2P، لزوماً قرار نیست یک فرد سرمایه خود را مستقیماً به فرد دیگری قرض دهد.
وامدهی بازارگاهی (Marketplace Lending)
در Marketplace Lending، پلتفرم نقش واسطهای را دارد که متقاضیان اعتبار را به منابع تأمین مالی متصل میکند. این منابع میتوانند اشخاص، سرمایهگذاران یا مؤسسات مالی باشند. بنابراین وظیفه اصلی پلتفرم، ایجاد زیرساختی برای ثبت درخواست، ارزیابی متقاضی و ارتباط میان طرفهای مختلف بازار اعتبار است.
وامدهی فرد به فرد (P2P Lending)
P2P Lending یا Peer-to-Peer Lending مدلی است که در آن پلتفرم، افرادی که به دنبال دریافت وام هستند را به افرادی که قصد تأمین مالی دارند متصل میکند. در این روش، پلتفرم معمولاً زیرساخت ثبت درخواست، ارزیابی ریسک، پرداخت و مدیریت بازپرداخت را فراهم میکند. نکته مهم این است که P2P Lending فقط یکی از مدلهای وامدهی دیجیتال است و نباید آن را مترادف LendTech دانست. دامنه لندتک بسیار گستردهتر از وامدهی فردبهفرد است.
اعتباردهی درونسرویسی (Embedded Lending)
در Embedded Lending، امکان دریافت اعتبار مستقیماً داخل فرایند استفاده از یک محصول یا سرویس قرار میگیرد. در نتیجه، کاربر برای دریافت اعتبار الزاماً وارد یک پلتفرم مالی مستقل نمیشود. برای مثال، ممکن است هنگام خرید از یک فروشگاه اینترنتی، گزینه دریافت اعتبار یا پرداخت اقساطی همانجا در اختیار مشتری قرار گیرد. در این حالت، Lending به بخشی از تجربه خرید تبدیل شده است.
اعتباردهی به مصرفکنندگان (Consumer Lending)
Consumer Lending به ارائه اعتبار و تسهیلات به اشخاص برای نیازهای مصرفی اشاره دارد؛ مانند خرید کالا، هزینههای شخصی یا سایر مخارج خانوار. لندتک میتواند فرایند ارائه این نوع اعتبار را از ثبت درخواست و اعتبارسنجی گرفته تا پرداخت و مدیریت اقساط دیجیتالی کند.
تأمین مالی کسبوکارهای کوچک و متوسط (SME Lending)
لندتک فقط برای مشتریان حقیقی کاربرد ندارد. در مدل SME Lending، فناوری برای تأمین مالی کسبوکارهای کوچک و متوسط استفاده میشود. برای مثال، یک کسبوکار ممکن است برای سرمایه در گردش، خرید تجهیزات یا توسعه فعالیت خود درخواست تأمین مالی ثبت کند و بخشی از فرایند ارزیابی و دریافت تسهیلات از طریق پلتفرم دیجیتال انجام شود.
خرید اکنون، پرداخت بعداً (BNPL)
BNPL یا Buy Now, Pay Later مدلی اعتباری است که به مشتری اجازه میدهد کالا یا خدمات را اکنون دریافت کند و هزینه آن را در آینده، معمولاً طی چند قسط، بپردازد. BNPL را نباید دقیقاً معادل LendTech دانست. BNPL یکی از مدلهای ارائه اعتبار است که میتواند از فناوریها و زیرساختهای حوزه لندتک برای احراز هویت، اعتبارسنجی، تصمیمگیری اعتباری و مدیریت اقساط استفاده کند.
به همین دلیل، مرز میان برخی مدلهای لندتک همیشه کاملاً مشخص نیست. برای مثال، یک سرویس BNPL میتواند همزمان نوعی Consumer Lending و Embedded Lending نیز محسوب شود.
تفاوت لندتک با فینتک، BNPL و P2P چیست؟
لندتک با مفاهیمی مثل فینتک، BNPL و P2P ارتباط نزدیکی دارد، اما هیچکدام دقیقاً مترادف یکدیگر نیستند. فینتک مفهوم گستردهتری است، لندتک روی وام و اعتبار تمرکز دارد و BNPL و P2P مدلهای مشخصتری در حوزه اعتبار و وامدهی هستند.
| مفهوم | تعریف | تمرکز اصلی |
| FinTech | استفاده از فناوری برای ارائه یا بهبود خدمات مالی | کل خدمات مالی |
| LendTech | استفاده از فناوری در فرایندهای مرتبط با وام و اعتبار | Lending و Credit |
| P2P Lending | اتصال وامگیرندگان به افرادی که منابع مالی فراهم میکنند | وامدهی فردبهفرد |
| BNPL | خرید کالا یا خدمات اکنون و پرداخت هزینه در آینده | اعتبار هنگام خرید |
| Digital Banking | ارائه خدمات بانکی از طریق کانالهای دیجیتال | مجموعه خدمات بانکی |
اعتبارسنجی در لندتک چگونه انجام میشود؟
یکی از مهمترین بخشهای لندتک، اعتبارسنجی متقاضی است. هدف اعتبارسنجی این است که پلتفرم یا تأمینکننده مالی بتواند ارزیابی کند فرد تا چه اندازه توان و سابقه مناسبی برای بازپرداخت تسهیلات دارد. در این مرحله معمولاً از Credit Scoring یا امتیازدهی اعتباری استفاده میشود.
Credit Scoring فرایندی است که طی آن اطلاعات مالی و اعتباری متقاضی بررسی میشود و بر اساس یک مدل مشخص، سطح ریسک یا امتیاز اعتباری او تعیین میشود. هرچه ریسک بازپرداخت کمتر ارزیابی شود، احتمال تأیید درخواست یا دریافت شرایط بهتر میتواند بیشتر باشد.
مزایا و چالشهای لندتک در یک نگاه
لندتک میتواند فرایند اعتباردهی را سریعتر و کارآمدتر کند، اما در کنار این مزایا با ریسکهای اعتباری، امنیتی و مقرراتی نیز همراه است.
| مزایای LendTech | ریسکها و چالشهای LendTech |
| دسترسی آنلاین و سادهتر به خدمات اعتباری | ریسک عدم بازپرداخت |
| کاهش مراحل و فرایند درخواست | تهدیدهای امنیت سایبری |
| سرعت بیشتر بررسی و پردازش درخواستها | ریسک افشای اطلاعات و حریم خصوصی |
| شفافیت بیشتر در پیگیری وضعیت درخواست | تقلب و سوءاستفاده از هویت |
| امکان طراحی محصولات اعتباری متنوعتر | خطای مدلهای اعتبارسنجی |
| خودکارسازی فرایندهای وامدهی | احتمال سوگیری الگوریتمی |
| کاهش فرایندهای دستی برای وامدهنده | بدهکارشدن بیش از توان بازپرداخت |
| استفاده بهتر از داده برای ارزیابی ریسک | ریسک نقدینگی در برخی مدلهای وامدهی |
| افزایش مقیاسپذیری عملیات | تغییر یا پیچیدگی مقررات حوزه اعتبار |
| کاهش زمان Loan Origination | وابستگی به زیرساختهای فناوری و داده |
وضعیت لندتک در ایران
لندتک در ایران طی سالهای اخیر با توسعه خدماتی مانند اعتباردهی دیجیتال، خرید اقساطی و تسهیلات آنلاین گسترش پیدا کرده است. در این اکوسیستم، بانکها و مؤسسات مالی میتوانند منابع مالی را تأمین کنند و پلتفرمهای اعتباری، شرکتهای تسهیلاتیار و فروشگاههای پذیرنده مسیر دریافت و استفاده از اعتبار را برای کاربران سادهتر کنند. به همین دلیل، کاربران برای دریافت وام یا اعتبار خرید دیگر الزاماً با یک مجموعه واحد سروکار ندارند و ممکن است چند بازیگر مختلف در فرایند تأمین اعتبار، اعتبارسنجی و خرید نقش داشته باشند.
یکی از نمونههای این مدل، الوقسطی است که بهعنوان فروشگاه پذیرنده، امکان خرید با چندین طرح و سرویس اعتباری را فراهم کرده است. کاربران میتوانند پس از دریافت اعتبار از سرویسهای پشتیبانیشده، از اعتبار خود برای خرید انواع کالا در الوقسطی استفاده کنند. از جمله این طرحها میتوان به موارد زیر اشاره کرد:
- الوپی: یکی از طرحهای اعتباری قابل استفاده برای خرید اقساطی از الوقسطی.
- کالاپی: سرویس اعتبار خرید که کاربران واجد شرایط میتوانند از اعتبار آن برای خرید کالا از پذیرندگان استفاده کنند.
- وایب: یکی دیگر از طرحهای اعتباری پشتیبانیشده در الوقسطی برای خرید اقساطی کالا.
- کالانو باجت: طرح اعتباری دیگری که امکان استفاده از اعتبار آن برای خرید از الوقسطی فراهم شده است.
آینده لندتک چگونه خواهد بود؟
آینده لندتک به سمت اعتباردهی سریعتر، هوشمندتر و یکپارچهتر حرکت میکند. توسعه بانکداری باز، Open Finance، دادههای جایگزین و هویت دیجیتال میتواند به پلتفرمها کمک کند تصویر دقیقتری از وضعیت مالی کاربران داشته باشند و فرایندهایی مثل اعتبارسنجی و تصمیمگیری اعتباری را با سرعت بیشتری انجام دهند. در کنار آن، هوش مصنوعی میتواند در تحلیل ریسک، شخصیسازی پیشنهادهای اعتباری و تشخیص تقلب نقش پررنگتری پیدا کند.
از طرف دیگر، رشد Embedded Finance و Embedded Lending باعث میشود اعتبار بیش از گذشته مستقیماً داخل فروشگاهها، اپلیکیشنها و سرویسهای غیرمالی ارائه شود. در نتیجه، لندتک احتمالاً به بخشی نامرئیتر اما مهمتر از تجربه خرید و دریافت خدمات مالی تبدیل میشود؛ هرچند موفقیت این روند همچنان به عواملی مثل مقررات، امنیت داده، مدیریت ریسک و اعتماد کاربران وابسته خواهد بود.