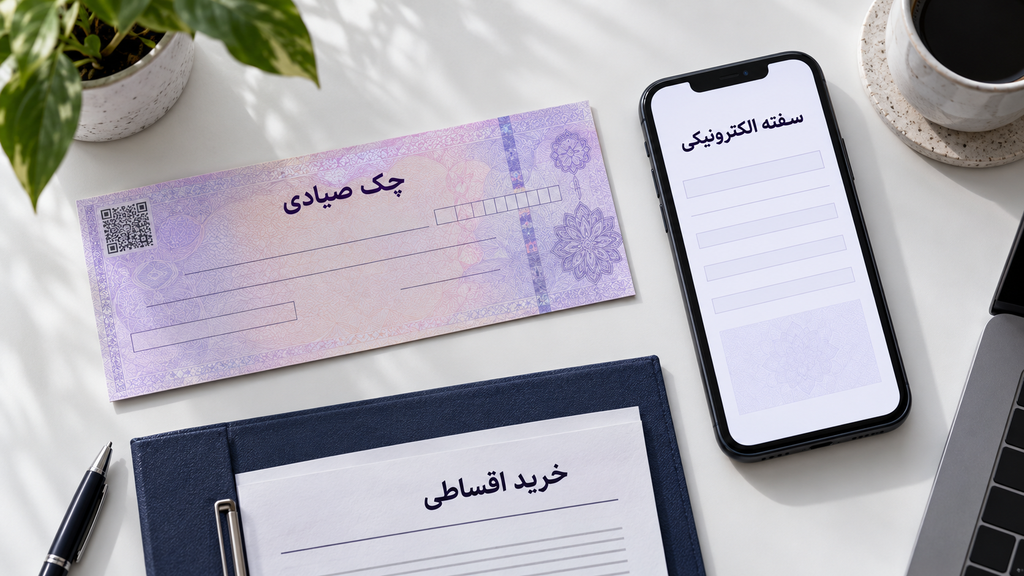

وقتی برای خرید اقساطی اقدام میکنید، ممکن است از شما چک صیادی یا سفته الکترونیکی بهعنوان ضمانت بازپرداخت بخواهند؛ اما تفاوت این دو، فقط در شکل صدورشان نیست. شرایط دریافت، نحوه ثبت، میزان دسترسی، پذیرش توسط اعتباردهنده و مسیر پیگیری هرکدام میتواند متفاوت باشد. به همین دلیل، انتخاب بین چک صیادی و سفته الکترونیکی باید با توجه به شرایط خودتان و طرح اعتباری انجام شود. در این مقاله، این دو روش ضمانت را از جنبههای مختلف مقایسه میکنیم تا بتوانید قبل از دریافت اعتبار خرید، با آگاهی بیشتری تصمیم بگیرید.
چک صیادی و سفته الکترونیکی در خرید اقساطی چه نقشی دارند؟
در خرید اقساطی، چک صیادی و سفته الکترونیکی معمولاً بهعنوان ضمانت بازپرداخت اقساط دریافت میشوند. به این ترتیب، مجموعه اعتباردهنده برای تعهدات مالی خریدار پشتوانه مشخصی دارد. با این حال، شیوه صدور، ثبت و استفاده از این دو ابزار با یکدیگر متفاوت است و هر طرح اعتباری ممکن است بسته به شرایط خود، چک صیادی، سفته الکترونیکی یا هر دو را بپذیرد.
چک صیادی چیست؟
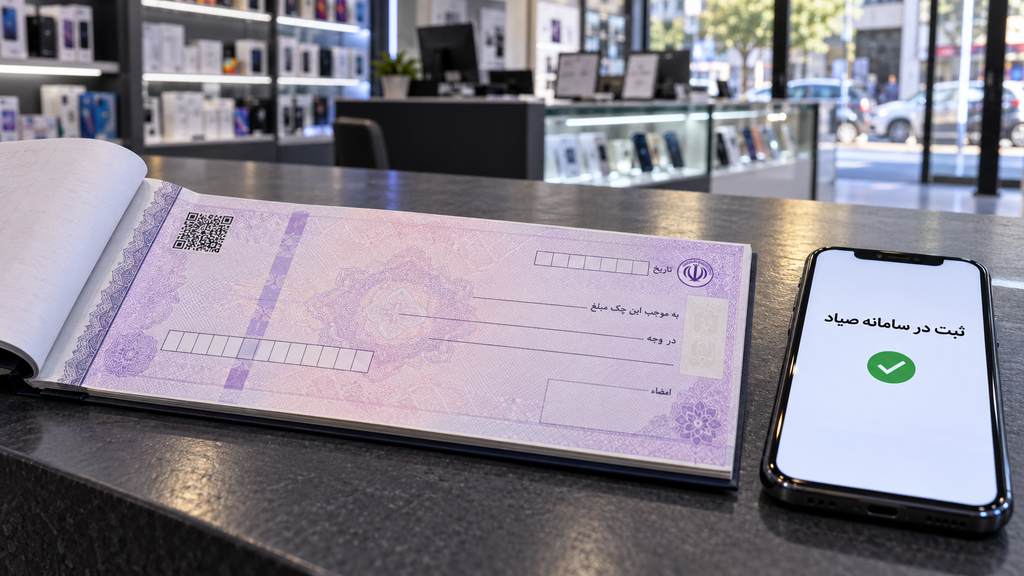
چک صیادی نوعی چک است که برای هر برگه آن شناسه یکتای صیادی در نظر گرفته میشود و اطلاعات مربوط به صدور آن در سامانه صیاد ثبت میشود. هنگام صدور چکهای جدید، اطلاعاتی مانند هویت دارنده، مبلغ و تاریخ چک باید برای همان شناسه یکتا در سامانه ثبت شود. بنابراین در خرید اقساطی، صرفاً تحویل برگه چک کافی نیست و ثبت صحیح اطلاعات آن در سامانه صیاد اهمیت دارد. قانون صدور چک نیز ثبت این اطلاعات و مالکیت چک در سامانه صیاد را برای چکهای شامل مقررات جدید الزامی کرده است.
سفته الکترونیکی چیست؟
سفته الکترونیکی همان سفته کاغذی است که بهصورت دیجیتال صادر و مدیریت میشود. برای استفاده از آن نیازی به تهیه نسخه فیزیکی نیست و اطلاعاتی مانند مبلغ تعهد و مشخصات طرفین بهصورت الکترونیکی ثبت میشود. این نوع سفته در برخی طرحهای خرید اقساطی میتواند بهعنوان ضمانت تعهدات مالی استفاده شود. صدور سفته و برات الکترونیکی در قوانین کشور پیشبینی شده و در نظریه مشورتی شماره ۷/۱۴۰۲/۱۱۵۲ اداره کل حقوقی قوه قضاییه نیز حقوق قانونی مربوط به سفته الکترونیکی و امکان واخواست آن بررسی شده است.
تفاوت چک صیادی و سفته الکترونیکی در یک نگاه
تفاوت اصلی چک صیادی و سفته الکترونیکی در نحوه صدور، دسترسی، بستر ثبت و شیوه استفاده بهعنوان ضمانت است. چک صیادی به حساب جاری و دستهچک وابسته است، در حالی که سفته الکترونیکی میتواند برای افرادی که دستهچک ندارند نیز گزینه بهتری باشد؛ البته به شرطی که اعتباردهنده آن را بپذیرد.
| معیار | چک صیادی | سفته الکترونیکی |
| نیاز به دستهچک | بله | خیر |
| بستر اصلی | حساب جاری و سامانه صیاد | سامانه یا بانک ارائهدهنده سفته الکترونیکی |
| فرایند صدور | ثبت اطلاعات چک و تأیید آن در سامانه صیاد | صدور و امضای الکترونیکی طبق فرایند ارائهدهنده |
| امکان انجام فرایند بهصورت غیرحضوری | بخش زیادی از فرایند بهصورت دیجیتال انجام میشود | معمولاً فرایند آن با محوریت خدمات دیجیتال انجام میشود |
| پذیرش برای خرید اقساطی | به شرایط و طرح اعتباردهنده بستگی دارد | به شرایط و طرح اعتباردهنده بستگی دارد |
| پیگیری در صورت عدم انجام تعهد | براساس قانون چک و شرایط سند انجام میشود | براساس مقررات و مسیر حقوقی مربوط به سفته انجام میشود |
برای خرید اقساطی، چک صیادی بهتر است یا سفته الکترونیکی؟
برای خرید اقساطی نمیتوان یک پاسخ ثابت داد که چک صیادی همیشه بهتر است یا سفته الکترونیکی. انتخاب مناسب به شرایط شما، نوع طرح اعتباری و الزامات اعتباردهنده بستگی دارد. بهترین راه این است که براساس موقعیت خودتان تصمیم بگیرید.
- اگر دستهچک صیادی ندارید: در طرحهایی که سفته الکترونیکی پذیرفته میشود، معمولاً این روش برای شما سادهتر است.
- اگر اعتباردهنده فقط چک صیادی قبول میکند: در این شرایط باید چک صیادی ارائه دهید و سفته الکترونیکی جایگزین آن نخواهد بود.
- اگر امکان ارائه هر دو را دارید: بهتر است هزینه، زمان انجام مراحل، شرایط قرارداد و نحوه آزادسازی ضمانت بعد از تسویه را با هم مقایسه کنید.
- اگر مبلغ خرید بالاست: میزان و نوع ضمانت به شرایط طرح و قوانین مجموعه اعتباردهنده بستگی دارد و برای همه خریدها یک سقف مشخص و یکسان وجود ندارد.
مزایا و محدودیتهای چک صیادی برای خرید اقساطی
چک صیادی بهدلیل ثبت اطلاعات در سامانه صیاد، امکان بررسی و رهگیری دقیقتری دارد و به همین دلیل در بسیاری از طرحهای خرید اقساطی بهعنوان ضمانت پذیرفته میشود. در ادامه، مهمترین نکاتی که باید درباره استفاده از چک صیادی بهعنوان ضمانت بدانید را بررسی میکنیم:
- ثبت و رهگیری در سامانه صیاد: اطلاعات اصلی چک در سامانه ثبت میشود و گیرنده میتواند آن را پیش از تأیید بررسی کند.
- امکان بررسی وضعیت صادرکننده: در چارچوب سامانه صیاد، امکان استعلام برخی اطلاعات مرتبط با وضعیت چکهای برگشتی و تعهدات تسویهنشده صادرکننده وجود دارد.
- نیاز به حساب جاری و دستهچک: فقط افرادی که دستهچک در اختیار دارند میتوانند از چک صیادی برای ضمانت استفاده کنند.
- اهمیت تطابق اطلاعات: مبلغ، تاریخ و مشخصات گیرنده باید بهدرستی در سامانه ثبت شود و با اطلاعات چک مطابقت داشته باشد.
- وابستگی به وضعیت بانکی فرد: دریافت دستهچک و امکان استفاده از آن به شرایط و سابقه بانکی متقاضی وابسته است.
مزایا و محدودیتهای سفته الکترونیکی برای خرید اقساطی
سفته الکترونیکی بهدلیل فرایند دیجیتال و بینیازی از دستهچک، میتواند برای برخی متقاضیان خرید اقساطی گزینه سادهتری باشد. بااینحال، دیجیتال بودن آن به معنی کماهمیت بودن تعهد نیست و قبل از صدور باید جزئیات سند و قرارداد را با دقت بررسی کنید.
- نیازی به دستهچک ندارد: برای صدور سفته الکترونیکی لازم نیست حساب جاری یا دستهچک داشته باشید.
- فرایند آن دیجیتال است: صدور و ثبت سفته در بستر الکترونیکی انجام میشود و در برخی سرویسها میتوان مراحل را غیرحضوری تکمیل کرد.
- جزئیات سفته اهمیت دارد: مبلغ، نام ذینفع، علت صدور و شرایط استفاده از ضمانت باید با مفاد قرارداد بررسی شود.
- در همه طرحها پذیرفته نمیشود: پذیرش سفته الکترونیکی به شرایط اعتباردهنده بستگی دارد و ممکن است برخی طرحها فقط چک صیادی را قبول کنند.
- صدور آن در بسترهای رسمی انجام میشود: برخی بانکها و ارائهدهندگان خدمات مالی، سفته الکترونیکی را همراه با فرایند احراز هویت و امضای الکترونیکی ارائه میکنند.
اگر اقساط پرداخت نشود چه اتفاقی برای چک یا سفته میافتد؟
اگر اقساط پرداخت نشود، اعتباردهنده میتواند براساس قرارداد برای وصول ضمانت اقدام کند. در مورد چک صیادی، امکان دریافت گواهی عدم پرداخت و پیگیری قانونی وجود دارد؛ اما اگر چک بابت تضمین تعهد صادر شده باشد، طبق ماده ۱۳ قانون صدور چک، موضوع با چک عادی متفاوت است و در صورت اثبات تضمینی بودن، صادرکننده از این بابت تحت تعقیب کیفری قرار نمیگیرد.
در مورد سفته الکترونیکی نیز دارنده میتواند برای دریافت مبلغ آن اقدام کند و در صورت پرداختنشدن وجه، موضوع را از مسیر قانونی و از طریق مراجع قضایی پیگیری کند. نحوه وصول چک یا سفته به شیوه تنظیم سند، مفاد قرارداد و شرایط هر پرونده بستگی دارد.
قبل از دادن چک یا سفته برای خرید اقساطی این موارد را بررسی کنید
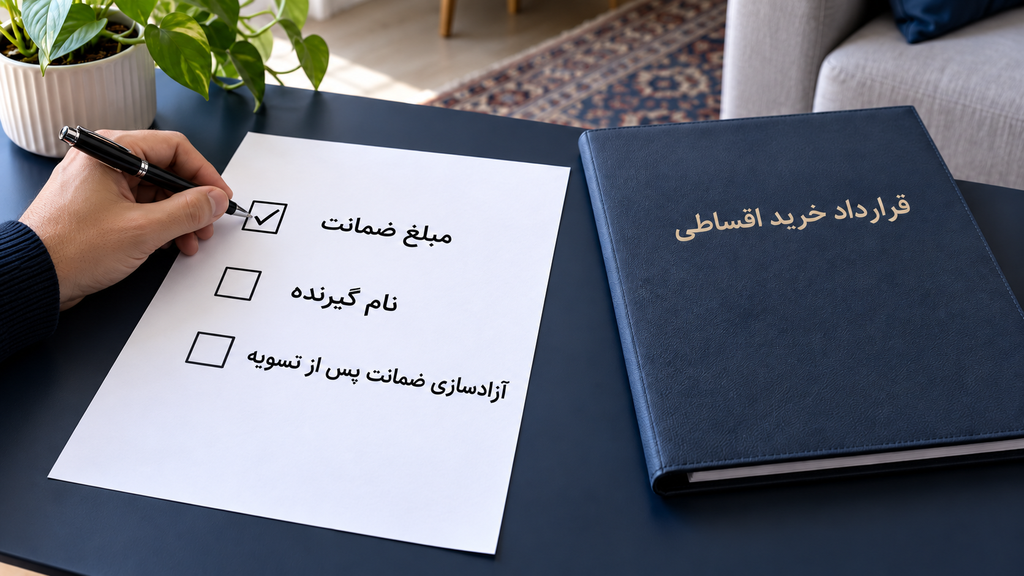
قبل از ارائه ضمانت، فقط به نوع سند توجه نکنید؛ مبلغ، گیرنده، شرایط قرارداد و نحوه آزادسازی ضمانت هم اهمیت زیادی دارند. بهتر است این موارد را از قبل بررسی کنید:
- مبلغ ضمانت: مطمئن شوید مبلغ چک یا سفته دقیقاً با شرایط قرارداد مطابقت دارد.
- نام ذینفع: بررسی کنید ضمانت به نام چه شخص یا شرکتی صادر میشود.
- دلیل دریافت ضمانت: مشخص باشد چک یا سفته بابت چه تعهدی دریافت میشود.
- آزادسازی پس از تسویه: بدانید بعد از پرداخت کامل اقساط، ضمانت چگونه ابطال یا آزاد میشود.
- شرایط فسخ خرید: بررسی کنید در صورت لغو یا فسخ قرارداد چه اتفاقی برای ضمانت میافتد.
- نوع ضمانت مورد قبول: قبل از اقدام مطمئن شوید اعتباردهنده چک، سفته یا هر دو را میپذیرد.
کدام سرویس خرید اقساطی با شرایط ضمانت شما مناسبتر است؟
اگر نوع ضمانت برایتان مهم است، میتوانید سرویسهای خرید اقساطی را براساس مدرکی که در اختیار دارید مقایسه کنید:
| نوع ضمانت یا شرایط شما | سرویسهای قابل بررسی |
|---|---|
| چک الکترونیکی | کالاپی |
| چک صیادی | الوپی، بالون، جتوام، ازکیوام، تارا |
| سفته الکترونیکی | باجت، دیجیپی |
| بدون چک یا ضامن | وایب، نوپی، بتا بانک رفاه، فیروزه، گرینپی |
| امکان معرفی ضامن | کارت رفاهی |
| ضمانت سازمانی | BNPL بانک تجارت |
| امکان انتخاب بین چک و سفته | دیجیپی، برخی طرحهای باجت و ستارهیک |
بالاخره چک صیادی یا سفته الکترونیکی؟
برای خرید قسطی، انتخاب بین چک صیادی و سفته الکترونیکی بیشتر از اینکه به «بهتر بودن» یکی از این دو مربوط باشد، به شرایط شما و طرح اعتباری بستگی دارد. اگر دستهچک ندارید، سفته الکترونیکی میتواند مسیر سادهتری باشد. مهمتر از نوع ضمانت این است که قبل از خرید، مبلغ اعتبار، هزینه نهایی، مدت بازپرداخت، شرایط قرارداد و نحوه آزادسازی ضمانت را کنار هم بررسی کنید. در نهایت، بهترین انتخاب برای خرید قسطی روشی است که هم با شرایط مالی شما سازگار باشد و هم تعهداتش از ابتدا برایتان شفاف باشد.