
گاهی برای راهاندازی کسبوکار، خرید کالا، پرداخت بدهی یا تأمین هزینههای ضروری به مبلغ قابلتوجهی پول نیاز داریم. در چنین شرایطی، اگر مالک خانه یا ملک باشیم، استفاده از سند آن بهعنوان وثیقه میتواند یکی از راههای دریافت وام باشد. اما شرایط دریافت وام با سند خانه چیست؟ آیا میتوان بدون ضامن وام گرفت؟ مبلغ وام با سند ملکی چقدر است و چه مدارکی نیاز داریم؟ در این مقاله، تمام نکاتی را که باید قبل از دریافت وام با سند ملکی بدانید، از شرایط متقاضی و نوع سند گرفته تا مراحل ثبت درخواست و نکات حقوقی، بررسی میکنیم.
وام با سند ملکی چیست؟
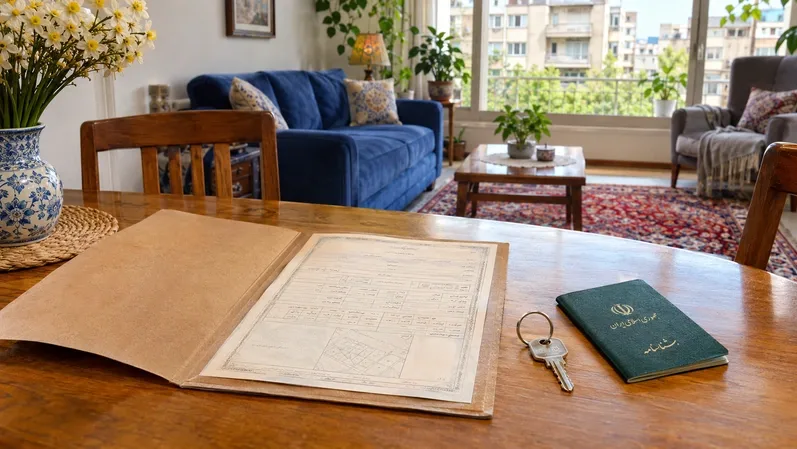
وام با سند ملکی نوعی تسهیلات است که در آن متقاضی، سند رسمی خانه یا ملک خود را بهعنوان وثیقه در اختیار بانک یا مؤسسه مالی قرار میدهد تا بازپرداخت وام تضمین شود. در این روش، ارزش ملک توسط کارشناس بررسی میشود و در صورت تأیید بانک، ملک در رهن قرار میگیرد. پس از تسویه کامل بدهی، مراحل فک رهن انجام میشود و محدودیت وثیقه از روی ملک برداشته خواهد شد. البته باید توجه داشت که هر بانکی لزوماً وام نقدی آزاد با وثیقه خانه پرداخت نمیکند. گاهی سند ملکی فقط برای دریافت تسهیلات مشخصی مانند خرید، ساخت یا تعمیر مسکن پذیرفته میشود.
شرایط دریافت وام با سند خانه چیست؟
برای دریافت وام با سند خانه، هم شرایط متقاضی و هم وضعیت ملک بررسی میشود. مهمترین شرایط عبارتاند از:
- داشتن سند رسمی و معتبر: ملک باید دارای سند رسمی قابل استعلام باشد. سندهای تکبرگ و دفترچهای رسمی، در صورت نداشتن مشکل ثبتی، امکان بررسی برای وثیقهگذاری دارند. اسناد قولنامهای معمولاً برای رهن بانکی کافی نیستند.
- نداشتن مشکل حقوقی و ثبتی: ملک نباید دارای بازداشت قضایی، توقیف یا محدودیت قانونی مؤثر برای ثبت رهن باشد. همچنین وضعیت رهن قبلی ملک باید مشخص و قابل تعیین تکلیف باشد.
- ارزش کافی ملک: بانک ارزش ملک را از طریق کارشناس مورد تأیید خود ارزیابی میکند. مبلغ تسهیلات با توجه به ارزش کارشناسی، نوع ملک و سیاست اعتباری بانک تعیین میشود.
- داشتن توانایی بازپرداخت: حتی اگر سند ملکی ارزش بالایی داشته باشد، بانک وضعیت درآمد و توان پرداخت اقساط متقاضی را نیز بررسی میکند.
- وضعیت اعتباری مناسب: سابقه چک برگشتی، بدهی غیرجاری بانکی و تعهدات پرداختنشده میتواند روی تأیید درخواست تأثیر بگذارد.
مبلغ وام با سند خانه چقدر است؟
یکی از پرتکرارترین سؤالات متقاضیان این است که روی سند خانه چقدر وام میدهند؟ پاسخ این سؤال به چند عامل بستگی دارد:
- ارزش روز ملک طبق نظر کارشناس
- نوع تسهیلات درخواستی
- سیاست اعتباری بانک
- میزان درآمد و توان بازپرداخت متقاضی
- وضعیت سند و موقعیت جغرافیایی ملک
- مدت بازپرداخت و شرایط ضمانت
آیا وام با سند ملکی بدون ضامن امکانپذیر است؟
بله، در برخی طرحها امکان استفاده از سند ملکی بهعنوان وثیقه اصلی وجود دارد و ممکن است بانک به ضامن جداگانه نیاز نداشته باشد. بااینحال، وام با سند ملکی بدون ضامن به معنای حذف تمام ضمانتها و بررسیهای بانکی نیست. بانک همچنان میتواند اعتبارسنجی، بررسی درآمد و تضمینهای تکمیلی مانند چک یا سفته را درخواست کند.
آیا میتوان با سند خانه شخص دیگری وام گرفت؟
در برخی طرحهای تسهیلاتی، امکان معرفی سند متعلق به شخص ثالث وجود دارد؛ اما این موضوع به مقررات بانک بستگی دارد. برای مثال، ممکن است فردی بخواهد با سند خانه پدر، مادر یا همسر خود وام دریافت کند. در این شرایط، مالک باید با وثیقهگذاری ملک موافقت کند و تشریفات قانونی رهن را انجام دهد. نکته مهم این است که صاحب سند با رضایت به وثیقهگذاری، مسئولیت حقوقی مهمی میپذیرد. در صورت عدم بازپرداخت بدهی، ملک او نیز ممکن است در معرض اجرای وثیقه و فروش قانونی قرار بگیرد.
چه نوع سندهایی برای دریافت وام پذیرفته میشوند؟
نوع سند یکی از عوامل مهم در تأیید درخواست است. موارد زیر شرایط متفاوتی دارند:
- سند تکبرگ: معمولاً به دلیل مشخص بودن اطلاعات مالکیت، امکان بررسی و ارزیابی آن سادهتر است.
- سند دفترچهای: در صورت اعتبار و امکان استعلام ثبتی، ممکن است پذیرفته شود.
- سند خانه روستایی: اگر ملک دارای سند رسمی و قابلیت ارزیابی و ترهین باشد، برخی بانکها آن را بررسی میکنند.
- سند مشاع: پذیرش آن دشوارتر است و به وضعیت سهم مالکیت و رضایت سایر مالکان بستگی دارد.
مدارک لازم برای وام با سند ملکی
مدارک موردنیاز ممکن است در بانکهای مختلف متفاوت باشد؛ اما معمولاً باید مدارک زیر را آماده کنید:
مدارک هویتی:
- اصل و تصویر کارت ملی و شناسنامه
- مدارک شناسایی مالک ملک، در صورت متفاوت بودن با متقاضی
مدارک ملکی:
- اصل و تصویر سند مالکیت
- اطلاعات ثبتی و مشخصات کامل ملک
- پایان کار و صورتمجلس تفکیکی در صورت درخواست بانک
- مدارک مربوط به رفع رهن یا محدودیتهای قبلی، در صورت وجود
مدارک مالی و شغلی:
- فیش حقوقی یا گواهی اشتغال به کار
- جواز کسب برای مشاغل آزاد
- گردش حساب بانکی در صورت درخواست
- مدارک اثبات درآمد و توان بازپرداخت
بانک ممکن است با توجه به نوع تسهیلات، مدارک تکمیلی دیگری نیز درخواست کند.
مراحل دریافت وام با سند خانه
برای دریافت تسهیلات با وثیقه ملکی، معمولاً باید مراحل زیر را طی کنید:
مرحله اول: انتخاب بانک و نوع تسهیلات
ابتدا مشخص کنید به چه نوع وامی نیاز دارید؛ وام خرید مسکن، تعمیرات، ساخت یا تسهیلات اعتباری با وثیقه ملکی.
مرحله دوم: بررسی اولیه سند
مدارک ملک را به بانک ارائه دهید تا وضعیت مالکیت، محدودیتهای ثبتی و امکان پذیرش آن بررسی شود.
مرحله سوم: تشکیل پرونده و اعتبارسنجی
مدارک هویتی، شغلی و مالی شما بررسی میشود تا توانایی بازپرداخت اقساط مشخص شود.
مرحله چهارم: کارشناسی ملک
کارشناس مورد تأیید بانک، ارزش ملک را ارزیابی میکند و گزارش کارشناسی برای تعیین میزان وثیقه تهیه میشود.
مرحله پنجم: تنظیم قرارداد و رهن سند
پس از تأیید درخواست، قرارداد تسهیلات تنظیم و مراحل ثبت رسمی رهن ملک انجام میشود.
مرحله ششم: دریافت وام
پس از تکمیل تشریفات بانکی و حقوقی، مبلغ تسهیلات مطابق قرارداد پرداخت میشود.
نکات مهم قبل از دریافت وام فوری با سند ملکی
اگر قصد دریافت وام فوری با سند ملکی را دارید، بهتر است قبل از امضای قرارداد به چند نکته توجه کنید:
- نرخ سود یا کارمزد وام را دقیق بررسی کنید.
- مبلغ اقساط و مجموع بازپرداخت را محاسبه کنید.
- هزینه کارشناسی و دفترخانه را در نظر بگیرید.
- شرایط تسویه زودتر از موعد را بپرسید.
- درباره زمان و شرایط فک رهن پس از تسویه اطلاعات بگیرید.
- از امضای قراردادهای سفید یا مبهم خودداری کنید.
- سند و مدارک هویتی خود را بدون قرارداد معتبر قرار ندهید.
جمعبندی شرایط دریافت وام با سند خانه
دریافت وام با سند خانه میتواند راهکار مناسبی برای افرادی باشد که ملک رسمی و قابل وثیقهگذاری دارند و به دنبال تأمین نقدینگی هستند. بااینحال، ارزش ملک بهتنهایی برای دریافت تسهیلات کافی نیست و عواملی مانند وضعیت حقوقی سند، اعتبار متقاضی، درآمد و نوع طرح بانکی نیز اهمیت دارند. پیشنهاد میکنیم قبل از سپردن سند، شرایط چند بانک یا مؤسسه معتبر را مقایسه کنید و تمام جزئیات مربوط به سود، اقساط، ضمانت و رهن ملک را بهصورت مکتوب دریافت کنید. فراموش نکنید که سند خانه یک دارایی ارزشمند است و باید با دقت و آگاهی از تعهدات قانونی از آن بهعنوان وثیقه استفاده کنید.