

برای بسیاری از افراد، نتیجه درخواست وام یا خرید اقساطی همیشه قابل پیشبینی نیست. ممکن است فردی با وجود درآمد و فعالیت مالی مناسب، موفق به دریافت تسهیلات نشود؛ در مقابل، شخص دیگری با شرایط مشابه بهراحتی تأیید شود. یکی از مهمترین دلایل این تفاوت، رتبه اعتباری و سابقه فرد در بازپرداخت تعهدات مالی است.
اگر میخواهید بدانید چگونه رتبه اعتباری خود را بالا ببریم، ابتدا باید عوامل مؤثر بر امتیاز اعتبارسنجی و رفتارهایی را بشناسید که باعث افزایش یا کاهش آن میشوند. بهبود رتبه اعتباری معمولاً با پرداخت منظم اقساط، تعیین تکلیف بدهیها و چکهای برگشتی و ایجاد یک سابقه مالی منظم امکانپذیر است؛ موضوعی که میتواند شانس دریافت وام، اعتبار و خدمات خرید اقساطی را افزایش دهد.
رتبه اعتبارسنجی چیست؟
رتبه اعتبارسنجی یک امتیاز عددی است که وضعیت مالی و سابقه انجام تعهدات هر فرد را نشان میدهد. این رتبه بر اساس اطلاعاتی مانند نحوه پرداخت اقساط و تسهیلات، داشتن یا نداشتن چک برگشتی، بدهیها و سابقه انجام تعهدات مالی محاسبه میشود. هرچه فرد سابقه منظمتری در بازپرداخت تعهدات خود داشته باشد، وضعیت اعتباری بهتری خواهد داشت.
در این ارزیابی، اطلاعات مربوط به فعالیتهای مالی فرد نیز میتواند مورد بررسی قرار گیرد؛ با این حال، گردش مالی بالا بهتنهایی به معنی رتبه اعتباری بهتر نیست و نظم در پرداخت بدهیها و اقساط اهمیت بیشتری دارد. همچنین اگر فردی ضامن وام یا تسهیلات شخص دیگری باشد، پرداخت نشدن تعهدات از سوی وامگیرنده و ایجاد تعهد برای ضامن میتواند بر سابقه اعتباری او نیز اثر بگذارد. بنابراین، ضمانت وام علاوه بر یک تعهد حقوقی، میتواند با وضعیت اعتباری فرد نیز ارتباط داشته باشد.
بانکها، مؤسسات مالی، شرکتهای اعتبارسنجی و پلتفرمهای خرید اقساطی با بررسی این اطلاعات، ریسک مالی هر فرد را ارزیابی میکنند. نتیجه اعتبارسنجی میتواند در تصمیمگیری برای پرداخت وام، تعیین سقف تسهیلات یا ارائه خدمات اعتباری و خرید اقساطی نقش داشته باشد؛ به همین دلیل، داشتن سابقه منظم در انجام تعهدات مالی برای حفظ و بهبود رتبه اعتباری اهمیت زیادی دارد.
چرا رتبه اعتباری مهم شده است؟
رتبه اعتباری به یکی از معیارهای مهم برای ارزیابی ریسک مالی افراد تبدیل شده است. بانکها، مؤسسات مالی و پلتفرمهای خرید اقساطی معمولاً در کنار سایر اطلاعات متقاضی، سابقه و امتیاز اعتباری او را نیز بررسی میکنند تا میزان احتمال بازپرداخت بهموقع تعهدات را بسنجند. در فرآیند دریافت وام یا خرید اقساطی، رتبه اعتباری میتواند در تصمیمگیری درباره تأیید درخواست و شرایط ارائه اعتبار نقش داشته باشد.
شرکتهای مالی و پلتفرمهای اعتباردهی نیز ممکن است بر اساس نتیجه اعتبارسنجی، همراه با معیارهای دیگر، سقف خرید یا میزان تسهیلات قابل ارائه را مشخص کنند. در نتیجه، داشتن رتبه اعتباری بهتر میتواند فرآیند دریافت برخی خدمات مالی را سادهتر کند و شانس دسترسی به اعتبار، وام یا خرید اقساطی با شرایط مناسبتر را افزایش دهد.
عوامل موثر در پایین آمدن رتبه اعتباری
کاهش رتبه اعتباری معمولاً نتیجه سابقه و رفتار مالی فرد در طول زمان است. تأخیر در پرداخت تعهدات، بدهیهای معوق یا چک برگشتی از جمله مواردی هستند که میتوانند وضعیت اعتباری فرد را ضعیف کنند. شناخت عوامل زیر کمک میکند از رفتارهایی که روی امتیاز اعتبارسنجی اثر منفی دارند جلوگیری کنید:
| علت | توضیح |
| ۱- چک برگشتی | ثبت چک برگشتی و رفع نکردن آن میتواند بر سابقه و رتبه اعتباری فرد اثر منفی بگذارد. |
| ۲- دیرکرد اقساط | تأخیر در پرداخت اقساط و تسهیلات در سابقه اعتباری ثبت میشود و میتواند امتیاز اعتباری را کاهش دهد. |
| ۳- بدهی معوق | بدهیها و تعهدات پرداختنشده نشاندهنده ریسک اعتباری بیشتر هستند و میتوانند رتبه فرد را تحت تأثیر قرار دهند. |
| ۴- تعهدات و وامهای فعال | داشتن چند وام بهتنهایی لزوماً باعث کاهش رتبه نمیشود؛ نحوه بازپرداخت، میزان بدهی و وضعیت تعهدات فعال اهمیت بیشتری دارد. |
| ۵- رفتار مالی نامنظم | بینظمی و تکرار تأخیر در انجام تعهدات مالی میتواند بهمرور سابقه اعتباری فرد را ضعیف کند. |
| ۶- ضمانت وام دیگران | اگر وامگیرنده تعهدات خود را انجام ندهد و مسئولیت پرداخت به ضامن منتقل شود، این موضوع میتواند بر سابقه اعتباری ضامن نیز اثر بگذارد. |
چگونه رتبه اعتباری خود را بالا ببریم؟
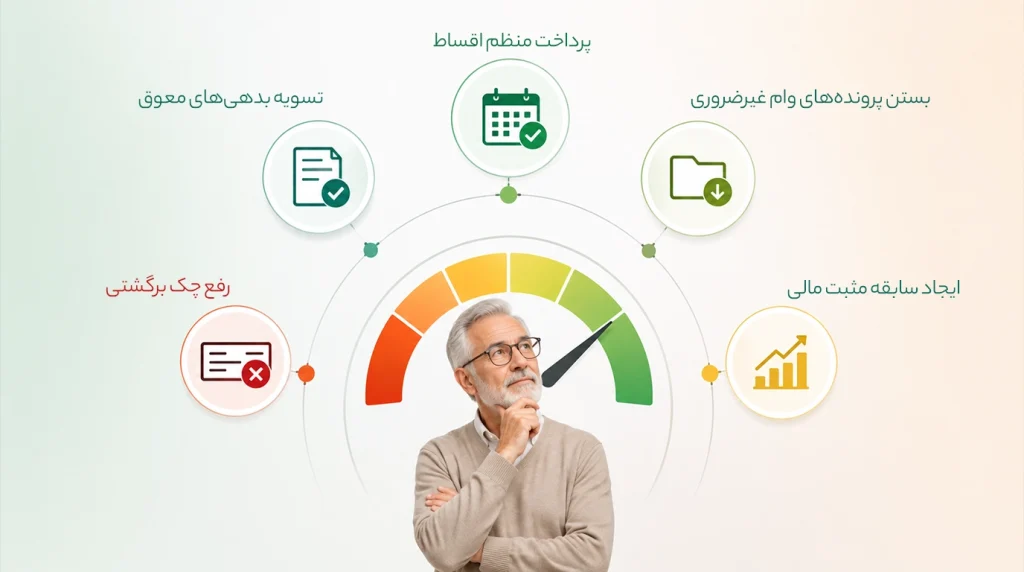
بالا بردن رتبه اعتباری بیشتر از هر چیز به اصلاح رفتار اعتباری و انجام منظم تعهدات مالی در طول زمان بستگی دارد. این تغییر معمولاً یکشبه اتفاق نمیافتد، اما با رعایت چند نکته میتوان بهتدریج سابقه اعتبار بانکی بهتری ایجاد کرد.
- تسویه بدهیهای معوق: بدهیها و اقساطی را که از موعد پرداخت آنها گذشته است، در اولویت تسویه قرار دهید.
- پرداخت منظم اقساط: اقساط و تسهیلات را در موعد مقرر پرداخت کنید تا سابقه خوشحسابی شما تقویت شود.
- مدیریت وامها و تعهدات فعال: داشتن چند وام بهتنهایی باعث کاهش رتبه نمیشود؛ مهم این است که میزان تعهدات متناسب با توان مالی شما باشد و پرداختها بدون تأخیر انجام شوند.
- رفع سوءاثر چک برگشتی: چکهای برگشتی را در سریعترین زمان ممکن تعیین تکلیف کنید تا عامل منفی موجود در سابقه اعتباری برطرف شود.
- ایجاد سابقه اعتباری مثبت: انجام بهموقع و مستمر تعهدات مالی ثبتشده میتواند به مرور سابقه اعتباری شما را بهبود دهد.
- بررسی تعهدات ضمانتی: اگر ضامن وام فرد دیگری هستید، وضعیت پرداخت اقساط او را پیگیری کنید؛ زیرا در صورت انجام نشدن تعهدات و ایجاد مسئولیت برای ضامن، سابقه اعتباری شما نیز ممکن است تحت تأثیر قرار گیرد.
مدت زمان بهبود رتبه اعتباری چقدر است؟
مدت زمان بهبود رتبه اعتباری برای همه افراد یکسان نیست و به نوع سابقه منفی، میزان بدهی، وضعیت اقساط و نحوه انجام تعهدات مالی بستگی دارد. اگر بدهی معوق یا چک برگشتی داشته باشید، اولین قدم تعیین تکلیف این موارد است؛ اما حتی بعد از تسویه نیز معمولاً رتبه اعتباری بلافاصله تغییر نمیکند و بهبود آن به ثبت سوابق جدید و ادامه رفتار مالی منظم نیاز دارد.
در نتیجه، نمیتوان یک بازه زمانی ثابت برای افزایش رتبه اعتباری تعیین کرد. هرچه پرداخت اقساط منظمتر باشد و سابقه تأخیر یا بدهی جدید ایجاد نشود، شرایط برای بهبود رتبه اعتباری بهتر خواهد شد. به همین دلیل، اگر هدف شما بالا بردن رتبه اعتباری است، باید روی خوشحسابی و استمرار در انجام بهموقع تعهدات تمرکز کنید.
حداقل رتبه اعتباری برای دریافت وام و خرید اقساطی چقدر است؟
یکی از سوالات پرتکرار این است که «دقیقاً با چه امتیازی میتوانم وام بگیرم؟» در سیستم اعتبارسنجی ایران، امتیاز اعتباری معمولاً بین ۰ تا ۹۰۰ محاسبه میشود و افراد بر اساس این امتیاز در رتبههای اعتباری A تا E قرار میگیرند. هرچه امتیاز بالاتر و ریسک اعتباری کمتر باشد، وضعیت فرد برای دریافت تسهیلات مناسبتر ارزیابی میشود؛ با این حال، حداقل رتبه اعتباری مشخص و یکسانی برای دریافت همه وامها یا خریدهای اقساطی وجود ندارد و هر بانک یا اعتباردهنده میتواند شرایط متفاوتی داشته باشد. برای شناخت بیشتر انواع رتبه اعتباری، مقاله «رتبههای اعتباری A، B، C، D و E چیست؟» را مطالعه کنید.
بهبود رتبه اعتباری و افزایش اعتبار بانکی
افزایش رتبه اعتباری به زمان، نظم مالی و انجام بهموقع تعهدات بستگی دارد و معمولاً یکشبه اتفاق نمیافتد. اگر میخواهید بدانید چگونه رتبه اعتباری خود را بالا ببریم، بهتر است ابتدا بدهیها و اقساط معوق را تعیین تکلیف کنید، چکهای برگشتی را رفع سوءاثر کنید و پرداخت تعهدات بعدی را بدون تأخیر انجام دهید. استمرار در این رفتار میتواند بهتدریج به بهبود رتبه اعتباری و ایجاد سابقه مثبت کمک کند.
داشتن سابقه اعتباری بهتر میتواند مسیر استفاده از خدمات مالی و اعتباری را سادهتر کند. استفاده مسئولانه از سرویسهای الوقسطی و خرید قسطی و پرداخت بهموقع اقساط نیز میتواند به ایجاد سابقه منظم در انجام تعهدات مالی کمک کند؛ بنابراین برای بالا بردن رتبه اعتباری، بیش از هر چیز باید روی خوشحسابی و استمرار در پرداختها تمرکز کنید.
من سرچ کرده بودم «چجوری رتبه اعتباری خود را بالا ببریم» و بیشتر مطالب فقط به پرداخت اقساط اشاره میکردن. اینجا توضیح درباره ضمانت و چک برگشتی هم خیلی مفید بود. به نظرم اگر درباره تأثیر هرکدوم روی امتیاز هم توضیح بدید کاملتر میشه.
برای من همیشه سؤال بود که چطور اعتبار بانکی خود را بالا ببریم، چون با اینکه اقساطم رو پرداخت میکنم هنوز رتبهام خیلی تغییر نکرده. این بخش که گفتید افزایش امتیاز به زمان و استمرار نیاز داره خیلی کاربردی بود.
من همیشه فکر میکردم خرید رتبه اعتباری واقعاً امکانپذیره و بعضی سایتها میتونن امتیاز رو مستقیم بالا ببرن. خوب بود که توضیح دادید رتبه اعتباری باید از طریق سابقه پرداخت و رفتار مالی بهتر بشه. فقط سوالم اینه بعد از تسویه بدهی، مدت زمان بهبود رتبه اعتباری معمولاً چقدره؟
خیلی خوب توضیح دادید که چگونه اعتبار سنجی خود را بالا ببریم و اینکه فقط داشتن گردش حساب بالا کافی نیست. به نظرم بخش خرید رتبه اعتباری هم خیلی مهمه چون بعضیها تصور میکنن میشه با پرداخت پول مستقیماً امتیاز اعتبارسنجی رو تغییر داد.
ممنون بابت توضیحات کامل. درباره رتبه اعتباری ایرانیان خیلی مطالب ضدونقیض وجود داره و خیلیها دقیق نمیدونن امتیازشون بر چه اساسی محاسبه میشه. اگر امکانش هست درباره افزایش رتبه اعتباری ایرانیان بعد از رفع چک برگشتی هم بیشتر توضیح بدید.
یک سؤال داشتم؛ اگر چند قسط با تأخیر پرداخت شده باشه ولی بعد همه بدهیها تسویه بشه، برای افزایش رتبه اعتباری بانکی باید کار دیگهای هم انجام بدیم یا فقط باید منتظر ثبت سابقه پرداخت منظم جدید باشیم؟