
گاهی برای تأمین هزینههای ضروری یا مدیریت مخارج، به نقدینگی نیاز داریم؛ اما دریافت وام به دلیل شرایط ضامن، اعتبارسنجی یا نداشتن وثیقه مناسب، چندان ساده نیست. در چنین شرایطی، استفاده از داراییهای ارزشمند مانند خودرو میتواند یکی از راههای تأمین مالی باشد. وام با سند خودرو روشی است که در آن مالک میتواند با ارائه خودروی خود بهعنوان وثیقه، برای دریافت تسهیلات اقدام کند؛ بدون اینکه لزوماً مجبور به فروش خودرو شود.
البته دریافت این نوع تسهیلات شرایط و محدودیتهایی دارد که آگاهی از آنها پیش از امضای قرارداد اهمیت زیادی پیدا میکند. در ادامه، شرایط دریافت وام با سند ماشین، مدارک موردنیاز، نحوه محاسبه مبلغ و نکات مهم آن را بررسی میکنیم.
وام با سند خودرو چیست و چگونه انجام میشود؟
وام با سند خودرو نوعی تأمین مالی با پشتوانه وثیقه است. در این روش، مالک خودرو از سند خودروی خود برای تضمین بازپرداخت تسهیلات استفاده میکند. به بیان ساده، بهجای ارائه سند ملکی یا برخی ضمانتهای دیگر، خودرو بهعنوان پشتوانه مالی درخواست وام در نظر گرفته میشود.
نحوه اجرای این روش به سیاست مجموعه ارائهدهنده و نوع قرارداد بستگی دارد. در برخی طرحها، خودرو نزد مالک باقی میماند و صرفاً محدودیتهایی برای نقلوانتقال آن ایجاد میشود؛ در برخی دیگر ممکن است تحویل خودرو یا نگهداری آن در محل مشخصی نیز جزو شرایط باشد. نکته مهم این است که وام با سند خودرو به معنای فروش خودرو نیست؛ اما مالک تا زمان تسویه تعهدات ممکن است برای فروش یا انتقال آن با محدودیت روبهرو شود.
شرایط دریافت وام با سند خودرو چیست؟
برای دریافت وام با سند ماشین، تنها داشتن یک خودرو کافی نیست. ارائهدهنده تسهیلات باید مالکیت، ارزش و وضعیت حقوقی خودرو را بررسی کند. مهمترین شرایط عبارتاند از:
۱. مالکیت قانونی خودرو
خودرو معمولاً باید به نام شخص متقاضی باشد. اگر خودرو به نام همسر یا یکی از اعضای خانواده باشد، حضور و رضایت مالک و ارائه مدارک یا وکالتنامه معتبر با اختیارات لازم ضروری است.
۲. آزاد بودن سند خودرو
خودروی موردنظر نباید در رهن بانک یا مؤسسه دیگری باشد یا محدودیت حقوقی و قضایی مؤثر بر نقلوانتقال داشته باشد. وجود توقیف، اختلاف مالکیت یا بدهیهای مرتبط با خودرو ممکن است باعث رد درخواست شود.
۳. ارزش و مدل خودرو
سال ساخت، برند، مدل، وضعیت بدنه، سلامت فنی و میزان تقاضا در بازار از عوامل مؤثر بر پذیرش خودرو هستند. هر مجموعه ممکن است برای حداقل ارزش خودرو یا حداکثر سن آن شرایط متفاوتی تعیین کند.
۴. داشتن توان بازپرداخت
حتی اگر خودرو ارزش بالایی داشته باشد، توان مالی متقاضی اهمیت دارد. برخی ارائهدهندگان، درآمد، گردش حساب، سابقه اعتباری و تعهدات مالی فرد را بررسی میکنند.
۵. نداشتن مشکلات اعتباری
چک برگشتی، بدهی بانکی معوق یا سابقه نامناسب اعتباری ممکن است در ارزیابی درخواست تأثیرگذار باشد. البته میزان حساسیت در اعتبارسنجی به نوع تسهیلات و سیاست اعتباردهنده بستگی دارد.
مدارک لازم برای دریافت وام با سند خودرو
مدارک موردنیاز ممکن است در بانکها و مؤسسات مالی مختلف متفاوت باشد؛ اما معمولاً باید مدارک زیر را آماده کنید:
- اصل و تصویر کارت ملی و شناسنامه متقاضی
- برگ سبز یا سند مالکیت خودرو
- کارت خودرو
- بیمهنامه شخص ثالث معتبر
- مدارک مربوط به وضعیت حقوقی و مالکیت خودرو
- شماره حساب و شبای بانکی متقاضی
- مدارک شغلی و درآمدی مانند فیش حقوقی یا جواز کسب، در صورت درخواست
- گردش حساب بانکی، در صورت نیاز
- چک صیادی، سفته یا مدارک ضامن، بر اساس شرایط طرح
- گزارش کارشناسی خودرو و مدارک تکمیلی موردنیاز ارائهدهنده
با سند خودرو چقدر وام میدهند؟
سقف وام با سند خودرو مبلغ ثابتی ندارد و معمولاً بر اساس ارزش کارشناسی خودرو و ضوابط شرکت یا مؤسسه اعتباردهنده تعیین میشود. عواملی مانند قیمت روز خودرو، مدل و سال ساخت، سلامت فنی و بدنه و میزان تقاضا در بازار، بر ارزش وثیقه تأثیر میگذارند. به همین دلیل، خودروهای جدیدتر و سالمتر که نقدشوندگی بالاتری دارند، ممکن است شرایط بهتری برای دریافت تسهیلات داشته باشند. البته هر مجموعه سقف مشخصی برای پرداخت وام در نظر میگیرد و حتی ارزش بالای خودرو نیز لزوماً به دریافت تسهیلات بیشتر منجر نمیشود.
برای اطلاع از مبلغ قابل دریافت، ابتدا باید خودرو توسط کارشناسان مجموعه ارزیابی شود. پس از کارشناسی، علاوه بر مبلغ وام، حتماً میزان پرداختی نهایی، نرخ سود، تعداد اقساط، هزینههای جانبی و شرایط استفاده از خودرو در مدت بازپرداخت را بررسی کنید. به این ترتیب میتوانید مطمئن شوید مبلغ دریافتی و تعهدات بازپرداخت با نیاز و توان مالی شما تناسب دارد.
آیا وام با سند خودرو بدون ضامن امکانپذیر است؟
یکی از مزایای احتمالی این روش، استفاده از خودرو بهعنوان وثیقه و کاهش وابستگی به ضامن شخص ثالث است. بعضی مجموعهها با دریافت وثیقه خودرو، تسهیلات را بدون معرفی ضامن رسمی ارائه میکنند. البته، وام بدون ضامن لزوماً به معنای بینیازی از سایر مدارک یا ضمانتهای موردنیاز نیست. ممکن است مجموعه ارائهدهنده همچنان چک صیادی، سفته، مدارک درآمدی یا اعتبارسنجی متقاضی را مطالبه کند. به همین دلیل، پیش از ثبت درخواست باید مشخص کنید که منظور از بدون ضامن دقیقاً چیست و چه تعهداتی جایگزین ضمانت شخص ثالث میشوند.
مراحل دریافت وام با سند خودرو
فرآیند دریافت این تسهیلات معمولاً شامل مراحل زیر است:
- انتخاب مجموعه ارائهدهنده: ابتدا شرایط بانک، مؤسسه مالی یا شرکت معتبر ارائهدهنده تسهیلات را بررسی کنید.
- ثبت درخواست و ارائه مدارک: اطلاعات هویتی و مدارک مالکیت خودرو را برای بررسی اولیه ارائه دهید.
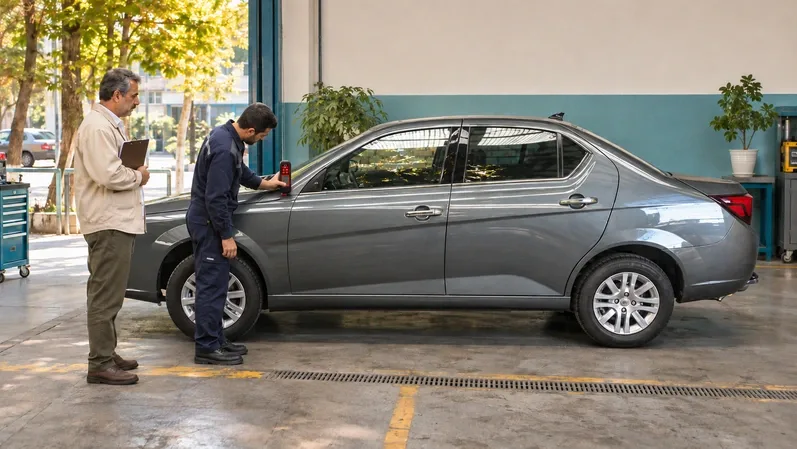
- کارشناسی خودرو: خودرو از نظر ارزش روز، سلامت فنی، بدنه و شرایط پذیرش ارزیابی میشود.
- تعیین مبلغ و شرایط بازپرداخت: پس از کارشناسی، مبلغ قابل پرداخت، تعداد اقساط، سود یا کارمزد و هزینههای جانبی مشخص میشود.
- تنظیم و امضای قرارداد: پس از مطالعه دقیق مفاد قرارداد و مشخص شدن وضعیت وثیقه، مراحل قانونی و اداری انجام میشود.
- دریافت تسهیلات: پس از تکمیل مراحل و تأیید نهایی، مبلغ توافقشده به حساب متقاضی واریز میشود.
محدودیتها و معایب وام با سند خودرو
دریافت وام با سند خودرو، در کنار تأمین نقدینگی، محدودیتهایی دارد که بهتر است پیش از امضای قرارداد به آنها توجه کنید. در صورتی که خودرو در رهن اعتباردهنده قرار بگیرد، ممکن است تا زمان تسویه کامل بدهی امکان فروش یا انتقال آن را نداشته باشید. همچنین اگر از پرداخت اقساط ناتوان شوید، اعتباردهنده میتواند مطابق مفاد قرارداد و مقررات قانونی برای وصول مطالبات از محل وثیقه اقدام کند؛ بنابراین، پیش از دریافت وام باید از توانایی خود برای پرداخت منظم اقساط مطمئن باشید.
از طرف دیگر، هزینههایی مانند کارشناسی خودرو، تشکیل پرونده، کارمزد و فک رهن میتوانند مبلغ نهایی تسهیلات را افزایش دهند. شرایط دریافت وام نیز در همه مجموعهها یکسان نیست و عواملی مانند مدل خودرو، سال ساخت، سلامت فنی و بدنه و ارزش معاملاتی آن در پذیرش خودرو تأثیر دارند. به همین دلیل، پیش از انتخاب اعتباردهنده، نرخ سود، مدت بازپرداخت، هزینههای جانبی و شرایط آزادسازی سند را مقایسه کنید تا با آگاهی بیشتری تصمیم بگیرید.
نکات مهم پیش از امضای قرارداد وام با سند خودرو
برای اینکه دریافت وام با سند ماشین به یک تعهد مالی پرریسک تبدیل نشود، بهتر است پیش از امضای قرارداد چند موضوع را بررسی کنید:
- اعتبار و مجوز فعالیت مجموعه ارائهدهنده را بررسی کنید.
- مبلغ خالص دریافتی و مجموع بازپرداخت را بهصورت دقیق محاسبه کنید.
- نرخ سود، کارمزد و جریمه دیرکرد را در قرارداد بخوانید.
- درباره امکان استفاده روزمره از خودرو در دوره بازپرداخت سؤال کنید.
- شرایط تسویه زودتر از موعد و هزینههای احتمالی آن را بررسی کنید.
- مدتزمان و مراحل فک رهن پس از تسویه را مشخص کنید.
- از امضای قرارداد، چک یا وکالتنامه سفید و مبهم خودداری کنید.
- تمام تعهدات مربوط به نگهداری خودرو، بیمه و خسارتهای احتمالی را بررسی کنید.
جمعبندی دریافت وام با سند خودرو
وام با سند خودرو میتواند راهکاری برای تأمین نقدینگی بدون فروش خودروی شخصی باشد؛ اما دریافت آن نیازمند بررسی دقیق شرایط خودرو، اعتبار ارائهدهنده، هزینههای جانبی و توان بازپرداخت است. پیش از انتخاب این روش، حتماً مفاد قرارداد، محدودیتهای نقلوانتقال و شرایط آزادسازی وثیقه را بررسی کنید تا در آینده با مشکلات مالی و حقوقی مواجه نشوید.
از طرف دیگر، اگر هدف شما از دریافت تسهیلات، خرید یک کالای مشخص است و لزوماً به نقدینگی آزاد نیاز ندارید، بهتر است گزینههای تأمین مالی خرید کالا را هم بررسی کنید. برای مثال، خدمات خرید اعتباری و دریافت وام از الوقسطی میتواند یکی از گزینههای قابل مقایسه برای تأمین هزینه خریدهای موردنیاز باشد؛ بدون اینکه لزوماً خودروی شخصی خود را درگیر وثیقه کنید.