
اوراق گام یکی از ابزارهای نوین تأمین مالی در نظام بانکی ایران است که با هدف تسهیل خرید اعتباری و حمایت از زنجیره تولید طراحی شده است. این اوراق به کسبوکارها کمک میکند بدون پرداخت فوری وجه نقد، کالا و مواد اولیه موردنیاز خود را تهیه کنند. از طرفی، با توسعه خدماتی مانند کارت رفاهی متصل به اوراق گام، امکان دریافت اعتبار برای خرید کالا نیز فراهم شده است. البته این روش با وام نقدی معمولی تفاوت دارد و شرایط استفاده از آن به ضوابط بانک و طرح اعتباری بستگی دارد.
در کنار این خدمات بانکی، فروشگاه اینترنتی الوقسطی نیز با ارائه طیف متنوعی از محصولات، شامل لوازم خانگی، کالای دیجیتال، گوشی موبایل و سایر کالاهای مصرفی، امکان خرید اقساطی را از طریق طرحهای اعتباری مختلف فراهم کرده است. در ادامه بررسی میکنیم که اوراق گام چیست، چگونه کار میکند و چه ارتباطی با دریافت وام خرید کالا دارد.
اوراق گام چیست؟
اوراق گام یا «گواهی اعتبار مولد» نوعی ابزار مالی است که با ضمانت بانک صادر میشود و برای تسویه بدهی ناشی از معاملات در زنجیره تأمین مورد استفاده قرار میگیرد. به زبان ساده، فرض کنید یک کارخانه برای تولید محصولات خود به مواد اولیه نیاز دارد، اما در حال حاضر نقدینگی کافی برای پرداخت هزینه خرید آنها را ندارد.
در چنین شرایطی، کارخانه میتواند با رعایت ضوابط بانکی درخواست صدور اوراق گام کند. بانک پس از بررسی شرایط و تأیید اعتبار متقاضی، اوراقی صادر میکند که پرداخت مبلغ مشخصی را در تاریخ سررسید تضمین میکند. فروشنده مواد اولیه میتواند این اوراق را در ازای طلب خود دریافت کند و تا زمان سررسید نگه دارد یا مطابق مقررات، آن را منتقل یا تنزیل کند. بنابراین، اوراق گام به بنگاهها کمک میکند بدون نیاز به پرداخت فوری پول، معاملات خود را انجام دهند.
نکته مهم: اوراق گام بهخودیخود پول نقد یا وام مستقیم نیست، بلکه نشاندهنده یک تعهد پرداخت است که بانک بازپرداخت مبلغ اسمی آن را در سررسید ضمانت میکند.
اوراق گام چگونه کار میکند؟
برای اینکه سازوکار اوراق گام را بهتر درک کنیم، ابتدا باید با سه نقش اصلی در این فرایند آشنا شویم:
- متعهد: خریدار کالا یا خدمات است که برای فعالیت اقتصادی خود خرید انجام داده، اما بهجای پرداخت نقدی، درخواست صدور اوراق گام میکند.
- متقاضی یا ذینفع اولیه: فروشنده کالا یا خدمات است که از خریدار طلب دارد و اوراق گام به نام و به نفع او صادر میشود.
- بانک عامل: بانک یا مؤسسه اعتباری مجازی است که پس از بررسی شرایط خریدار، اوراق گام را صادر میکند و پرداخت مبلغ آن را در زمان سررسید تضمین میکند.
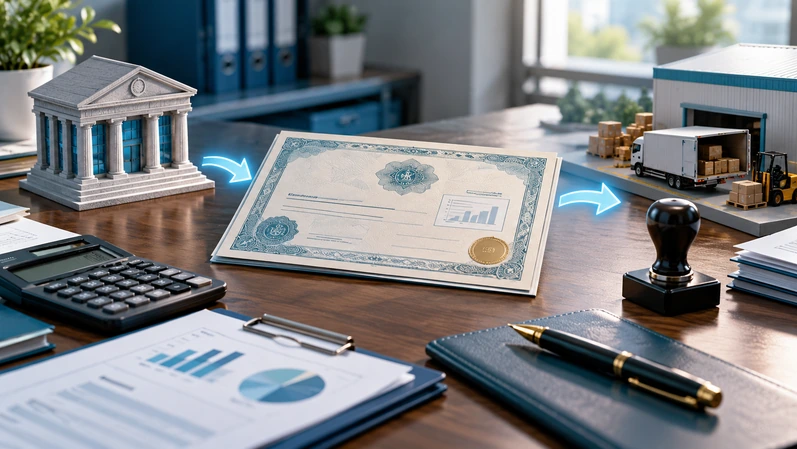
به زبان ساده، در این روش خریدار بهجای اینکه هزینه خرید خود را همان لحظه بهصورت نقدی پرداخت کند، از اعتبار بانکی استفاده میکند. بانک اوراق گام را به نفع فروشنده صادر میکند و متعهد میشود مبلغ آن را در تاریخ سررسید پرداخت کند. در نتیجه، فروشنده یک سند معتبر و تضمینشده در اختیار دارد و خریدار نیز فرصت پیدا میکند بدون نیاز به پرداخت فوری وجه نقد، مواد اولیه، کالا یا خدمات موردنیاز خود را تهیه کند. به این ترتیب، حتی زمانی که خریدار نقدینگی کافی ندارد، خرید و فروش در زنجیره تولید متوقف نمیشود و جریان فعالیت اقتصادی ادامه پیدا میکند.
هدف از انتشار اوراق گام چیست؟
هدف اصلی انتشار اوراق گام، تسهیل تأمین مالی فعالیتهای اقتصادی و کاهش وابستگی بنگاهها به دریافت مستقیم تسهیلات نقدی است. در روشهای سنتی، کسبوکارها معمولاً برای خرید مواد اولیه یا تأمین سرمایه در گردش به دریافت وام بانکی نیاز دارند. اما در روش تأمین مالی با اوراق گام، بانک بهجای پرداخت فوری وجه نقد، تعهد پرداخت مبلغ مشخصی را در آینده بر عهده میگیرد. این روش میتواند چند نتیجه مهم داشته باشد:
- تسهیل خرید مواد اولیه و کالاهای موردنیاز تولید
- کاهش نیاز به پرداخت فوری وجه نقد
- کمک به مدیریت سرمایه در گردش بنگاهها
- ایجاد امکان انتقال مطالبات در زنجیره تأمین
- فراهم شدن امکان نقدکردن مطالبات پیش از سررسید طبق مقررات
- افزایش انعطافپذیری در تسویه معاملات تجاری
البته استفاده از این ابزار همچنان به اعتبارسنجی، پذیرش بانک و رعایت ضوابط قانونی وابسته است.
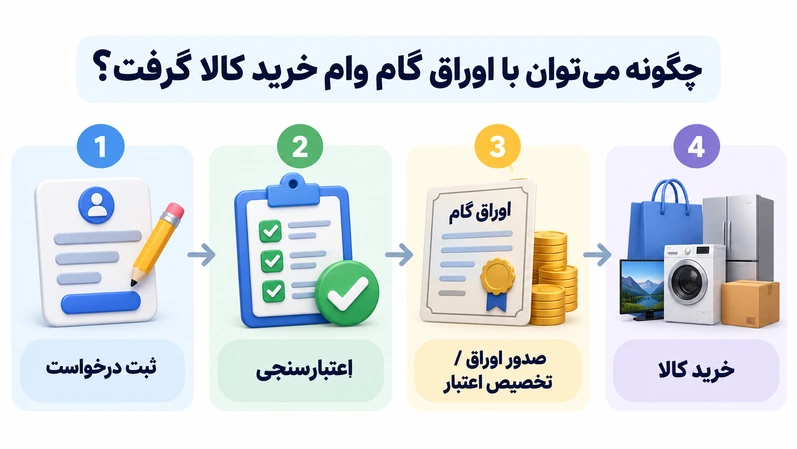
چگونه میتوان با اوراق گام وام خرید کالا گرفت؟
یکی از مهمترین پرسشها این است که آیا افراد عادی نیز میتوانند با استفاده از اوراق گام، وام خرید کالا دریافت کنند؟ برای پاسخ به این سؤال باید میان دو روش استفاده از اوراق گام تفاوت قائل شویم. روش نخست، استفاده مستقیم بنگاههای اقتصادی از اوراق گام برای خرید اعتباری کالا و مواد اولیه است. روش دوم، استفاده مصرفکنندگان از خدمات اعتباری مبتنی بر اوراق گام، مانند کارت رفاهی متصل به اوراق گام است. در روش دوم، مشتری لزوماً خودش اوراق گام دریافت نمیکند، بلکه بانک از این ابزار برای پشتیبانی از فرایند خرید اعتباری استفاده میکند.
روش اول: دریافت اوراق گام برای خرید کالا توسط کسبوکارها
بنگاههای اقتصادی واجد شرایط میتوانند برای خرید کالاهای موردنیاز فعالیت خود از اوراق گام استفاده کنند. فرایند کلی این روش شامل مراحل زیر است.
- ایجاد معامله واقعی: ابتدا باید معاملهای میان خریدار و فروشنده انجام شده باشد که مطابق مقررات، قابلیت تأمین مالی با اوراق گام را داشته باشد.
- ارائه درخواست به بانک: خریدار یا متعهد، درخواست صدور اوراق گام را به بانک عامل ارائه میکند.
- بررسی اعتبار متقاضی: بانک وضعیت اعتباری، توانایی ایفای تعهدات و مدارک مرتبط با معامله را بررسی میکند.
- صدور اوراق گام: در صورت تأیید درخواست و تکمیل الزامات بانکی، اوراق گام به نفع فروشنده صادر میشود.
- تسویه تعهد در سررسید: متعهد باید مطابق قرارداد، منابع لازم را برای تسویه بدهی فراهم کند. بانک عامل نیز طبق تعهد ضمانتی خود مسئول پرداخت مبلغ اسمی اوراق در سررسید است. به این ترتیب، بنگاه اقتصادی میتواند هزینه خرید کالا را در زمان آینده تسویه کند.
روش دوم: دریافت اعتبار خرید کالا با کارت رفاهی متصل به اوراق گام
کارت رفاهی متصل به اوراق گام یکی از روشهای استفاده از ظرفیت این ابزار برای خرید کالا توسط مصرفکنندگان است. در این روش، بانک پس از بررسی شرایط مشتری، اعتبار مشخصی برای خرید از فروشگاههای طرف قرارداد در اختیار او قرار میدهد. مشتری میتواند با استفاده از کارت اعتباری، کالای موردنظر خود را تهیه کند و بدهی ایجادشده را مطابق قرارداد در اقساط مشخص بازپرداخت کند.
در پشت صحنه این فرایند، بانک از سازوکار اوراق گام برای تسویه تعهدات مربوط به پذیرندگان استفاده میکند. بنابراین، کارت رفاهی متصل به اوراق گام را میتوان یکی از ابزارهای خرید اعتباری کالا دانست. بااینحال، دریافت این کارت به شرایط بانک صادرکننده، نتیجه اعتبارسنجی و ضوابط طرح بستگی دارد.
کارت رفاهی متصل به اوراق گام چیست؟
کارت رفاهی متصل به اوراق گام نوعی ابزار اعتباری بانکی است که برای تسهیل خرید کالا و افزایش قدرت خرید خانوارها طراحی شده است. این کارت به مشتریان واجد شرایط اجازه میدهد از فروشگاههای طرف قرارداد بانک خرید کنند و مبلغ خرید را در دوره مشخصی بازپرداخت کنند.
یکی از بانکهایی که این ابزار را عملیاتی کرده، بانک رفاه کارگران است. در این روش، بانک برای مشتری اعتبار خرید در نظر میگیرد و پس از انجام تراکنش در فروشگاه پذیرنده، فرایند صدور اوراق گام مرتبط با خرید انجام میشود. به همین دلیل، استفاده از کارت رفاهی برای مصرفکننده با فرایند مستقیم دریافت اوراق گام توسط یک واحد تولیدی متفاوت است.
شرایط دریافت کارت رفاهی متصل به اوراق گام
شرایط دریافت کارت رفاهی ممکن است بر اساس بانک صادرکننده و نوع طرح متفاوت باشد. بااینحال، معمولاً موارد زیر در بررسی درخواست اهمیت دارند:
- احراز هویت و داشتن شرایط قانونی دریافت اعتبار
- ثبت درخواست از مسیر اعلامشده توسط بانک
- انجام اعتبارسنجی بانکی
- بررسی توانایی بازپرداخت اقساط
- نداشتن محدودیتهای اعتباری مؤثر طبق مقررات
- ارائه مدارک یا تضامین موردنیاز طرح
- پذیرش شرایط قرارداد اعتباری
پس از تأیید درخواست، بانک سقف اعتبار، مدت بازپرداخت و سایر شرایط استفاده از کارت را مشخص میکند. البته سقف اعتبار و شرایط بازپرداخت در تمام بانکها یکسان نیست و باید پیش از ثبت درخواست از بانک استعلام شود.
مراحل دریافت وام خرید کالا با کارت رفاهی متصل به اوراق گام
اگر قصد دارید از کارت رفاهی متصل به اوراق گام برای خرید کالا استفاده کنید، لازم است مراحل دریافت اعتبار را بشناسید.
- انتخاب بانک ارائهدهنده طرح: در اولین مرحله باید بررسی کنید کدام بانکها کارت رفاهی متصل به اوراق گام را ارائه میدهند. بانک رفاه کارگران از جمله بانکهایی است که این خدمت را در اختیار مشتریان واجد شرایط قرار داده است.
- بررسی شرایط دریافت اعتبار: پس از انتخاب بانک، باید درباره سقف اعتبار، شرایط ضمانت، مدت بازپرداخت و فروشگاههای پذیرنده اطلاعات کسب کنید. ممکن است شرایط دریافت کارت برای گروههای مختلف مشتریان متفاوت باشد.
- ثبت درخواست و ارائه مدارک: در مرحله بعد، درخواست دریافت کارت را از طریق شعبه یا سامانه رسمی معرفیشده توسط بانک ثبت میکنید. مدارک لازم با توجه به شرایط بانک مشخص میشود.
- انجام اعتبارسنجی: بانک وضعیت اعتباری و توانایی بازپرداخت شما را بررسی میکند. نتیجه این بررسی میتواند بر سقف اعتبار قابل دریافت و شرایط قرارداد تأثیر بگذارد.
- دریافت و فعالسازی کارت: پس از تأیید درخواست و تکمیل فرایند بانکی، کارت یا اعتبار خرید مطابق ضوابط طرح در اختیار شما قرار میگیرد.
- خرید کالا از فروشگاههای طرف قرارداد: با استفاده از اعتبار اختصاصیافته میتوانید از فروشگاههایی خرید کنید که پذیرنده کارت رفاهی موردنظر هستند.
- بازپرداخت اقساط: در نهایت، مبلغ اعتبار استفادهشده را مطابق برنامه بازپرداخت تعیینشده در قرارداد تسویه میکنید. نکته مهم این است که دریافت اعتبار به معنای امکان خرید از تمام فروشگاهها نیست و باید فهرست پذیرندگان مجاز را بررسی کنید.
سقف وام خرید کالا با اوراق گام چقدر است؟
سقف اعتبار خرید کالا با کارت رفاهی متصل به اوراق گام به بانک صادرکننده و شرایط متقاضی بستگی دارد. به عنوان مثال، در طرح بانک رفاه کارگران در سال ۱۴۰۵، سقف کارت رفاهی متصل به اوراق گام تا ۵۰۰ میلیون تومان اعلام شده است. بااینحال، این مبلغ به معنای دریافت قطعی اعتبار ۵۰۰ میلیون تومانی برای تمام متقاضیان نیست.
میزان اعتبار قابل دریافت میتواند بر اساس نتیجه اعتبارسنجی، توان بازپرداخت، شرایط قرارداد و سیاستهای بانک تعیین شود. همچنین مبلغ نهایی خرید ممکن است به اعتبار قابل استفاده در فروشگاه پذیرنده وابسته باشد. بنابراین، برای اطلاع از سقف واقعی اعتبار، باید شرایط روز طرح را از بانک صادرکننده بررسی کنید.
سود و کارمزد اوراق گام چقدر است؟
برای بررسی هزینههای مرتبط با اوراق گام، باید سه نوع هزینه را از یکدیگر تفکیک کنیم: هزینه صدور اوراق، هزینه تنزیل اوراق و هزینه دریافت اعتبار برای خرید کالا:
- هزینه صدور اوراق گام: بانک عامل ممکن است مطابق ضوابط و قرارداد، بابت صدور و ضمانت اوراق کارمزد دریافت کند.
- هزینه تنزیل اوراق: اگر دارنده اوراق بخواهد پیش از سررسید آن را به وجه نقد تبدیل کند، ممکن است اوراق را با مبلغی کمتر از ارزش اسمی واگذار کند.
- هزینه اعتبار خرید کالا: در طرحهایی مانند کارت رفاهی متصل به اوراق گام، مشتری باید هزینههای اعلامشده در قرارداد اعتباری را بررسی کند.
نحوه محاسبه سود اوراق گام
اوراق گام معمولاً مانند سپرده بانکی دارای سود دورهای ثابت نیست. در معاملات تنزیلی، بازده دارنده اوراق از تفاوت قیمت خرید و مبلغ دریافتی در سررسید ایجاد میشود. برای مثال، فرض کنید اوراق گامی با ارزش اسمی ۱۰۰ میلیون تومان وجود دارد. اگر سرمایهگذار این اوراق را به قیمت ۹۰ میلیون تومان خریداری کند و در سررسید ۱۰۰ میلیون تومان دریافت کند، سود ناخالص او ۱۰ میلیون تومان خواهد بود. بازده ساده این سرمایهگذاری برابر است با:
بازده ساده = (سود ناخالص ÷ قیمت خرید) × ۱۰۰
در این مثال: ۱۰ ÷ ۹۰ × ۱۰۰ = ۱۱٫۱۱ درصد
بنابراین، بازده ساده سرمایهگذاری حدود ۱۱٫۱۱ درصد خواهد بود. البته این عدد بازده کل دوره نگهداری است و بازده سالانه محسوب نمیشود. برای محاسبه بازده سالانه باید مدت باقیمانده تا سررسید و روش سالانهسازی را نیز در نظر گرفت. همچنین کارمزد معاملات و سایر هزینههای احتمالی میتوانند بازده خالص سرمایهگذار را کاهش دهند.
تفاوت اوراق گام با وام بانکی چیست؟
اگرچه اوراق گام و وام بانکی هر دو میتوانند برای تأمین مالی مورد استفاده قرار گیرند، اما سازوکار یکسانی ندارند. در وام بانکی معمولی، بانک مطابق قرارداد تسهیلات، منابع مالی یا اعتبار مشخصی را در اختیار متقاضی قرار میدهد. اما در اوراق گام، بانک پرداخت بدهی مشخصی را در سررسید ضمانت میکند. جدول زیر مهمترین تفاوتها را نشان میدهد:
| ویژگی | اوراق گام | وام بانکی معمولی |
| ماهیت | ابزار تعهد پرداخت | تسهیلات بانکی |
| هدف اصلی | تأمین مالی زنجیره تأمین | تأمین مالی اهداف تعیینشده در قرارداد |
| پرداخت نقدی اولیه | معمولاً ندارد | بسته به نوع تسهیلات |
| نقش بانک | صدور و ضمانت اوراق | اعطای تسهیلات |
| اعتبارسنجی | دارد | دارد |
| مخاطب اصلی | فعالان اقتصادی واجد شرایط | اشخاص حقیقی و حقوقی واجد شرایط |
البته کارت رفاهی متصل به اوراق گام، سازوکار متفاوتی برای مصرفکننده دارد و بازپرداخت آن میتواند بهصورت اقساطی انجام شود.
مزایای استفاده از اوراق گام
اوراق گام یکی از ابزارهای تأمین مالی زنجیره تولید است که میتواند به کسبوکارها کمک کند بدون نیاز به پرداخت فوری وجه نقد، خریدهای خود را انجام دهند و جریان فعالیت اقتصادی خود را بهتر مدیریت کنند. مهمترین مزایای استفاده از این اوراق عبارتاند از:
۱- کاهش نیاز به نقدینگی فوری
یکی از مهمترین مزایای اوراق گام این است که خریدار برای تهیه کالا، مواد اولیه یا خدمات موردنیاز خود، مجبور نیست تمام مبلغ خرید را همان ابتدا بهصورت نقدی پرداخت کند. در واقع، خریدار میتواند با استفاده از اعتبار خود نزد بانک، اوراق گام را در اختیار فروشنده قرار دهد و مبلغ آن در زمان سررسید پرداخت شود. این ویژگی برای کسبوکارهایی که با کمبود نقدینگی یا محدودیت سرمایه در گردش روبهرو هستند، اهمیت زیادی دارد؛ زیرا به آنها اجازه میدهد بدون متوقف کردن خریدهای ضروری، فعالیت خود را ادامه دهند.
۲- مدیریت بهتر سرمایه در گردش
وقتی یک بنگاه مجبور نباشد تمام هزینه خریدهای خود را بهصورت نقدی و فوری پرداخت کند، میتواند منابع مالی موجود را برای سایر هزینههای ضروری نگه دارد. برای مثال، نقدینگی شرکت میتواند صرف پرداخت حقوق کارکنان، هزینههای جاری، خرید تجهیزات یا سایر نیازهای عملیاتی شود. به این ترتیب، اوراق گام میتواند به کسبوکار کمک کند منابع نقدی خود را بهتر مدیریت کند و فشار مالی ناشی از خریدهای بزرگ را کاهش دهد.
۳- برخورداری از ضمانت بانکی
اوراق گام توسط بانک عامل صادر میشود و بانک پرداخت مبلغ اسمی اوراق را در زمان سررسید تضمین میکند. به همین دلیل، فروشنده بهجای دریافت یک وعده پرداخت معمولی از خریدار، اوراقی در اختیار دارد که پشتوانه بانکی دارد. وجود این ضمانت میتواند اعتماد فروشنده را برای پذیرش اوراق افزایش دهد و معامله میان خریدار و فروشنده را آسانتر کند. البته شرایط و اعتبار بانک عامل و همچنین مقررات مربوط به اوراق باید مورد توجه قرار گیرد.
۴- امکان انتقال اوراق در زنجیره تأمین
دارنده اوراق گام الزاماً مجبور نیست تا زمان سررسید آن را نزد خود نگه دارد. در صورت رعایت ضوابط مربوط، میتواند این اوراق را برای تسویه بدهی خود به بنگاه دیگری در زنجیره تأمین منتقل کند. برای مثال، فروشندهای که اوراق گام دریافت کرده است، میتواند از همان اوراق برای پرداخت بدهی خود به تأمینکننده مواد اولیه استفاده کند. به این ترتیب، اوراق گام میتواند در بخشهای مختلف زنجیره تولید گردش داشته باشد و نیاز به پرداخت نقدی را در چند مرحله کاهش دهد.
۵- امکان نقد کردن اوراق پیش از سررسید
اگر دارنده اوراق پیش از تاریخ سررسید به وجه نقد نیاز داشته باشد، در صورت فراهم بودن شرایط قانونی و معاملاتی، میتواند اوراق را تنزیل یا به فروش برساند و زودتر به نقدینگی دسترسی پیدا کند. البته در این حالت معمولاً مبلغی بهعنوان هزینه تنزیل از ارزش اوراق کسر میشود. بنابراین، مبلغی که دارنده پیش از سررسید دریافت میکند ممکن است کمتر از مبلغ اسمی اوراق باشد. با این حال، این امکان باعث میشود دارنده اوراق در صورت نیاز، برای تأمین نقدینگی خود تا تاریخ سررسید منتظر نماند.
معایب و محدودیتهای اوراق گام
با وجود مزایای متعدد، اوراق گام محدودیتهایی نیز دارد که باید پیش از استفاده از آنها بررسی شوند.
- وابستگی به اعتبارسنجی بانکی: صدور اوراق گام نیازمند تأیید بانک عامل است و همه متقاضیان الزاماً واجد شرایط دریافت آن نیستند.
- نیاز به وجود معامله معتبر: اوراق گام برای تأمین مالی معاملات واجد شرایط طراحی شده و نمیتوان آن را بدون رعایت ضوابط، جایگزین دریافت پول نقد کرد.
- هزینههای احتمالی: صدور، ضمانت یا تنزیل اوراق ممکن است هزینههایی برای طرفهای معامله ایجاد کند.
- محدودیت در استفاده: کاربرد مستقیم اوراق گام بیشتر در معاملات اقتصادی و زنجیره تأمین است.
- وابستگی به پذیرش طرف معامله: استفاده از اوراق گام زمانی امکانپذیر است که فروشنده و سایر طرفهای معامله، شرایط دریافت و استفاده از این ابزار را بپذیرند.
بنابراین، مصرفکنندگان عادی برای خرید کالا معمولاً باید از ابزارهایی مانند کارت رفاهی متصل به اوراق گام استفاده کنند.
آیا اوراق گام قابل خرید و فروش است؟
بله، اوراق گام با رعایت مقررات مربوط میتواند در بازارهای مجاز معامله یا منتقل شود. دارنده اوراق ممکن است تصمیم بگیرد آن را تا سررسید نگه دارد و مبلغ اسمی آن را دریافت کند. در مقابل، اگر دارنده اوراق پیش از سررسید به نقدینگی نیاز داشته باشد، میتواند از روشهای مجاز برای فروش یا نقد کردن اوراق پیش از موعد استفاده کند.
البته تمام اوراق گام لزوماً شرایط یکسانی برای معامله در بازار سرمایه ندارند. امکان انتقال، نقد کردن یا معامله اوراق به نوع اوراق، نماد معاملاتی آن و مقررات مربوط بستگی دارد. همچنین قیمت معامله ممکن است کمتر از ارزش اسمی اوراق باشد. بنابراین، افرادی که قصد سرمایهگذاری در اوراق گام دارند، باید تاریخ سررسید، قیمت خرید، بازده موردانتظار و ریسکهای احتمالی را بررسی کنند.
تفاوت اوراق گام با کارت اعتباری خرید کالا
اوراق گام و کارت اعتباری خرید کالا از نظر ماهیت یکسان نیستند. اوراق گام در اصل ابزار تعهد پرداخت و تأمین مالی زنجیره تأمین است. اما کارت اعتباری خرید کالا ابزاری است که به مشتری اجازه میدهد تا سقف مشخصی از اعتبار خود برای خرید استفاده کند. در برخی طرحها، این دو ابزار به یکدیگر متصل میشوند.
آیا اوراق گام برای خرید لوازم خانگی مناسب است؟
اگر هدف شما خرید اقساطی لوازم خانگی برای مصرف شخصی است، استفاده مستقیم از اوراق گام معمولاً مسیر مناسبی محسوب نمیشود. اما اگر واجد شرایط دریافت کارت رفاهی متصل به اوراق گام باشید، میتوانید از اعتبار اختصاصیافته برای خرید کالاهای مجاز از فروشگاههای طرف قرارداد استفاده کنید.
این کالاها ممکن است شامل لوازم خانگی و سایر محصولات مشمول طرح باشند. البته نوع کالاهای قابل خرید، فهرست فروشگاههای پذیرنده و سقف اعتبار به شرایط بانک بستگی دارد. در مقابل، اگر صاحب یک کسبوکار هستید و برای فعالیت اقتصادی خود به خرید مواد اولیه یا کالاهای موردنیاز تولید احتیاج دارید، استفاده مستقیم از اوراق گام میتواند یکی از گزینههای تأمین مالی باشد.
نکات مهم قبل از دریافت اعتبار با اوراق گام
پیش از اقدام برای دریافت اوراق گام یا استفاده از کارت رفاهی متصل به آن، بهتر است چند موضوع را بررسی کنید.
- شرایط بانک عامل: ضوابط اعتبارسنجی و پذیرش درخواست ممکن است در بانکهای مختلف متفاوت باشد.
- سقف اعتبار: مبلغ قابل دریافت به شرایط متقاضی و مقررات طرح بستگی دارد.
- هزینه نهایی: علاوه بر کارمزد اعلامشده، باید سایر هزینههای احتمالی و مجموع مبلغ بازپرداخت را بررسی کنید.
- مدت بازپرداخت: در کارتهای اعتباری، تعداد و مبلغ اقساط مطابق قرارداد تعیین میشود.
- فروشگاههای پذیرنده: پیش از دریافت کارت، مطمئن شوید فروشگاه موردنظر شما امکان پذیرش آن را دارد.
- شرایط تأخیر در پرداخت: پیامدهای تأخیر در بازپرداخت اقساط یا ایفای تعهدات باید پیش از امضای قرارداد مشخص باشد.
جمعبندی؛ آیا اوراق گام راه مناسبی برای خرید اعتباری کالا است؟
این اوراق یکی از ابزارهای تأمین مالی زنجیره تولید است که با ضمانت بانک صادر میشود و امکان تسویه اعتباری معاملات را فراهم میکند. کاربرد اصلی اوراق گام در تأمین مالی بنگاههای اقتصادی است؛ اما با توسعه ابزارهایی مانند کارت رفاهی متصل به اوراق گام، امکان استفاده از این سازوکار برای خرید اعتباری کالا توسط مصرفکنندگان نیز فراهم شده است.
بااینحال، اوراق گام را نباید با وام نقدی معمولی یکسان دانست. شرایط دریافت، هزینهها، نحوه بازپرداخت و امکان استفاده از اعتبار به نوع طرح و ضوابط بانک بستگی دارد. در نهایت، اگر قصد خرید کالا با استفاده از تسهیلات بانکی یا طرحهای اعتباری را دارید، بهتر است گزینههای موجود را از نظر سقف اعتبار، مبلغ اقساط، هزینه نهایی و شرایط دریافت مقایسه کنید تا بتوانید متناسب با بودجه و توان بازپرداخت خود تصمیم بگیرید.