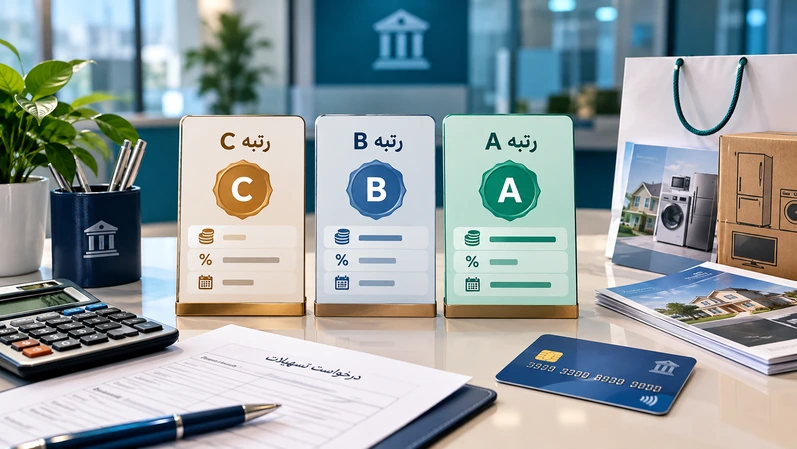

برای گرفتن وام یا دریافت اعتبار خرید کالا، رتبه اعتباری شما میتواند تعیین کند چه طرحی قابل استفاده است، به ضامن نیاز دارید یا نه و چه نوع ضمانتی باید ارائه کنید. در الوقسطی به دلیل تنوع بالای محصولات، از کالای دیجیتال و لوازم خانگی گرفته تا موتورسیکلت و دوچرخه، ابزارآلات، طلا و سایر گروههای کالایی، امکان خرید با چندین طرح اعتباری و اقساطی فراهم شده است. بنابراین بهتر است پیش از اقدام به دریافت وام، ابتدا رتبه اعتباری خود را بدانید و سپس طرح مناسب را انتخاب کنید.
رتبه اعتباری چیست و چرا برای دریافت وام اهمیت دارد؟
رتبه اعتباری در سادهترین تعریف، شاخصی برای سنجش ریسک اعتباری شماست. بانک یا تأمینکننده مالی با استفاده از اطلاعات اعتباری بررسی میکند که احتمال بازپرداخت منظم تعهدات توسط شما چقدر است. در مقررات مدیریت ریسک اعتباری نیز اعتبارسنجی بهعنوان فرآیند تعیین امتیاز اعتباری اشخاص تعریف شده و مؤسسات اعتباری موظفاند پیش از اعطای اعتبار، وضعیت اعتباری متقاضی را بررسی کنند. اگر هنوز نمیدانید هر رتبه چه مفهومی دارد و تفاوت سطح ریسک در آنها چیست، میتوانید راهنمای کامل رتبههای اعتباری A، B، C، D و E را مطالعه کنید.
رتبههای بهتر مانند A معمولاً به معنی ریسک کمتر برای تأمینکننده مالی هستند. رتبه B همچنان رتبه قابل قبول بسیاری از سرویسهای اعتباری محسوب میشود و رتبه C نیز الزاماً به معنای رد شدن درخواست نیست؛ اما ممکن است تأمینکننده برای رتبه C ضمانت بیشتر، ضامن، چک یا سقف اعتبار متفاوتی تعیین کند.
قبل از انتخاب وام، فقط به سقف اعتبار نگاه نکنید
عدد بزرگتر همیشه به معنی وام بهتر نیست. هنگام مقایسه طرحهای اقساطی باید همزمان رتبه اعتباری مورد قبول، تعداد اقساط، پیشپرداخت، نوع ضمانت، نیاز به ضامن، نوع کالای قابل خرید و هزینه نهایی تأمین مالی را بررسی کنید. برای مثال ممکن است یک طرح سقف بسیار بالایی داشته باشد، اما شما برای خرید یک گوشی ۷۰ میلیون تومانی نیازی به چنین سقفی نداشته باشید و یک طرح سادهتر بدون ضامن برایتان انتخاب منطقیتری باشد.
از طرف دیگر، «بدون ضامن» نیز لزوماً به معنی «بدون ضمانت و اعتبارسنجی» نیست. بسیاری از سرویسها بهجای ضامن، از چک صیادی، سفته الکترونیکی یا رتبه اعتباری استفاده میکنند. اگر قصد دارید قدرت خرید بیشتری داشته باشید، در راهنمای دریافت وام تا ۶۰۰ میلیون تومان از الوقسطی میتوانید شرایط استفاده از اعتبار کالاپی و کالانو باجت و امکان دریافت همزمان آنها را بررسی کنید.
اگر رتبه اعتباری A دارید، چه وامهایی مناسب شماست؟
رتبه A معمولاً بهترین موقعیت را برای استفاده از سرویسهای اعتباری ایجاد میکند. بسیاری از تأمینکنندگان مالی برای متقاضیان دارای رتبه A فرایند سادهتر، نیاز کمتر به ضامن و امکان درخواست سقفهای بالاتر را در نظر میگیرند. یکی از گزینهها کالاپی بانک ملی است. در الوقسطی سقف اعتبار تا ۳۰۰ میلیون تومان و بازپرداخت ۱۲ یا ۲۴ ماهه را ارائه میدهد.
درخواست از طریق سامانه بام انجام میشود و معرفی یک ضامن نیز در شرایط فعلی ذکر شده است. همچنین فرآیند بهصورت آنلاین انجام میشود. اگر کالاپی را بهعنوان گزینه خرید اعتباری در نظر دارید، بررسی انواع وام بانک ملی میتواند دید کاملتری درباره کالاپی، نوپی و سایر تسهیلات این بانک به شما بدهد.
گزینه مهم دیگر تارا است. این طرح در حال حاضر تا ۲۰۰ میلیون تومان اعتبار با بازپرداخت ۹ یا ۱۲ ماهه ارائه میکند و برای دریافت آن رتبه اعتباری A یا B، یک فقره چک صیادی و حساب فعال بانک ملت از جمله شرایط اعلامشده هستند. ضامن شخصی برای این طرح لازم نیست.
کالانو باجت بانک تجارت نیز برای افراد دارای رتبه A انتخاب قابل توجهی است. شرایط این سرویس بر اساس مبلغ و نوع خرید تغییر میکند. در آخرین اطلاعرسانی رسمی باجت، برای رتبههای A و B در برخی بازههای اعتبار امکان دریافت تسهیلات تنها با چک و بدون ضامن وجود دارد؛ برای سقفهای بالاتر ممکن است ضمانت اضافه درخواست شود.
طرحهایی مانند الوپی، بالون، دیجیپی، ازکیوام و برخی سرویسهای دیگر نیز پس از اعتبارسنجی میتوانند برای متقاضیان خوشحساب قابل استفاده باشند. پس اگر رتبه A دارید، بهتر است ابتدا طرحهای بدون ضامن را بررسی کنید و تنها در صورتی به سراغ طرحهای دارای ضامن بروید که سقف اعتبار، دوره بازپرداخت یا کالای موردنظر شما مزیت قابل توجهی ایجاد کند.
با رتبه اعتباری B چه وامی میتوان گرفت؟
رتبه B نیز در بسیاری از طرحهای خرید اقساطی رتبه قابل قبول محسوب میشود و فاصله آن با رتبه A لزوماً به این معنی نیست که باید سراغ وامهای بسیار محدود بروید. برای نمونه، تارا صراحتاً رتبههای A و B را در شرایط دریافت تسهیلات خود ذکر کرده است. متقاضی باید چک صیادی و حساب فعال بانک ملت داشته باشد. کالانو باجت نیز برای رتبههای A و B شرایط مناسبی دارد. در شرایط جدید باجت، برای بعضی مبالغ چک متقاضی میتواند جایگزین ضامن شود و با افزایش مبلغ، نوع تضامین نیز تغییر میکند.
بالون هم از گزینههایی است که براساس اعتبارسنجی متقاضی و چک صیادی است و اصولاً با مدل دریافت اعتبار بدون ضامن فعالیت میکند. سقف دقیق اعتبار بالون ممکن است بین پذیرندگان و کانالهای دریافت اعتبار متفاوت باشد؛ بنابراین عدد نمایشدادهشده هنگام تشکیل پرونده ملاک دقیقتری است. معرفی رسمی شرکت ارائهدهنده بالون نیز این سرویس را بهعنوان اعتبار خرید کالا با فرایند آنلاین و بدون ضامن معرفی میکند.
با رتبه اعتباری C چه وامی میتوان گرفت؟
یکی از سوالات رایج کاربران این است که با رتبه اعتباری C چه وامی میتوان گرفت؟ برخلاف تصور رایج، رتبه C به معنی بسته بودن مسیر دریافت تسهیلات نیست. یکی از گزینههای مهم برای این گروه باجت است. اطلاعرسانی رسمی باجت نشان میدهد رتبههای C و D نیز میتوانند اعتبار کالانو دریافت کنند، اما میزان ضمانت لازم با مبلغ اعتبار تغییر میکند. در مبالغ بالاتر ممکن است علاوه بر چک، معرفی یک یا چند ضامن معتبر لازم باشد.
جتوام نیز رتبههای A، B و C1 را میپذیرد. سقف آن تا ۱۰۰ میلیون تومان با بازپرداخت ۱۲ یا ۲۴ ماهه است و یک چک از متقاضی و یک چک از ضامن برای تشکیل پرونده لازم است. برخی طرحهای دیگر مانند کالاپی، دیجیپی، ستاره یک و BNPL بانک تجارت نیز بسته به شرایط اعتبارسنجی میتوانند برای گروههای مختلف اعتباری قابل بررسی باشند.
در اینجا زیررتبه شما نیز اهمیت دارد؛ برای مثال C1 وضعیت متفاوتی نسبت به زیرگروههای ضعیفتر C دارد. بنابراین اگر رتبه C دارید، بهتر است طرحی را پیدا کنید که با ارائه چک، سفته یا یک ضامن معتبر همچنان امکان دریافت سقف مورد نیازتان را فراهم کند.
مقایسه سریع چند طرح برای رتبههای A، B و C
برای اینکه انتخاب بین این گزینهها سادهتر شود، در جدول زیر مهمترین طرحهای خرید اقساطی را از نظر رتبه اعتباری، سقف و شرایط ضمانت با هم مقایسه کردهایم.
| طرح | رتبه/وضعیت مناسب | شرایط شاخص | وضعیت ضمانت |
| کالاپی | رتبه اعتباری مناسب | تا ۳۰۰ میلیون در بخش اصلی صفحه فعلی، ۱۲ و ۲۴ ماهه | یک ضامن؛ فرایند آنلاین |
| تارا | A و B | تا ۲۰۰ میلیون، ۹ و ۱۲ ماهه | بدون ضامن، یک چک صیادی |
| کالانو باجت | A تا D با شرایط متفاوت | سقف و دوره بر اساس پذیرنده و کالا | وابسته به رتبه و مبلغ |
| جتوام | A، B و C1 | تا ۱۰۰ میلیون، ۱۲ و ۲۴ ماهه | چک متقاضی و ضامن |
| ازکیوام | بر اساس اعتبارسنجی | صفحه فعلی الوقسطی تا ۷۵ میلیون، ۱۲ و ۱۸ ماهه | چک صیادی و مدارک شغلی |
| دیجیپی | بر اساس اعتبارسنجی | سقف و شرایط باید هنگام درخواست کنترل شود | چک صیادی یا سفته الکترونیکی |
| بالون | اعتبارسنجی مناسب | سقف وابسته به پذیرنده | معمولاً چک صیادی، بدون ضامن |
| ستاره یک | A، B و C | مناسب خرید انواع کالا | چک ضمانت و سفته |
| BNPL بانک تجارت | A، B و C در گروه هدف | ویژه کارکنان و سازمانهای مشمول | طبق شرایط طرح |
| الوپی | A و B | اقساط متنوع و اعتبار خرید کالا | نیاز به دستهچک |
همه طرحها به رتبه A، B یا C وابسته نیستند
نکتهای که در انتخاب وام خرید کالا معمولاً نادیده گرفته میشود این است که بعضی سرویسها بیشتر از رتبه اعتباری، به وضعیت شغلی یا گروه مشتری بستگی دارند. برای مثال طرح وایب برای گروههایی مانند بازنشستگان، مستمریبگیران و کارکنان بانک رفاه تعریف شده است. نوپی میتواند برای فرهنگیان و برخی کارکنان بانکی کاربرد داشته باشد و طرح بتای بانک رفاه نیز به دریافتکنندگان مستمری از این بانک مربوط میشود. بازنشستگان و مستمریبگیرانی که از خدمات بانک رفاه استفاده میکنند، میتوانند در راهنمای وام خرید کالا بانک رفاه شرایط طرحهایی مانند بتا و کارت رفاهی و تفاوت روش استفاده از آنها را بررسی کنند.
طرحهایی مثل فیروزه نیز بهجای ضامن، بر وجود سپرده یا دارایی مالی تکیه دارند. گرینپی هم برای گروه مشخصی از کشاورزان طراحی شده است. بنابراین حتی اگر شرایط یک طرح عمومی به دلیل رتبه اعتباری برای شما مناسب نباشد، ممکن است به دلیل شغل، بانک محل دریافت حقوق، مستمری یا دارایی مالی، گزینه دیگری در دسترس داشته باشید.
چرا با وجود رتبه خوب ممکن است درخواست وام رد شود؟
رتبه اعتباری تنها یکی از اجزای اعتبارسنجی است. داشتن رتبه A یا B تضمین صددرصدی دریافت تسهیلات نیست. وجود چک برگشتی، بدهی یا اقساط معوق، نقص مدارک شغلی، نداشتن حساب در بانک موردنظر، نامعتبر بودن چک صیادی یا عدم تطابق اطلاعات متقاضی میتواند باعث رد شدن درخواست شود. در کالاپی نیز علاوه بر اعتبارسنجی، شرایطی مانند نداشتن چک برگشتی یا اقساط معوق و ارائه مدارک مورد نیاز بررسی میشود.
به همین دلیل اگر قصد خرید اقساطی دارید، بهتر است پیش از ثبت درخواست وضعیت اعتباری خود را بررسی کنید و اگر بدهی معوق یا چک برگشتی دارید، ابتدا برای رفع آن اقدام کنید. اگر رتبه فعلی شما برای طرح موردنظر کافی نیست، با بهبود سابقه پرداخت، تعیین تکلیف بدهیها و رفع مشکلات اعتباری میتوانید برای بالا بردن رتبه اعتباری خود اقدام کنید.
جمعبندی؛ خرید اقساطی از الوقسطی با طرحهای اعتباری مختلف
رتبه اعتباری A بهترین شرایط را برای انتخاب میان وامهای خرید کالا ایجاد میکند، رتبه B نیز در تعداد زیادی از سرویسهای اعتباری پذیرفته میشود و حتی با رتبه C همچنان چند مسیر جدی برای دریافت اعتبار وجود دارد. تفاوت اصلی معمولاً در سقف اعتبار، نیاز به ضامن و نوع آن دیده میشود. اگر قصد خرید کالای دیجیتال، لوازم خانگی، وسیله نقلیه، ابزارآلات یا سایر محصولات را دارید، وجود چند طرح تأمین مالی در الوقسطی این امکان را میدهد که بهجای محدود شدن به یک وام، شرایط چند روش خرید اقساطی را با رتبه اعتباری و توان بازپرداخت خود مقایسه کنید.
پیش از ثبت نهایی درخواست نیز حتماً آخرین سقف اعتبار، تعداد اقساط، هزینهها و نوع ضمانت همان طرح را بررسی کنید؛ زیرا شرایط سرویسهای اعتباری میتواند در طول زمان تغییر کند. اگر هدفتان دریافت وام برای خرید کالا است، بهتر است ابتدا رتبه اعتباری خود را مشخص کنید، سپس مبلغ موردنیاز و حداکثر قسط ماهانه قابل پرداخت را تعیین کرده و در مرحله آخر طرحهای خرید اقساطی الوقسطی را از نظر سقف، تعداد اقساط و نوع ضمانت مقایسه کنید.