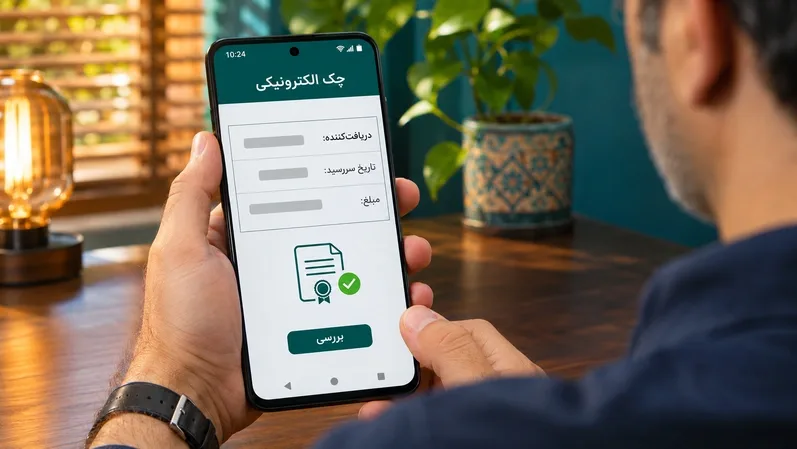

تصور کنید برای انجام یک معامله یا خرید اقساطی به چک نیاز دارید، اما نمیخواهید درگیر دریافت دستهچک کاغذی، نوشتن اطلاعات، امضا و جابهجایی فیزیکی برگه چک شوید. چک الکترونیکی دقیقاً برای سادهتر کردن همین فرایند طراحی شده است. چک الکترونیکی یا چک دیجیتال، نوعی چک بانکی است که تمام مراحل صدور، امضا، دریافت، تأیید و انتقال آن بهصورت الکترونیکی انجام میشود.
در این روش، دیگر خبری از برگه فیزیکی نیست و اطلاعات چک در بستر سامانههای بانکی ثبت و نگهداری میشود. از طرفی، با توجه به اینکه در برخی طرحهای دریافت وام و خرید اقساطی، چک بهعنوان یکی از روشهای ضمانت مورد استفاده قرار میگیرد، آشنایی با چک الکترونیکی میتواند برای متقاضیان این تسهیلات نیز کاربردی باشد.
سامانه چکاد چیست و چه ارتباطی با چک الکترونیکی دارد؟
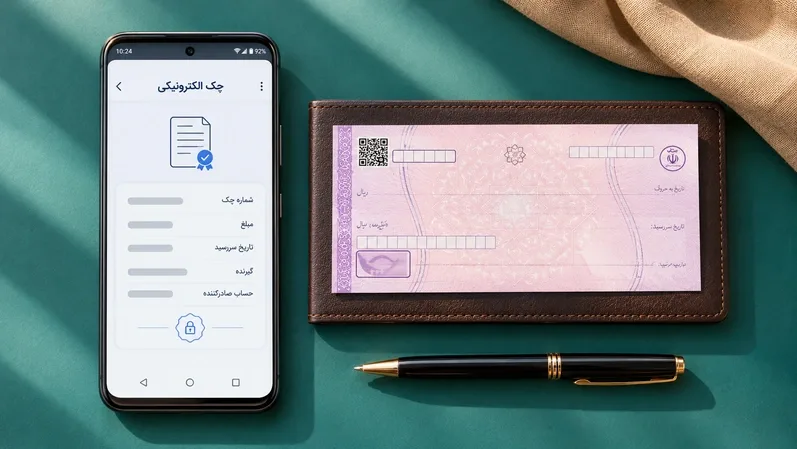
برای صدور و مدیریت چک الکترونیکی در شبکه بانکی ایران، زیرساختی به نام چکاد (چک امن دیجیتال) ایجاد شده است. سامانه چکاد بستر فنی لازم برای صدور، تأیید اطلاعات، انتقال و استعلام چک الکترونیکی را فراهم میکند. این سامانه امکان انجام فرایندهای مربوط به چک را بدون نیاز به جابهجایی برگه فیزیکی فراهم کرده است.
در این میان، سامانه صیاد نیز نقش مهمی دارد. این سامانه برای صدور یکپارچه دستهچک و ثبت نقلوانتقال چک در شبکه بانکی استفاده میشود. هر برگ چک الکترونیکی نیز دارای شناسه صیادی یکتاست که امکان شناسایی و پیگیری آن را فراهم میکند. بهطور خلاصه:
- سامانه چکاد: زیرساخت صدور، تأیید، انتقال و استعلام چک الکترونیکی
- سامانه صیاد: سامانه یکپارچه ثبت و مدیریت اطلاعات دستهچک و نقلوانتقال چک
تفاوت چک کاغذی با چک الکترونیکی چیست؟
مهمترین تفاوت این دو نوع چک در شیوه صدور و جابهجایی آنهاست. چک کاغذی بهصورت فیزیکی صادر و امضا میشود، اما چک الکترونیکی با امضای الکترونیکی اعتبار پیدا میکند و تمام اطلاعات آن در سامانه بانکی ثبت میشود.
| معیار مقایسه | چک الکترونیکی | چک کاغذی |
| نحوه صدور | از طریق همراهبانک یا اینترنتبانک | روی برگه فیزیکی |
| امضا | امضای الکترونیکی | امضای دستی |
| انتقال | بهصورت سیستمی | به روشهای قانونی مربوط به چک کاغذی |
| نگهداری | در سامانه بانکی | بهصورت فیزیکی |
| خطر مفقودی | بدون برگه فیزیکی | احتمال گمشدن یا سرقت |
| ثبت اطلاعات | الکترونیکی و سیستمی | درج روی برگه و ثبت در سامانههای مربوط |
البته چک الکترونیکی و چک صیادی کاغذی را نباید با یکدیگر اشتباه گرفت. چک صیادی جدید همچنان برگه فیزیکی دارد، اما اطلاعات آن باید در سامانه صیاد ثبت شود. برای آشنایی بیشتر با این موضوع میتوانید مقاله تفاوت چک صیادی و چک معمولی را مطالعه کنید.
نحوه صدور چک الکترونیکی چگونه است؟
صدور چک الکترونیکی معمولاً از طریق همراهبانک یا اینترنتبانک بانک صادرکننده انجام میشود. البته نام گزینهها و جزئیات مراحل ممکن است در بانکهای مختلف کمی متفاوت باشد. مراحل کلی دریافت و صدور چک دیجیتال عبارتاند از:
۱. داشتن حساب جاری واجد شرایط
برای دریافت دستهچک الکترونیکی، باید حساب جاری واجد شرایط داشته باشید. بانک پس از بررسی شرایط و ضوابط مربوط، درباره تخصیص دستهچک تصمیم میگیرد.
۲. فعالسازی امضای الکترونیکی
برای صدور چک دیجیتال به امضای الکترونیکی نیاز دارید. فعالسازی این قابلیت با توجه به بانک و ابزارهای احراز هویت و امضای مورد تأیید آن انجام میشود.
۳. درخواست دستهچک الکترونیکی
وارد همراهبانک یا اینترنتبانک شوید و از قسمت خدمات چک، درخواست دستهچک الکترونیکی را ثبت کنید. پس از بررسی و تأیید بانک، دستهچک در سامانه مربوط در اختیار شما قرار میگیرد.
۴. ثبت اطلاعات چک
برای صدور چک، اطلاعاتی مانند مشخصات دریافتکننده، مبلغ، تاریخ سررسید و علت صدور را وارد کنید. اطلاعات مبلغ و تاریخ نیز مطابق دستورالعمل بهصورت سیستمی در متن چک درج میشوند تا احتمال مغایرت کاهش پیدا کند.
۵. امضا و ارسال چک
پس از بررسی اطلاعات، چک را با امضای الکترونیکی تأیید و برای دریافتکننده ارسال کنید. چک در کارتابل الکترونیکی شخص گیرنده قرار میگیرد.
۶. تأیید دریافت چک
گیرنده باید اطلاعات چک را بررسی کند و پس از اطمینان از صحت مشخصات، دریافت آن را تأیید کند. در صورت انتقال چک به شخص دیگر نیز فرایند از طریق سامانه انجام میشود.
چک الکترونیکی چگونه وصول میشود؟
یکی از مزیتهای چک دیجیتال این است که برای وصول آن نیازی به تحویل برگه فیزیکی به بانک وجود ندارد. دارنده چک در تاریخ سررسید یا پس از آن میتواند از طریق خدمات بانکی مربوط به چک الکترونیکی، درخواست وصول یا واگذاری چک را ثبت کند. بانک اطلاعات چک را بررسی و فرایند پرداخت را از طریق زیرساختهای بانکی انجام میدهد.
برای مثال، بانک ملت خدماتی مانند درخواست دستهچک، صدور، دریافت، انتقال و وصول چک الکترونیکی را در بخش «مدیریت چک الکترونیکی» همراهبانک خود ارائه کرده است.
اگر موجودی حساب صادرکننده کافی نباشد چه میشود؟
چک الکترونیکی هم مانند چک کاغذی ممکن است برگشت بخورد. در صورت نبود موجودی کافی یا وجود سایر موانع قانونی پرداخت، بانک موظف است با درخواست دارنده، گواهینامه عدم پرداخت چک الکترونیکی صادر کند. بنابراین دیجیتالی بودن چک به معنی تضمین پرداخت وجه آن نیست.
مزایای چک الکترونیکی چیست؟
استفاده از چک دیجیتال میتواند فرایندهای بانکی و معاملات مالی را سادهتر کند. مهمترین مزایای آن عبارتاند از:
- صرفهجویی در زمان: برای صدور و انتقال چک نیازی به مراجعه حضوری به شعبه و جابهجایی برگه نیست.
- امنیت بیشتر: حذف برگه فیزیکی، خطر سرقت، مفقودی و جعل فیزیکی چک را کاهش میدهد.
- کاهش خطای انسانی: ثبت سیستمی اطلاعات و درج خودکار مبلغ و تاریخ، احتمال اشتباه در نوشتن اطلاعات را کمتر میکند.
- امکان پیگیری آسان: اطلاعات صدور و انتقال چک در سامانه ثبت میشود و امکان بررسی وضعیت آن وجود دارد.
- کاهش مصرف کاغذ: حذف برگههای فیزیکی به کاهش مصرف کاغذ کمک میکند.
- مدیریت سادهتر: صادرکننده و دریافتکننده میتوانند از طریق خدمات بانکی، وضعیت چکهای خود را مشاهده و مدیریت کنند.
آیا چک الکترونیکی برای خرید اقساطی قابل استفاده است؟
چک الکترونیکی میتواند در معاملات و تعهدات مالی مختلف مورد استفاده قرار بگیرد و از نظر مقررات، احکام مربوط به چک حسب مورد درباره آن اجرا میشود. با این حال، اگر قصد دارید از چک دیجیتال بهعنوان ضمانت خرید اقساطی استفاده کنید، باید شرایط مجموعه اعتباردهنده را بررسی کنید. پذیرش چک الکترونیکی بهعنوان ضمانت، به سیاستها و زیرساختهای پذیرش آن مجموعه بستگی دارد. برای انتخاب روش مناسب ضمانت در خرید اقساطی، پیشنهاد میکنیم مقاله چک صیادی یا سفته الکترونیکی برای مقایسه ضمانتهای خرید اقساطی را نیز مطالعه کنید.
آینده چک الکترونیکی در شبکه بانکی ایران
گسترش استفاده از چک الکترونیکی یکی از برنامههای مهم بانک مرکزی برای توسعه بانکداری دیجیتال است. در سال ۱۴۰۵، شبکه بانکی باید سهم دستهچکهای الکترونیکی را بهصورت مرحلهای افزایش دهد. طبق این برنامه، سهم هدفگذاریشده برای صدور دستهچک الکترونیکی در هر بانک از ۲۵ درصد در پایان آذر ۱۴۰۵ به ۴۰ درصد در پایان اسفند ۱۴۰۵ میرسد.
این هدفگذاری در مراحل بعدی نیز تا ۸۰ درصد در پایان تیر ۱۴۰۶ افزایش پیدا میکند. این برنامه نشان میدهد که استفاده از چک دیجیتال در سالهای آینده اهمیت بیشتری پیدا خواهد کرد و آشنایی با نحوه صدور و مدیریت آن برای کاربران بانکی ضروریتر میشود.