
BNPL یا «الان بخر، بعداً پرداخت کن» یکی از روشهای خرید اعتباری است که به شما امکان میدهد کالا را همان زمان تهیه کنید و هزینه آن را در زمان دیگری، بهصورت یکجا یا در چند مرحله پرداخت کنید. این روش برای افرادی مناسب است که میخواهند بدون پرداخت کامل مبلغ در زمان خرید، هزینه را در بازه مشخصی مدیریت کنند.
اما BNPL چیست و چه تفاوتی با خرید اقساطی و وام دارد؟ در ادامه، نحوه کار BNPL، شرایط اعتبارسنجی، سود و کارمزد و تفاوت آن با سایر روشهای خرید اعتباری را بررسی میکنیم تا ببینیم این روش برای چه کسانی مناسب است.
BNPL چگونه کار میکند؟
فرایند استفاده از BNPL یا خرید اعتباری معمولاً بهصورت دیجیتال انجام میشود. کاربر ابتدا برای دریافت اعتبار اقدام میکند و پس از بررسی و تأیید درخواست، سقف اعتبار او مشخص میشود. سپس میتواند با توجه به میزان اعتبار دریافتی، کالای موردنظر را انتخاب کرده و خرید خود را انجام دهد. روند کلی استفاده از BNPL معمولاً به این شکل است:
- ثبت درخواست اعتبار: کاربر ابتدا در سرویس ارائهدهنده BNPL ثبتنام کرده و درخواست دریافت اعتبار را ثبت میکند.
- اعتبارسنجی و تعیین سقف اعتبار: ارائهدهنده اعتبار، اطلاعات کاربر را براساس شرایط خود بررسی میکند. این مرحله میتواند شامل بررسی اطلاعات هویتی، سابقه اعتباری و سوابق پرداخت باشد. پس از تأیید، سقف اعتبار قابلاستفاده مشخص میشود.
- انتخاب کالا یا خدمت: پس از دریافت اعتبار، کاربر میتواند از فروشگاههای طرف قرارداد، کالا یا خدمت موردنظر خود را متناسب با سقف اعتبار انتخاب کند.
- انتخاب روش پرداخت: هنگام ثبت سفارش، شرایط استفاده از اعتبار مانند مبلغ قابل پرداخت، تعداد اقساط، مبلغ هر قسط و زمان سررسیدها نمایش داده میشود. در برخی سرویسها ممکن است پرداخت بخشی از مبلغ در زمان خرید نیز لازم باشد.
- ثبت و نهایی شدن خرید: پس از انتخاب شرایط پرداخت، سفارش ثبت میشود و اعتبار برای انجام خرید مورد استفاده قرار میگیرد.
- تسویه با فروشگاه: ارائهدهنده BNPL براساس قرارداد خود با فروشگاه، مبلغ خرید را تسویه میکند. نحوه و زمان این تسویه در سرویسهای مختلف متفاوت است.
- بازپرداخت اعتبار: کاربر باید مبلغ استفادهشده را طبق برنامه تعیینشده، بهصورت یکجا یا در چند قسط بازپرداخت کند. تعداد اقساط، کارمزد، زمان سررسید و جریمه احتمالی دیرکرد به شرایط هر سرویس بستگی دارد.
در مجموع، روند استفاده از BNPL در بیشتر سرویسها مشابه است، اما جزئیاتی مانند روش اعتبارسنجی، سقف اعتبار، تعداد اقساط، کارمزد و شرایط بازپرداخت میتواند بین ارائهدهندگان مختلف تفاوت داشته باشد.
انواع BNPL چیست؟
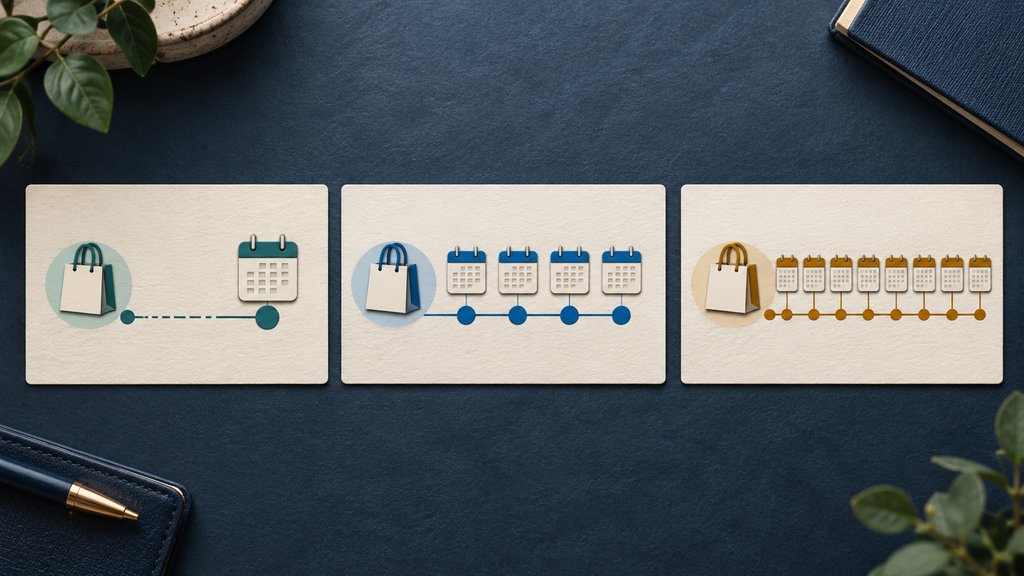
سرویسهای BNPL فقط به مدل چهارقسطی محدود نمیشوند و بسته به نوع ارائهدهنده، مبلغ خرید و شرایط بازپرداخت میتوانند ساختارهای متفاوتی داشته باشند. مهمترین مدلهای خرید اعتباری در این حوزه عبارتاند از:
۱- پرداخت کامل در آینده یا Pay Later
در مدل Pay Later، مشتری کالا یا خدمت را اکنون دریافت میکند اما کل مبلغ خرید را در یک تاریخ مشخص در آینده میپردازد. برای مثال، ممکن است خرید امروز انجام شود و مبلغ آن در پایان ماه یا در یک سررسید مشخص تسویه شود. در این مدل معمولاً پرداخت به چند قسط تقسیم نمیشود.
۲- پرداخت چندقسطی یا Pay in 4
در مدل Pay in 4، مبلغ خرید به چند پرداخت کوتاهمدت تقسیم میشود. یکی از رایجترین شکلهای آن، پرداخت در چهار مرحله است. بسته به شرایط سرویس ارائه دهنده، ممکن است قسط اول هنگام خرید دریافت شود و باقی مبلغ در سررسیدهای بعدی پرداخت شود.
برای مثال، اگر قیمت یک کالا ۱۲ میلیون تومان باشد، در یک طرح چهارقسطی مبلغ خرید میتواند به چهار پرداخت ۳ میلیون تومانی تقسیم شود. زمان پرداخت قسط اول و فاصله بین اقساط به شرایط ارائهدهنده اعتبار بستگی دارد.
۳- اعتبار خرید با بازپرداخت بلندمدتتر
برخی شرکتها در کنار سرویسهای کوتاهمدت BNPL، طرحهای خرید اعتباری و اقساطی با دوره بازپرداخت طولانیتر نیز ارائه میکنند. در این طرحها ممکن است تعداد اقساط بیشتر، مبلغ اعتبار بالاتر و شرایط اعتبارسنجی یا ضمانت متفاوت باشد.
با این حال، نباید تمام روشهای خرید اقساطی و تسهیلات بلندمدت را BNPL در نظر گرفت. BNPL یکی از مدلهای اعتبار خرید است و بعضی طرحهای اقساطی ممکن است از نظر نحوه تأمین اعتبار، مدت بازپرداخت، سود، ضمانت و فرایند اعتبارسنجی ساختار متفاوتی داشته باشند.
تفاوت BNPL با خرید اقساطی چیست؟
اگرچه BNPL و خرید اقساطی هر دو به مشتری اجازه میدهند بدون پرداخت کامل مبلغ در لحظه خرید، کالا یا خدمت موردنظرشان را تهیه کنند، ساختار این دو همیشه یکسان نیست. در جدول زیر تفاوت BNPL با خرید اقساطی را مشاهده میکنید:
| معیار | BNPL | خرید اقساطی سنتی |
| فرایند دریافت | معمولاً سریع و دیجیتال | بسته به فروشنده یا تأمینکننده اعتبار |
| اعتبارسنجی | معمولاً دیجیتال | متغیر |
| ضمانت | بسته به سرویس | ممکن است به چک، ضامن یا سایر تضامین نیاز باشد |
| مدت بازپرداخت | اغلب کوتاهتر | معمولاً امکان دورههای طولانیتر وجود دارد |
| نقطه دریافت اعتبار | هنگام یا پیش از خرید | فروشگاه، بانک یا پلتفرم اعتباری |
| سود و کارمزد | بسته به طرح | بسته به قرارداد |
اعتبارسنجی BNPL چگونه انجام میشود؟
یکی از تصورات رایج درباره BNPL این است که چون بعضی سرویسها بدون چک یا ضامن ارائه میشوند، پس اعتبارسنجی هم ندارند؛ در حالی که این دو موضوع یکسان نیستند. در بسیاری از سرویسهای خرید اعتباری، ارائهدهنده قبل از تخصیص اعتبار، وضعیت متقاضی را با روشهای دیجیتال بررسی میکند تا میزان ریسک و سقف اعتبار او مشخص شود. چه اطلاعاتی در اعتبارسنجی بررسی میشود؟
نوع و میزان بررسی در هر سرویس متفاوت است، اما بسته به سیاست ارائهدهنده ممکن است اطلاعاتی مانند موارد زیر ارزیابی شوند:
- اطلاعات هویتی و احراز هویت کاربر
- سوابق پرداخت و خوشحسابی
- سابقه اعتباری
- رفتار مالی
- توان بازپرداخت
- سابقه استفاده از همان سرویس و نحوه پرداخت بدهیهای قبلی
سقف اعتبار BNPL چگونه تعیین میشود؟
سقف اعتبار BNPL عدد ثابتی برای همه کاربران نیست و میتواند بر اساس نتیجه اعتبارسنجی، سیاستهای ارائهدهنده و سابقه استفاده کاربر متفاوت باشد. در بعضی سرویسها نیز ممکن است کاربران با بازپرداخت منظم و خوشحسابی، بهمرور امکان دریافت اعتبار بیشتری داشته باشند.
آیا BNPL به چک یا ضامن نیاز دارد؟
بعضی سرویسهای BNPL بدون چک یا ضامن ارائه میشوند، اما در برخی روشهای خرید اعتباری ممکن است چک، سفته یا ضامن برای دریافت اعتبار لازم باشد. به همین دلیل، قبل از انتخاب یک سرویس بهتر است فقط به عبارت «خرید بدون چک و ضامن» توجه نکنید و شرایط دریافت اعتبار، سقف اعتبار، مدت بازپرداخت و نوع ضمانت را هم بررسی کنید.
BNPL واقعاً بدون سود و کارمزد است؟
نه لزوماً. بعضی طرحهای BNPL برای مشتری بدون سود یا کارمزد ارائه میشوند، اما این موضوع درباره همه سرویسها صدق نمیکند. هزینه نهایی خرید میتواند به نوع طرح، مدت بازپرداخت، شرایط ارائهدهنده و نحوه پرداخت اقساط بستگی داشته باشد.
سود یا هزینه اعتبار
در برخی طرحهای خرید اعتباری، مشتری فقط اصل مبلغ خرید را بازپرداخت میکند؛ اما بعضی سرویسها ممکن است برای استفاده از اعتبار یا دورههای بازپرداخت طولانیتر، هزینه مشخصی در نظر بگیرند. به همین دلیل، بهتر است پیش از انتخاب طرح فقط به مبلغ هر قسط توجه نکنید و مبلغ کل بازپرداخت را هم بررسی کنید.
کارمزد
ممکن است برخی سرویسهای BNPL برای ارائه اعتبار، انجام تراکنش یا استفاده از یک طرح خاص کارمزد دریافت کنند. نحوه محاسبه این کارمزد در هر سرویس متفاوت است و باید در شرایط همان طرح بررسی شود.
اگر اقساط BNPL را پرداخت نکنیم چه میشود؟
اگر اقساط BNPL در موعد مقرر پرداخت نشوند، پیامد آن به شرایط و قرارداد همان سرویس بستگی دارد. بعضی ارائهدهندگان ممکن است برای دیرکرد جریمه در نظر بگیرند، اعتبار کاربر را محدود کنند یا امکان استفاده مجدد از سرویس را تا زمان تسویه بدهی متوقف کنند. بسته به ارائهدهنده، پیامدهای تأخیر در پرداخت میتواند شامل موارد زیر باشد:
- جریمه دیرکرد
- محدود شدن یا مسدود شدن اعتبار
- کاهش سقف اعتبار
- عدم امکان دریافت اعتبار جدید
- پیگیری برای وصول بدهی
- اعمال سایر شرایط پیشبینیشده در قرارداد
به همین دلیل، قبل از استفاده از یک سرویس خرید اعتباری بهتر است تاریخ سررسید اقساط، شرایط دیرکرد و نحوه محاسبه جریمه را بررسی کنید. قوانین بازپرداخت در همه سرویسهای BNPL یکسان نیست و باید شرایط همان ارائهدهنده ملاک قرار گیرد.
مزایا و معایب BNPL چیست؟
سرویسهای BNPL میتوانند خرید را سادهتر و مدیریت پرداخت را منعطفتر کنند، اما در کنار این مزایا، ریسکها و محدودیتهایی هم دارند که بهتر است قبل از استفاده در نظر گرفته شوند.
| مزایای BNPL | معایب BNPL |
| تقسیم هزینه خرید در چند مرحله | افزایش احتمال خرید بیش از توان مالی |
| عدم نیاز به پرداخت کامل مبلغ در زمان خرید | متفاوت بودن قوانین و شرایط سرویسها |
| فرایند معمولاً سریع و دیجیتال | نیاز به مدیریت دقیق تاریخ سررسیدها |
| دسترسی سریعتر به اعتبار خرید | احتمال کاهش یا محدود شدن اعتبار در صورت بدحسابی |
| کمک به مدیریت بهتر جریان نقدی | – |
| امکان انجام خریدهای ضروری بدون پرداخت کامل مبلغ در همان لحظه | – |
BNPL برای فروشگاهها چگونه کار میکند؟
در مدل رایج BNPL، فروشگاه این روش را به گزینههای پرداخت اضافه میکند و شرکت ارائهدهنده اعتبار، فرایند اعتبارسنجی مشتری، دریافت اقساط و مدیریت بازپرداخت را بر عهده میگیرد. فروشگاه نیز مبلغ خرید را طبق توافق خود با ارائهدهنده سرویس دریافت میکند.
در بسیاری از سرویسهای BNPL، اگر مشتری اقساط خود را پرداخت نکند، مسئولیت پیگیری و مدیریت این موضوع بر عهده شرکت اعتباردهنده است، نه فروشگاه. البته شرایط تسویه با فروشگاه، میزان کارمزد و مسئولیت مربوط به پرداختنشدن اقساط میتواند در هر قرارداد متفاوت باشد.
چه روشهایی برای خرید اعتباری و اقساطی از الوقسطی وجود دارد؟
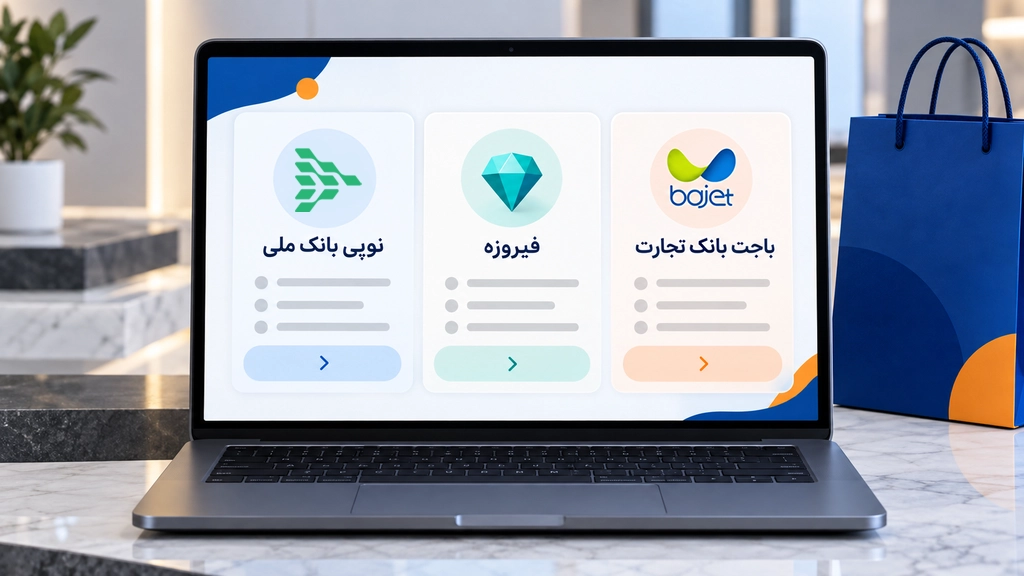
BNPL تنها یکی از روشهای خرید اعتباری است و همه طرحهای اقساطی ساختار یکسانی ندارند. در الوقسطی نیز چند روش اعتباری با سقف اعتبار، مدت بازپرداخت و شرایط متفاوت در دسترس است تا کاربران بتوانند بر اساس شرایط خود گزینه مناسب را بررسی کنند.
- نوپی بانک ملی: یک سرویس BNPL با سقف اعتبار تا ۳۰ میلیون تومان و بازپرداخت چهارماهه است. این طرح بدون پیشپرداخت و ضمانت ارائه میشود و در حال حاضر برای گروههایی مانند فرهنگیان و برخی کارکنان بانک در دسترس است.
- BNPL بانک تجارت: طرح «الان بخر، بعداً پرداخت کن» بانک تجارت از طریق اپلیکیشن باجت ارائه میشود و امکان دریافت اعتبار تا سقف ۵۰ میلیون تومان با بازپرداخت چهارماهه را فراهم میکند. میزان اعتبار بر اساس اعتبارسنجی و شرایط متقاضی تعیین میشود و برای فعالسازی آن، بسته به شرایط طرح، سفته یا ضمانت سازمانی موردنیاز است.
- فیروزه: در طرح فیروزه امکان دریافت اعتبار خرید تا سقف ۲۰۰ میلیون تومان وجود دارد و بازپرداخت آن بهصورت یکماهه یا چهارماهه انجام میشود. این طرح پیشپرداخت ندارد و دریافت اعتبار آن بر پایه سپرده در صندوق فیروزه است.
آینده BNPL و خرید اعتباری در ایران
با دیجیتالی شدن اعتبارسنجی و توسعه خرید آنلاین، سرویسهای BNPL و خرید اعتباری نیز در حال متنوعتر شدن هستند. اتصال مستقیم سرویسهای اعتبار به فروشگاهها، افزایش مدلهای مختلف بازپرداخت میتواند فرایند دریافت اعتبار و خرید را برای کاربران سادهتر و یکپارچهتر کند.
البته BNPL تنها گزینه موجود نیست. در الوقسطی علاوه بر طرحهای BNPL کوتاهمدت، میتوانید روشهای خرید اقساطی با اعتبار و دوره بازپرداخت بلندمدتتر را هم بررسی کنید و متناسب با مبلغ خرید و شرایط خود، گزینه مناسبتری انتخاب کنید.