
اگر بخش زیادی از فروش روزانه کسبوکارتان از طریق دستگاه پوز انجام میشود، سابقه تراکنشهای کارتخوان میتواند در ارزیابی بانک برای پرداخت تسهیلات مؤثر باشد. وام کارتخوان در واقع تسهیلاتی است که برخی بانکها و مؤسسات مالی به پذیرندگان فعال دستگاههای POS یا درگاههای پرداخت ارائه میکنند.
البته صرف داشتن یک دستگاه کارتخوان به معنای دریافت قطعی وام نیست. بانک معمولاً گردش و میانگین حساب، میزان و سابقه تراکنشها، وضعیت اعتباری صاحب کسبوکار، بدهیهای بانکی و نوع ضمانت را بررسی میکند و پس از آن درباره مبلغ و شرایط تسهیلات تصمیم میگیرد. به همین دلیل مبلغ، نرخ و نحوه بازپرداخت وام با دستگاه کارتخوان در بانکهای مختلف یکسان نیست.
اگر علاوه بر تسهیلات ویژه پذیرندگان قصد مقایسه سایر گزینهها را دارید، مقاله بهترین وامهای نقدی ۱۴۰۵ در مجله الوقسطی نیز میتواند دید کاملتری درباره گزینههای موجود به شما بدهد.
وام کارتخوان چیست؟
در بسیاری از تسهیلات بانکی، متقاضی باید با مدارک درآمدی، فیش حقوقی یا اسناد مالی توان بازپرداخت خود را نشان دهد. درباره صاحبان فروشگاهها و کسبوکارها، عملکرد کارتخوان نیز میتواند یکی از نشانههای فعالیت واقعی و گردش مالی کسبوکار باشد. بانک با بررسی تراکنشهای دستگاه پوز و حسابی که مبالغ فروش به آن واریز میشود، دید بهتری از وضعیت مالی پذیرنده به دست میآورد.
در نتیجه ممکن است بر اساس میانگین حساب، گردش مالی، اعتبار شغلی و رتبه اعتباری، برای صاحب کسبوکار سقف مشخصی از تسهیلات در نظر گرفته شود. عامل اصلی، عملکرد مالی حساب و وضعیت اعتباری پذیرنده است، نه صرفاً مالکیت یک کارتخوان.
چه کسانی میتوانند وام دستگاه کارتخوان بگیرند؟
شرایط دقیق هر بانک متفاوت است، اما معمولاً صاحبان کسبوکارهای حقیقی یا حقوقی که کارتخوان یا درگاه پرداخت فعال دارند، شانس بیشتری برای استفاده از طرحهای پذیرندگان خواهند داشت. از مهمترین مواردی که بانکها بررسی میکنند میتوان به فعال بودن کسبوکار، اتصال کارتخوان به حساب موردنظر بانک، وجود تراکنشهای واقعی و منظم، گردش و میانگین مناسب حساب، وضعیت اعتبارسنجی مطلوب و نداشتن بدهی غیرجاری یا چک برگشتی اشاره کرد.
شرایط دریافت وام کارتخوان
اگرچه جزئیات طرحها یکسان نیست، چند عامل تقریباً در همه تسهیلات پذیرندگان اهمیت دارند.
۱. کارتخوان یا درگاه پرداخت فعال
دستگاه باید فعال باشد و تراکنشهای واقعی کسبوکار از طریق آن انجام شود. کارتخوانی که مدت زیادی بدون تراکنش مانده یا گردش بسیار پایینی دارد، طبیعتاً امتیاز مالی قابل توجهی برای پذیرنده ایجاد نمیکند.
۲. گردش حساب مناسب
یکی از مهمترین معیارها میزان ورودی و خروجی حساب متصل به دستگاه پوز است. افزایش فروش و ثبت منظم تراکنشها میتواند تصویر دقیقتری از درآمد کسبوکار در اختیار بانک قرار دهد.
۳. میانگین یا معدل حساب
گردش بالا با میانگین حساب یکسان نیست. ممکن است ماهانه مبالغ زیادی وارد حساب شود، اما پول بلافاصله برداشت شود و میانگین موجودی پایین بماند. برخی طرحها بیشتر بر گردش تمرکز دارند و برخی دیگر مبلغ وام را مستقیماً بر اساس معدل حساب در یک دوره مشخص تعیین میکنند.
۴. اعتبارسنجی بانکی
بانک وضعیت بازپرداخت تسهیلات قبلی، بدهیهای غیرجاری، سابقه چک برگشتی و سایر اطلاعات اعتباری متقاضی را بررسی میکند. گردش بالای کارتخوان بهتنهایی نمیتواند سابقه اعتباری نامناسب را جبران کند.
۵. مدارک شغلی معتبر
بسته به نوع کسبوکار ممکن است جواز کسب، پروانه فعالیت، مدارک شرکت یا سایر مستندات شغلی درخواست شود. بانک از این مدارک برای احراز فعالیت واقعی متقاضی استفاده میکند.
۶. ضمانت مورد قبول بانک
وام کارتخوان الزاماً «بدون ضامن» نیست. نوع تضمین میتواند شامل ضامن، چک صیادی، سفته، اعتبار شغلی، وثیقه یا ترکیبی از این موارد باشد. بعضی طرحها نیز برای مشتریان دارای رتبه اعتباری مناسب شرایط سادهتری دارند.
مدارک لازم برای دریافت وام کارتخوان
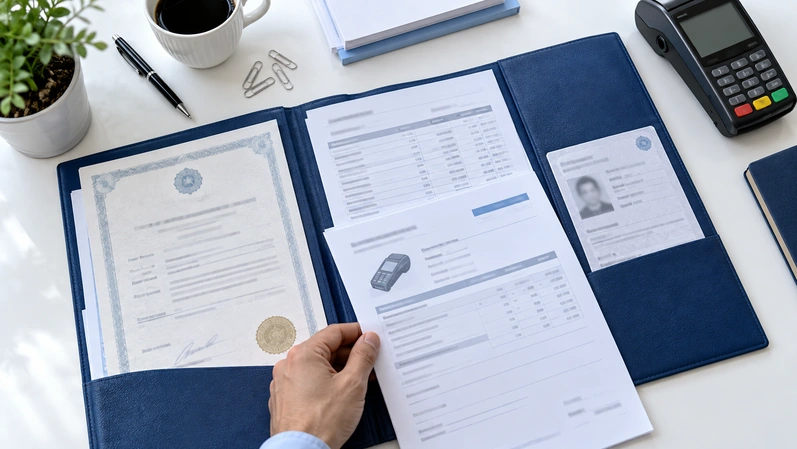
مدارک دقیق به بانک و مبلغ تسهیلات بستگی دارد، اما معمولاً باید مدارک هویتی صاحب کسبوکار، اطلاعات حساب بانکی، مشخصات پایانه فروش، مدارک شغلی و مجوز فعالیت ارائه شود. برای اشخاص حقوقی، اساسنامه، روزنامه رسمی، مدارک مدیران و صاحبان امضا نیز ممکن است درخواست شود.
در صورت نیاز به ضمانت نیز باید چک، سفته، مدارک ضامن یا وثیقه تعیینشده در طرح ارائه شود. پرونده مالیاتی و اطلاعات فعالیت اقتصادی نیز باید با وضعیت واقعی کسبوکار هماهنگی داشته باشد؛ بهخصوص اینکه پایانههای فروشگاهی در نظام مالیاتی کشور با اطلاعات صاحبان کسبوکار مرتبط هستند.
مراحل دریافت وام با دستگاه کارتخوان
فرآیند دقیق در هر بانک متفاوت است، اما مسیر معمول را میتوان در چند مرحله خلاصه کرد.
- ابتدا بررسی کنید کارتخوان شما توسط کدام شرکت پرداخت ارائه شده و وجوه آن به چه حسابی تسویه میشود. سپس از بانک درباره وجود «طرح پذیرندگان» یا تسهیلات مخصوص صاحبان پایانه فروش استعلام بگیرید.
- اگر طرح موردنظر نیازمند اتصال کارتخوان به حساب همان بانک باشد، باید حساب و ابزار پذیرندگی را مطابق شرایط آن طرح تنظیم کنید. پس از آن معمولاً یک دوره برای ایجاد گردش یا میانگین حساب در نظر گرفته میشود.
- در مرحله بعد، بانک اعتبارسنجی را انجام میدهد و بر اساس عملکرد حساب، مبلغ تقریبی تسهیلات قابل پرداخت مشخص میشود. پس از ارائه مدارک و تضامین، پرونده بررسی و در صورت تأیید نهایی، قرارداد تسهیلات امضا و مبلغ پرداخت میشود.
در بعضی بانکها بخشی از این مراحل آنلاین شده است، اما برای تسهیلات کسبوکار با مبالغ بالا همچنان ممکن است مراجعه به شعبه و تشکیل پرونده ضروری باشد.
مبلغ وام کارتخوان چقدر است؟
مبلغی که یک پذیرنده دریافت میکند به بانک، طرح انتخابی، شخصیت حقیقی یا حقوقی متقاضی، میزان گردش و معدل حساب، سابقه فعالیت، توان بازپرداخت، اعتبارسنجی و نوع تضمین بستگی دارد. برای مثال، در جشنواره مهرپوز بانک قرضالحسنه مهر ایران، بانک اعلام کرده دارندگان کارتخوان و درگاه پرداخت میتوانند در صورت داشتن شرایط طرح تا ۴۰۰ میلیون تومان تسهیلات دریافت کنند.
کارمزد این طرح صفر تا ۴ درصد اعلام شده و حداقل معدل ورود به جشنواره ۳۵ میلیون تومان است. در نمونهای دیگر، طرح «کاراسان» بانک سپه برای دارندگان کارتخوان و درگاه پرداخت اینترنتی بر اساس میانگین حساب و گردش مالی طراحی شده و سقف تسهیلات آن تا ۵ میلیارد تومان اعلام شده است.
کدام بانکها وام کارتخوان میدهند؟
طرحهای پذیرندگان در شبکه بانکی دائماً تغییر میکنند؛ ممکن است یک طرح جدید راهاندازی شود، سقف تسهیلات تغییر کند یا شرایط معدلگیری و ضمانت آن اصلاح شود.
۱- وام کارتخوان بانک مهر ایران
مهرپوز یکی از روشنترین نمونههای تسهیلات ویژه دارندگان ابزارهای پرداخت است. مخاطبان این طرح دارندگان کارتخوان و درگاه پرداخت هستند و بانک قرضالحسنه مهر ایران برای جشنواره مهرپوز سقف ۴۰۰ میلیون تومان، کارمزد صفر تا ۴ درصد و حداقل معدل ۳۵ میلیون تومان را اعلام کرده است.
۲- وام کارتخوان بانک سپه
بانک سپه در قالب طرح کاراسان، تسهیلاتی را برای صاحبان کسبوکار دارای POS و IPG در نظر گرفته است. مبنای بررسی این تسهیلات میانگین حساب و گردش مالی است و طبق اطلاعات منتشرشده برای سال ۱۴۰۵، سقف آن میتواند تا ۵ میلیارد تومان برسد. مبلغ واقعی قابل دریافت برای هر متقاضی به وضعیت حساب و ارزیابی بانک وابسته است.
۳- وام کارتخوان بانک ملت
بانک ملت نیز برای صاحبان کسبوکار و پذیرندگان ابزارهای پرداخت طرحهای تسهیلاتی دارد. در طرح پذیرندگان، عواملی مانند معدل حساب، رتبه اعتباری و نوع فعالیت در تعیین سقف اعتبار مؤثر هستند. برای آشنایی با تسهیلات پذیرندگان و سایر گزینههای این بانک میتوانید راهنمای وامهای بانک ملت و شرایط دریافت آنها در سال ۱۴۰۵ را در مجله الوقسطی مطالعه کنید.
۴- بانک ملی و سایر بانکها
بانک ملی نیز تسهیلات متنوعی بر پایه میانگین حساب، اعتبارسنجی، اشتغال و خرید کالا دارد. اگر حساب اصلی کسبوکارتان در این بانک است، بهتر است ابتدا از شعبه یا کانالهای رسمی بانک درباره طرحهای فعال ویژه پذیرندگان استعلام بگیرید. برای شناخت سایر تسهیلات این بانک نیز راهنمای انواع وام بانک ملی در سال ۱۴۰۵ قابل مطالعه است.
بانکهای دیگری نیز در دورههای مختلف طرحهایی برای پذیرندگان POS یا صاحبان کسبوکار ارائه میکنند، اما فعال بودن، سقف و شرایط این طرحها ثابت نیست. به همین دلیل پیش از انتقال گردش فروش به یک بانک صرفاً با هدف دریافت تسهیلات، شرایط روز آن طرح را بهصورت رسمی استعلام کنید.
وام کارتخوان بدون ضامن واقعیت دارد؟
وام کارتخوان بدون ضامن، بهخودیخود به معنای حذف همه تضامین نیست. برخی بانکها برای مشتریان خوشحساب و دارای رتبه اعتباری مناسب ممکن است به جای ضامن سنتی از چک، سفته، اعتبار شغلی یا سایر تضامین استفاده کنند. در مقابل، برای تسهیلات بزرگتر احتمال درخواست وثیقه یا تضمین قویتر بیشتر میشود.
بنابراین اگر یک تبلیغ وعده «وام چندصد میلیونی با کارتخوان، بدون ضامن، بدون اعتبارسنجی و بدون هیچ تضمینی» میدهد، باید با احتیاط بیشتری آن را بررسی کرد. تسهیلات بانکی معتبر معمولاً حداقل شامل بررسی هویت، سابقه اعتباری و توان بازپرداخت متقاضی است.
آیا با کارتخوان سیار هم میتوان وام گرفت؟
سیار یا ثابت بودن دستگاه بهتنهایی عامل اصلی نیست. آنچه برای بانک اهمیت بیشتری دارد، ثبت صحیح پایانه به نام پذیرنده، اتصال آن به حساب مورد قبول طرح و وجود تراکنش و گردش واقعی است. بنابراین اگر کارتخوان سیار شما به کسبوکار و حساب خودتان متصل است و بانک مربوطه برای پذیرندگان آن شرکت پرداخت تسهیلات ارائه میکند، سیار بودن دستگاه لزوماً مانعی برای دریافت وام ایجاد نمیکند.
آیا تعداد تراکنش مهمتر است یا مبلغ تراکنشها؟
بانک معمولاً فقط یک شاخص را بررسی نمیکند. مبلغ فروش، تعداد تراکنش، ثبات فعالیت، گردش حساب و میانگین موجودی در کنار یکدیگر میتوانند در امتیازدهی مؤثر باشند. برای مثال، صدها تراکنش بسیار کوچک الزاماً به معنای امکان دریافت وام بزرگ نیست. در مقابل، گردش مالی بالا اما بسیار نامنظم نیز ممکن است از دید اعتبارسنجی با یک کسبوکار دارای فروش باثبات تفاوت داشته باشد.
هدف بانک در نهایت ارزیابی این موضوع است که کسبوکار چه میزان درآمد پایدار دارد و آیا متقاضی توان پرداخت اقساط را خواهد داشت یا خیر.
جمعبندی دریافت وام کارتخوان
وام کارتخوان میتواند برای فروشگاهها، اصناف و صاحبان کسبوکارهایی که بخش قابلتوجهی از درآمدشان از طریق دستگاه پوز یا درگاه پرداخت دریافت میشود، یکی از مسیرهای تأمین سرمایه باشد. با این حال، خود کارتخوان تضمینکننده دریافت تسهیلات نیست و مبلغ نهایی معمولاً بر اساس گردش و میانگین حساب، سابقه فعالیت، اعتبارسنجی و شرایط ضمانت تعیین میشود.
پیش از اقدام، شرایط چند بانک را از نظر سقف تسهیلات، نرخ یا کارمزد، دوره معدلگیری، مدت بازپرداخت و تضامین با یکدیگر مقایسه کنید و سپس گردش مالی کسبوکار خود را به طرحی منتقل کنید که با نیاز و توان بازپرداخت شما سازگارتر است.
اگر هدف شما دریافت پول نقد نیست و بیشتر برای خرید کالا به اعتبار نیاز دارید، علاوه بر تسهیلات بانکی میتوانید گزینههای وام و اعتبار خرید را نیز بررسی کنید. الوقسطی ارائهدهنده روشهای اعتباری متعدد برای خرید کالا است و کاربران میتوانند متناسب با شرایط هر طرح، از راهکارهای مختلف خرید اقساطی برای تهیه کالاهای موردنیاز خود استفاده کنند. در حال حاضر نیز روشهای اعتباری متنوعی مانند کالاپی، الوپی، باجت، ازکیوام، دیجیپی و چندین طرح دیگر در این مجموعه معرفی شده است.