
برگشت خوردن چک صیادی فقط به این معنا نیست که دارنده نتوانسته مبلغ چک را از بانک دریافت کند. ثبت چک برگشتی میتواند برای صادرکننده مجموعهای از پیامدهای بانکی، اعتباری و در بعضی شرایط حقوقی یا کیفری ایجاد کند؛ از مسدود شدن بخشی از موجودی حسابها گرفته تا محدودیت در دریافت تسهیلات و صدور چک جدید.
به همین دلیل اگر چکی به دلیل کسری موجودی یا یکی دیگر از دلایل قانونی پرداخت نشود، بهتر است صادرکننده در اولین فرصت وضعیت آن را تعیین تکلیف کند. ادامه داشتن سابقه چک برگشتی میتواند دسترسی فرد به بعضی خدمات بانکی و اعتباری را با مشکل روبهرو کند.
چک صیادی چه زمانی برگشت میخورد؟
اگر در تاریخ سررسید، موجودی حساب برای پرداخت کامل مبلغ چک کافی نباشد یا بانک به یکی از دلایل قانونی نتواند وجه چک را پرداخت کند، دارنده میتواند درخواست ثبت عدم پرداخت کند. در این شرایط، بانک باید غیرقابلپرداخت بودن چک را در سامانه یکپارچه بانک مرکزی ثبت کرده و گواهی عدم پرداخت دارای کد رهگیری صادر کند.
گواهیای که کد رهگیری نداشته باشد، برای بسیاری از اقدامات قضایی و ثبتی اعتبار لازم را ندارد. اگر حساب بخشی از مبلغ چک را داشته باشد نیز دارنده میتواند همان مبلغ را دریافت کند و برای کسری باقیمانده گواهی عدم پرداخت بگیرد. در این حالت، محدودیتها بر مبنای همان مبلغ پرداختنشده ایجاد میشوند.
عواقب برگشت خوردن چک صیادی چیست؟
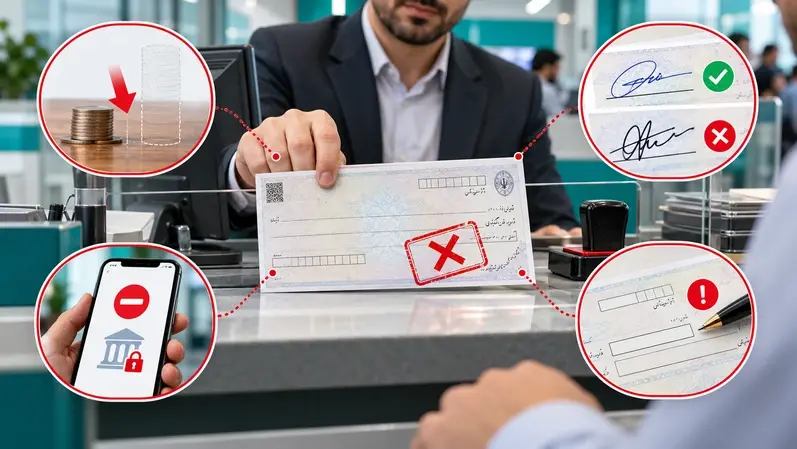
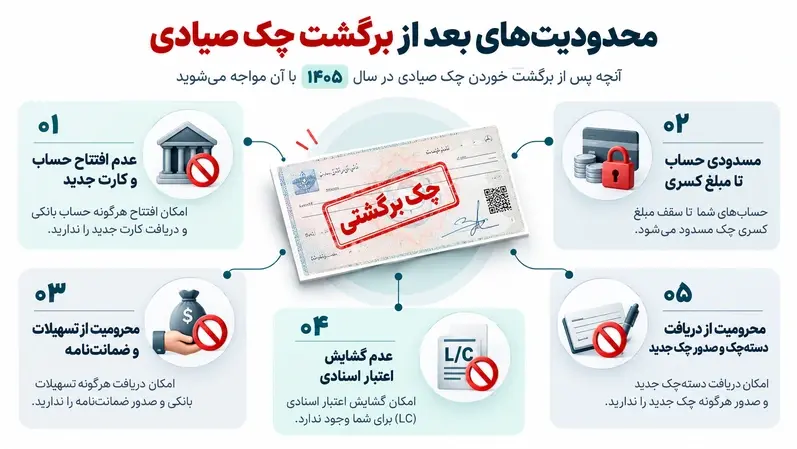
مهمترین پیامد چک برگشتی این است که سابقه عدم انجام تعهد مالی صادرکننده در سامانه بانکی ثبت میشود. قانون برای چنین وضعیتی چند محدودیت مشخص در نظر گرفته است. طبق ماده ۵ مکرر، پس از ثبت چک برگشتی و گذشت ۲۴ ساعت، بانکها و مؤسسات اعتباری باید تا زمان رفع سوء اثر، از افتتاح حساب جدید و صدور کارت بانکی جدید برای صاحب حساب خودداری کنند.
همچنین، در صورت کسری موجودی برای پرداخت چک، وجوه موجود در حسابها و کارتهای بانکی صادرکننده تا سقف مبلغ کسری مسدود میشود. علاوه بر این، بانکها اجازه ندارند به او تسهیلات جدید بدهند، ضمانتنامه صادر کنند یا اعتبار اسنادی جدید بگشایند. ماده ۲۱ مکرر قانون صدور چک نیز برای فرد دارای چک برگشتی رفع سوء اثرنشده، محدودیت دریافت دستهچک، صدور چک جدید در سامانه صیاد و استفاده از چک موردی را پیشبینی کرده است. خلاصه پیامدهای اصلی را میتوان اینطور در نظر گرفت:
| پیامد | توضیح |
| مسدود شدن وجوه | وجوه صادرکننده در شبکه بانکی تا میزان کسری مبلغ چک مسدود میشود |
| محدودیت حساب جدید | افتتاح حساب و صدور کارت بانکی جدید با محدودیت روبهرو میشود |
| محدودیت تسهیلات | بانک نمیتواند تسهیلات بانکی جدید پرداخت کند |
| عدم صدور ضمانتنامه | دریافت ضمانتنامه ارزی یا ریالی جدید محدود میشود |
| عدم گشایش اعتبار اسنادی | اعتبار اسنادی ارزی و ریالی جدید قابل گشایش نیست |
| محدودیت دستهچک | دریافت دستهچک و ثبت چک جدید در صیاد با محدودیت مواجه میشود |
| تأثیر اعتباری | سابقه چک برگشتی میتواند در ارزیابی اعتبار مالی متقاضی مؤثر باشد |
| امکان پیگیری حقوقی | دارنده میتواند برای وصول مبلغ چک از روشهای قانونی استفاده کند |
آیا با برگشت چک همه حسابهای بانکی مسدود میشوند؟
خیر. یکی از تصورهای اشتباه درباره چک برگشتی این است که با برگشت خوردن چک، تمام موجودی همه حسابهای صادرکننده مسدود میشود. اما قانون چنین حکمی ندارد. بانکها فقط موظفاند به اندازه کسری مبلغ چک از وجوه صادرکننده را در شبکه بانکی مسدود کنند. برای مثال، اگر مبلغ چک ۱۰۰ میلیون تومان باشد و ۳۰ میلیون تومان آن پرداخت شده باشد، فقط ۷۰ میلیون تومانِ باقیمانده مبنای مسدودی قرار میگیرد.
این مبلغ ممکن است از موجودی یک حساب تأمین شود یا از چند حساب صادرکننده در بانکهای مختلف، تا در مجموع به میزان کسری چک برسد.
وضعیت محدودیتهای چک برگشتی در سال ۱۴۰۵
بانک مرکزی در شرایط اضطراری، برای مدتی بخشی از محدودیتهای چک برگشتی را تعلیق کرده بود؛ اما اعلام شد این تعلیق از ۹ خرداد ۱۴۰۵ پایان یافته و همه محرومیتهای مقرر در قانون صدور چک دوباره اعمال میشوند. همچنین در بازه دیگری، اثر منفی برخی چکهای برگشتی و اقساط معوق در گزارش اعتبارسنجی به شکل موقت تا ۱۵ شهریور ۱۴۰۵ ثبت نمیشد. آن بازه نیز به پایان رسیده است. بنابراین هنگام بررسی عواقب چک برگشتی باید به تاریخ انتشار منابع اینترنتی توجه کرد و نباید بخشنامههای موقت گذشته را بهعنوان شرایط دائمی در نظر گرفت.
تاثیر چک برگشتی بر دریافت وام
یکی از مهمترین نگرانیهای افراد این است که آیا با داشتن چک برگشتی میتوان وام گرفت؟ طبق ماده ۵ مکرر قانون صدور چک، تا زمانی که چک برگشتی رفع سوء اثر نشده باشد، پرداخت تسهیلات بانکی به صاحب حساب با محدودیت قانونی مواجه است. از طرف دیگر، سابقه چک برگشتی میتواند در فرآیند اعتبارسنجی نیز اهمیت داشته باشد. بانکها و مؤسسات مالی هنگام بررسی درخواست اعتبار یا تسهیلات، سوابق انجام تعهدات مالی متقاضی را در نظر میگیرند.
در مقاله «چگونه رتبه اعتباری خود را بالا ببریم؟» در مجله الوقسطی نیز به چک برگشتی بهعنوان یکی از عواملی اشاره شده است که میتواند بر سابقه اعتباری و رتبه اعتباری افراد تأثیر منفی بگذارد. اگر قصد دریافت تسهیلات یا استفاده از اعتبار خرید دارید، بهتر است پیش از ثبت درخواست، چکهای برگشتی خود را تعیین تکلیف کنید.
آیا چک برگشتی باعث کاهش رتبه اعتباری میشود؟
بله؛ چک برگشتی یکی از اطلاعاتی است که میتواند در ارزیابی سابقه اعتباری فرد مورد توجه قرار گیرد. با این حال، بین «رفع سوء اثر چک» و «بهبود فوری رتبه اعتباری» باید تفاوت قائل شد. با رفع سوء اثر، محدودیت قانونی آن چک برطرف میشود؛ اما رتبه اعتباری نتیجه مجموعهای از سوابق مالی فرد است و ممکن است برای بهبود آن، ایجاد سابقه جدید از پرداخت منظم اقساط و انجام بهموقع تعهدات نیز لازم باشد.
آیا برگشت خوردن چک صیادی باعث زندان میشود؟
برگشت خوردن چک بهتنهایی و در همه شرایط به معنای زندانی شدن صادرکننده نیست. قانون میان پیامدهای بانکی و حقوقی چک برگشتی و جرم «صدور چک بلامحل» تفاوت قائل شده است. در صورت وجود شرایط قانونی، دارنده ممکن است بتواند شکایت کیفری مطرح کند و قانون برای صدور چک بلامحل مجازات کیفری در نظر گرفته است.
اما امکان شکایت کیفری شرایط و مهلتهای مشخصی دارد. طبق ماده ۱۱ قانون صدور چک، دارنده باید حداکثر ظرف شش ماه از تاریخ صدور چک برای وصول آن به بانک مراجعه کند و پس از صدور گواهی عدم پرداخت نیز حداکثر شش ماه برای شکایت کیفری فرصت دارد. در صورت از دست رفتن این مواعد، حق شکایت کیفری از بین میرود؛ هرچند امکان پیگیری حقوقی طلب ممکن است همچنان وجود داشته باشد.
چگونه چک برگشتی را رفع سوء اثر کنیم؟
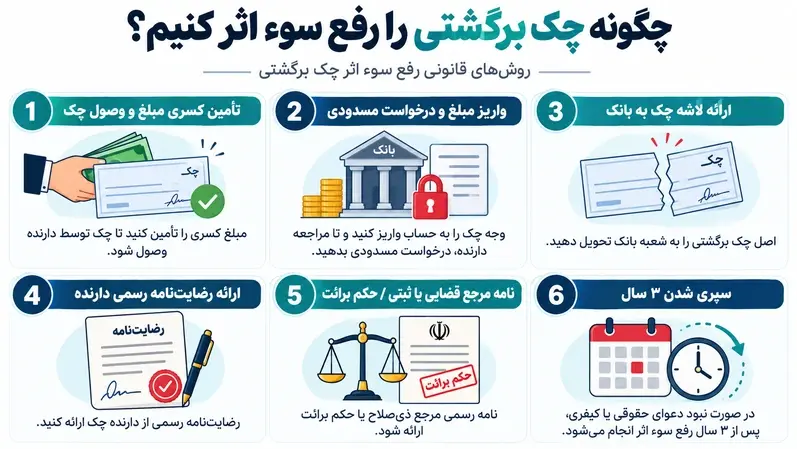
طبق قانون و دستورالعمل حساب جاری، برای رفع سوء اثر چک برگشتی چند مسیر قانونی وجود دارد. بسته به وضعیت چک میتوان از یکی از روشهای زیر استفاده کرد:
- تأمین موجودی و وصول چک: کسری موجودی تأمین شود و دارنده مبلغ چک را دریافت کند.
- واریز کسری و مسدود کردن وجه: صادرکننده مبلغ لازم را به حساب جاری واریز کند و از بانک بخواهد آن را تا مراجعه دارنده، حداکثر به مدت یک سال، مسدود کند.
- ارائه لاشه چک برگشتی: اصل چک به بانک محالعلیه تحویل داده شود.
- ارائه رضایتنامه رسمی دارنده: در صورت در دسترس نبودن اصل چک، رضایتنامه رسمی تنظیمشده در دفتر اسناد رسمی ارائه شود.
- ارائه نامه رسمی مرجع قضایی یا ثبتی: نامهای مبنی بر پایان عملیات اجرایی چک ارائه شود.
- ارائه حکم برائت ذمه: حکم قضایی مبنی بر برائت صاحب حساب از بدهی چک به بانک ارائه شود.
- گذشت سه سال با شرایط قانونی: سه سال از تاریخ گواهی عدم پرداخت گذشته باشد و دارنده در این مدت دعوای حقوقی یا کیفری درباره آن چک مطرح نکرده باشد.
آیا بدون داشتن لاشه چک میتوان رفع سوء اثر کرد؟
بله. گم شدن یا در دسترس نبودن لاشه چک الزاماً به این معنا نیست که امکان رفع سوء اثر وجود ندارد. یکی از راههای قانونی، ارائه رضایتنامه رسمی دارنده چک است. همچنین اسناد قضایی یا ثبتی مشخصشده در قانون نیز میتوانند حسب مورد مبنای رفع سوء اثر قرار گیرند.
بنابراین اگر مبلغ را مستقیماً به دارنده پرداخت کردهاید اما لاشه چک را در اختیار ندارید، بهتر است صرفاً به رسید عادی اکتفا نکنید و موضوع رفع سوء اثر را به روش مورد قبول بانک تکمیل کنید.
اگر بخشی از مبلغ چک در حساب باشد چه اتفاقی میافتد؟
کمبود بخشی از موجودی نیز میتواند به ثبت چک برگشتی منجر شود. طبق قانون، اگر موجودی حساب از مبلغ چک کمتر باشد، بانک بنا به درخواست دارنده باید مبلغ موجود را پرداخت کند و برای بخش باقیمانده گواهی عدم پرداخت صادر شود. آن بخش پرداختنشده در حکم چک بلامحل خواهد بود. در چنین حالتی نیز میزان مسدودی حسابهای صادرکننده بر اساس کسری مبلغ چک تعیین میشود، نه لزوماً کل مبلغ اولیه آن.
جمعبندی؛ عواقب چک برگشتی چیست؟
عواقب برگشت خوردن چک صیادی بسیار فراتر از پرداخت نشدن یک مبلغ در روز سررسید است. ثبت چک برگشتی میتواند باعث مسدود شدن وجوه صادرکننده تا میزان کسری چک، محدودیت در دریافت دستهچک و ثبت چک جدید، ممنوعیت برخی خدمات بانکی و ایجاد مشکل در دریافت تسهیلات و اعتبار شود. دارنده چک نیز بسته به شرایط میتواند از مسیرهای اجرایی، حقوقی و در موارد واجد شرایط از مسیر کیفری برای وصول طلب خود اقدام کند.
اگر پس از رفع مشکلات اعتباری بهدنبال روشهای تأمین اعتبار برای خرید هستید، میتوانید شرایط وام و طرحهای خرید اعتباری را نیز بررسی کنید. الوقسطی ارائهدهنده روشهای اعتباری متعدد برای خرید کالا است و متقاضیان میتوانند با توجه به شرایط مالی و اعتباری خود، میان طرحهای مختلف خرید اقساطی و روشهای تأمین اعتبار، گزینه مناسب را انتخاب کنند. این تنوع باعث میشود استفاده از خرید اعتباری الزاماً به یک مدل مشخص از ضمانت یا یک شیوه واحد محدود نباشد.