
وام کارمندی به تسهیلاتی گفته میشود که با توجه به درآمد ثابت، سابقه اشتغال و وضعیت اعتباری افراد کارمند ارائه میشود. بانکها و سازمانها ممکن است بر اساس فیش حقوقی، حکم کارگزینی، واریز حقوق یا قرارداد محل کار، شرایط متفاوتی برای پرداخت وام در نظر بگیرند. بعضی تسهیلات نقدی هستند و بعضی فقط اعتبار خرید کالا محسوب میشوند.
انواع وام کارمندی کداماند؟
وامهایی که به کارمندان ارائه میشوند، بسته به نوع محل کار، بانک ارائهدهنده و هدف دریافت، شرایط و انواع متفاوتی دارند.
۱. وام با کسر از حقوق
در این روش، بانک با اتکا به درآمد ثابت متقاضی و امکان کسر اقساط از حقوق، تسهیلات پرداخت میکند. کارکنان دولت، بازنشستگان و کارکنان شرکتهایی که امکان صدور گواهی کسر از حقوق دارند، ممکن است واجد شرایط باشند. در برخی طرحها، رتبه اعتباری مناسب و گواهی کسر از حقوق میتواند جایگزین ضامن شخصی شود.
بااینحال، فیش حقوقی بهتنهایی دریافت وام را تضمین نمیکند. بانک سابقه چک برگشتی، بدهی معوق، اقساط فعال و توان بازپرداخت را نیز بررسی میکند. سقف وام، سود و تعداد اقساط به ضوابط همان بانک بستگی دارد و مبلغ ثابتی برای همه کارمندان وجود ندارد.
۲. وام سازمانی یا شرکتی
وام سازمانی از طریق توافق میان بانک یا پلتفرم مالی و محل کار متقاضی ارائه میشود. معمولاً شرکت باید قرارداد همکاری ببندد، حسابهای موردنیاز را فعال کند و حقوق کارکنان را از همان حساب واریز کند. پس از اعتبارسنجی سازمان، کارکنان واجد شرایط میتوانند درخواست بدهند.
وام سازمانی بلوبانک نمونهای از این روش است. شرکت متقاضی باید حداقل ۲۰ پرسنل داشته باشد و مراحل دریافت شامل افتتاح حساب، واریز حقوق و اعتبارسنجی سازمان است. در این مدل ممکن است از کارمند چک یا ضامن شخصی گرفته نشود؛ اما در صورت پرداختنشدن اقساط، سازمان میتواند مسئول تسویه بدهی معوق باشد.
۳. وام رفاهی و صندوق داخلی سازمان
برخی ادارهها و شرکتها از طریق صندوق رفاه، تعاونی یا منابع داخلی به کارکنان وام میدهند. این تسهیلات ممکن است برای هزینههای ضروری، درمان، ازدواج، مسکن یا خرید کالا باشند. مبلغ، مدت بازپرداخت و اولویت دریافت به آییننامه داخلی سازمان بستگی دارد.
۴. تسهیلات ویژه گروههای شغلی
بعضی بانکها و سازمانها برای کارکنان خود یا گروههای شغلی مشخص، طرحهای اختصاصی دارند. برای مثال، کارکنان برخی بانکها، فرهنگیان و بازنشستگان ممکن است به اعتبارهایی دسترسی داشته باشند که برای عموم فعال نیستند. این طرحها میتوانند بر اساس سابقه استخدام، واریز حقوق یا کسر اقساط از فیش حقوقی ارائه شوند.
شرایط دریافت وام کارمندی چیست؟
جزئیات به بانک و طرح انتخابی بستگی دارد؛ اما معمولاً این موارد بررسی میشوند:
- رابطه شغلی معتبر: ارائه حکم کارگزینی، قرارداد کاری یا گواهی اشتغال.
- درآمد قابل اثبات: فیش حقوقی یا گردش حسابی که واریز منظم درآمد را نشان دهد.
- رتبه اعتباری مناسب: سابقه بازپرداخت منظم، نداشتن بدهی معوق و چک برگشتی.
- واریز حقوق: در برخی طرحها، حقوق باید به حساب همان بانک واریز شود یا شرکت محل کار طرف قرارداد باشد.
- ضمانت موردنیاز: ممکن است چک صیادی، سفته، گواهی کسر از حقوق یا ضامن درخواست شود.
مدارک لازم برای دریافت وام کارمندی
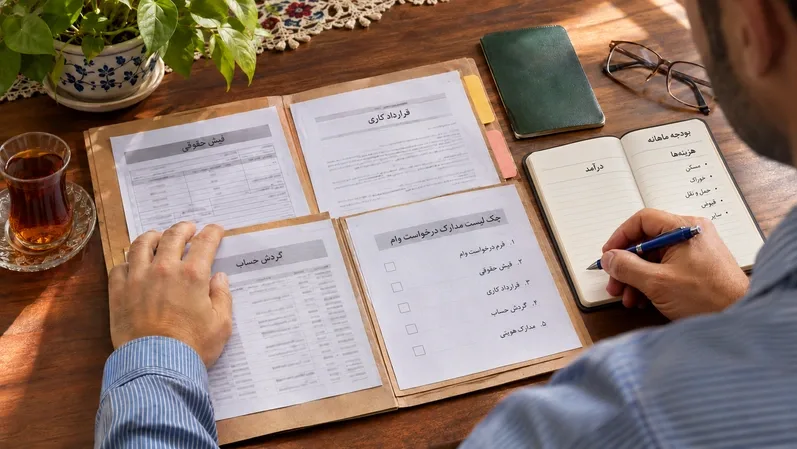
مدارک دقیق را باید از ارائهدهنده وام بپرسید؛ اما معمولاً موارد زیر کاربرد دارند:
- کارت ملی و اطلاعات هویتی
- آخرین فیش حقوقی یا گواهی واریز حقوق
- حکم کارگزینی یا قرارداد معتبر
- گواهی اشتغال به کار
- گواهی کسر از حقوق، در صورت درخواست بانک
- گردش حساب چند ماه اخیر
- چک صیادی یا سفته، در صورت نیاز طرح
کدام طرحهای الوقسطی برای کارمندان مناسبتر است؟
اگر به پول نقد نیاز دارید، باید سراغ تسهیلات نقدی بانکی بروید. اما اگر قصد خرید کالا دارید، طرحهای اعتباری الوقسطی قابل بررسیاند. در این روش، اعتبار برای خرید از فروشگاه اختصاص داده میشود و لزوماً پول نقد به حساب شما واریز نمیشود.
ازکیوام؛ برای کارمندان دارای مدارک شغلی
در طرح ازکی وام، اعتبار خرید تا سقف ۳۰۰ میلیون تومان با بازپرداخت ۱۲ یا ۱۸ ماهه معرفی شده است. ارائه چک صیادی، مدارک شغلی و رتبه اعتباری A، B یا C از شرایط اعلامشده است و طبق صفحه طرح، ضامن شخصی نیاز نیست. این گزینه برای کارمندانی قابل بررسی است که مدارک اشتغال و درآمد و چک موردنیاز را دارند.
بالون؛ نیازمند فیش حقوقی و مدارک درآمدی
کارمندانی که فیش حقوقی و گردش حساب قابل ارائه دارند، میتوانند شرایط اعتبار خرید بالون را بررسی کنند. این طرح تا سقف ۱۷۰ میلیون تومان اعتبار خرید با بازپرداخت ۶، ۱۲ یا ۱۸ ماهه ارائه میدهد. برای ثبت درخواست، ارائه آخرین فیش حقوقی، صورتحساب بانکی شش ماه اخیر و یک برگ چک صیادی ضروری است. همچنین داشتن رتبه اعتباری A یا B و حساب در بلو بانک از شرایط اعلامشده این طرح است. بالون بدون نیاز به ضامن شخصی ارائه میشود، اما متقاضی همچنان باید چک موردنیاز را ارائه کند.
وایب؛ ویژه کارکنان بانک رفاه
برخی گروههای شغلی، از جمله کارکنان بانک رفاه، بازنشستگان و مستمریبگیران، امکان استفاده از اعتبار خرید وایب را دارند. سقف اعتبار این طرح ۲۰۰ میلیون تومان و بدون ضامن است. البته شرایط استفاده از آن به گروههای شغلی مشخص محدود میشود و تمام کارمندان امکان دریافت این اعتبار را ندارند.
نوپی؛ برای کارکنان سازمانهای طرف قرارداد
کارکنان برخی سازمانها و مجموعههای طرف قرارداد، از جمله بانک ملی و آموزشوپرورش، میتوانند از اعتبار خرید نوپی استفاده کنند. این طرح تا سقف ۳۰ میلیون تومان اعتبار با بازپرداخت ۴ ماهه ارائه میدهد. در برخی همکاریهای سازمانی، امکان کسر اقساط از حقوق وجود دارد و قسط اول نیز هنگام خرید پرداخت میشود.
اعتبار BNPL بانک تجارت
برای کارکنان بانک تجارت و برخی سازمانهای طرف قرارداد، اعتبار خرید BNPL بانک تجارت نیز در نظر گرفته شده است. سقف اعتبار این طرح ۵۰ میلیون تومان و دوره بازپرداخت آن ۴ ماه است. دریافت اعتبار به تأیید اعتبارسنجی و ارائه سفته الکترونیک یا ضمانت سازمانی، مطابق شرایط طرح، بستگی دارد.
چگونه بهترین وام کارمندی را انتخاب کنیم؟
نرخ سود و کارمزد، مبلغ نهایی بازپرداخت، تعداد اقساط، پیشپرداخت و نوع ضمانت را با هم بسنجید. ابتدا مشخص کنید به وام نقدی نیاز دارید یا اعتبار خرید کالا؛ این دو محصول یکسان نیستند.
اگر محل کارتان با بانک یا پلتفرمی قرارداد دارد، ابتدا شرایط طرح سازمانی را از واحد منابع انسانی بپرسید. در غیر این صورت، گزینههایی را بررسی کنید که با مدارک شغلی، رتبه اعتباری و ضمانتهای در دسترس شما سازگارند. در نهایت، مبلغ قسط را با درآمد ماهانه تطبیق دهید تا بازپرداخت وام به هزینههای ضروری زندگی فشار وارد نکند.